

 市值約 4.8 億美元的加密貨幣。
⠀
流通中的代幣不到 1300 萬枚。
⠀
一個融合了礦工、主節點和開發資金庫的支付網絡。
⠀
而這種代幣的交易價格比歷史最高點低約 97.7%。
⠀
但矛盾之處就在這裏。
⠀
Dash 多年來一直在構建數字現金基礎設施。
⠀
實用的支付功能仍然需要用戶一次又一次地選擇使用。
⠀
$DASH 是否是被市場忽視的支付與隱私翻盤機會?
⠀
還是說,這個成熟網絡依然難以創造持久的貨幣需求?
⠀
讓我們來看看這些數據。
⠀
01 | 什麼是 DASH?
⠀
Dash 是一種專注於支付的加密貨幣。
⠀
其 Core 網絡結合了工作量證明挖礦和由主節點組成的第二層。
⠀
InstantSend 支持快速鎖定交易。
⠀
ChainLocks 提供基於法定人數的保護,抵禦區塊鏈重組。
⠀
投資論點是:數字現金應當快速、易用且具有韌性。
⠀
但這些特質並不能自動證明它具備客戶願意付費的優勢。
⠀
用戶已經有其他選擇。
⠀
關鍵問題是,爲什麼有人會反覆選擇 DASH,而不只是試用一下錢包。
⠀
技術功能帶來一種可能性。
⠀
持續使用則賦予這種可能性經濟意義。
⠀
02 | 關鍵數據
⠀
2026年11月19日快照:
⠀
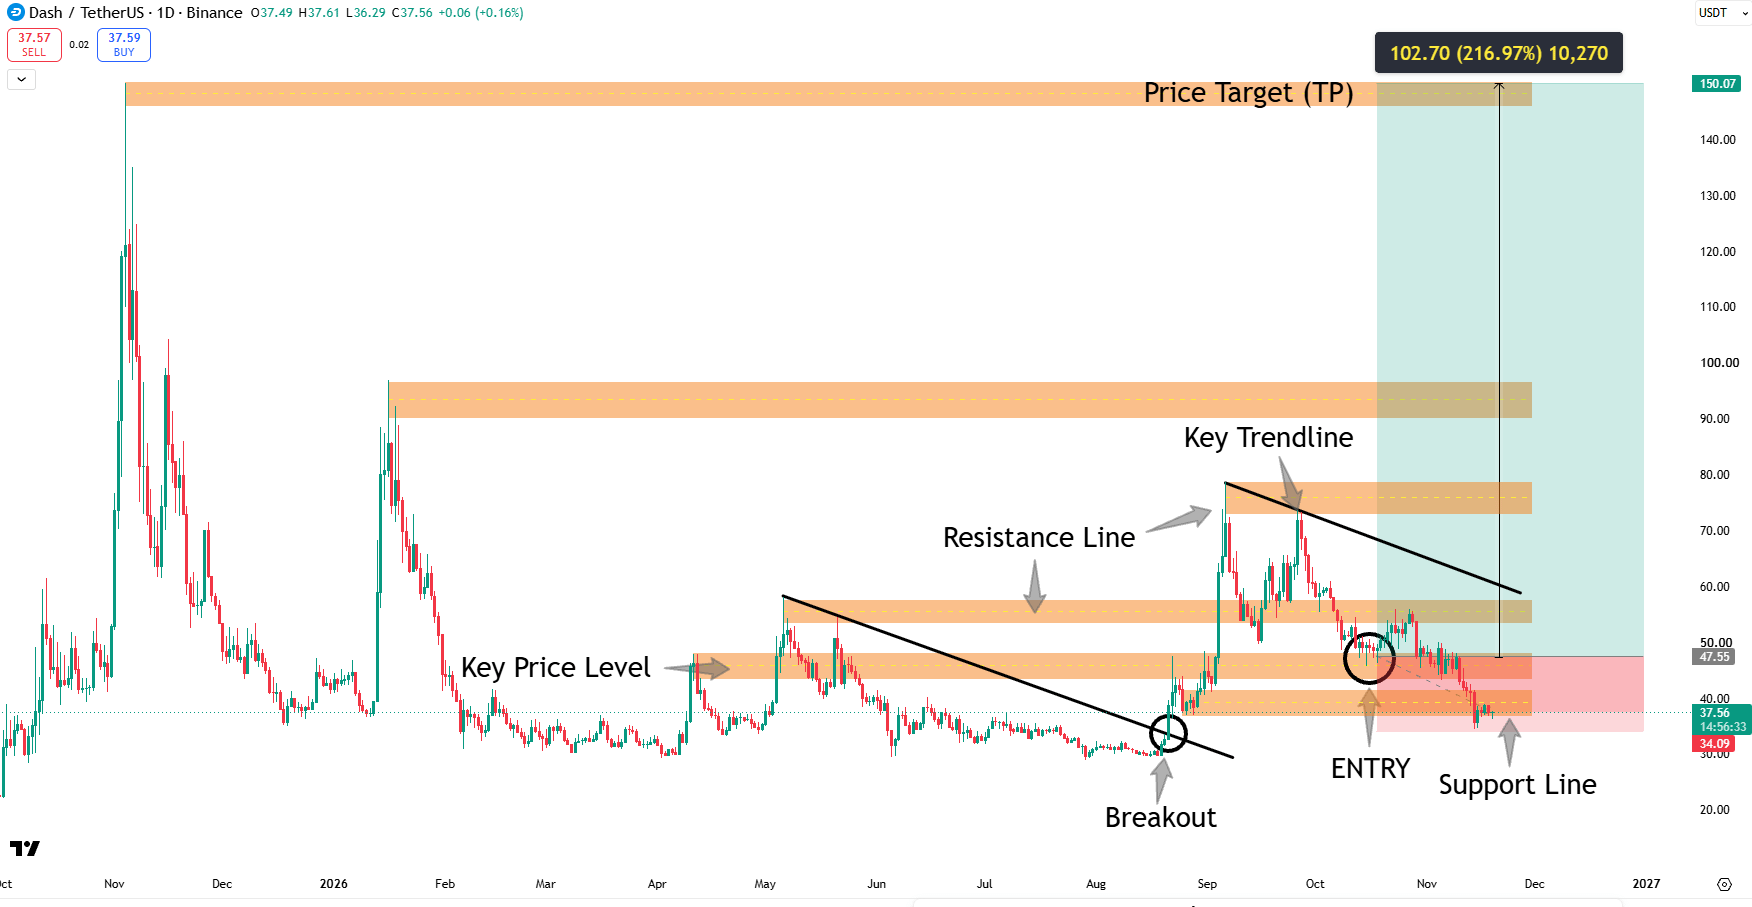
DASH 價格:約 $37.24
市值:約 $480.43M
報告的完全稀釋估值:約 $703.99M
流通供應量:約 12.898M DASH
報告的當前總供應量:約 12.898M DASH
追蹤網站所列最大供應量:18.9M DASH
流通量 / 追蹤網站所列最大供應量:約 68.2%
24小時 DASH 交易量:約 $42.23M
歷史最高價:約 $1,642.22
較歷史最高價下跌:約 97.7%
⠀
供應量與網絡框架:
⠀
官方文檔稱,最終供應量約爲 17.74M–18.92M。
⠀
預算使用情況會影響最終數量。
⠀
文檔所述的區塊補貼每年約遞減 7.14%。
⠀
普通主節點需要抵押 1,000 DASH。
⠀
按快照價格計算,這相當於約 $37,240。
⠀
交易所交易量不等於商戶支付量。
⠀
當前總供應量不等於最終生命週期供應量。
⠀
這些區別比單枚幣的價格更重要。
⠀
03 | 支付不止需要速度
⠀
快速確認能改善支付體驗。
⠀
但它無法解決使用加密貨幣支付涉及的所有問題。
⠀
客戶仍需要能夠獲取 DASH。
⠀
商戶需要可靠的收款和結算方式。
⠀
雙方都需要有理由選擇這一流程。
⠀
波動性較大的支付資產還帶來一個實際問題:
⠀
用戶在兩筆交易之間究竟願意持有多少這類資產?
⠀
網絡可以促成支付,同時用戶儘量縮短持有其代幣的時間。
⠀
因此,支付活動增加並不保證貨幣需求同比增長。
⠀
更有力的證據是:使用持續發生,同時人們對持有或使用 DASH 的需求也經久不衰。
⠀
04 | 隱私論點已發生變化
⠀
Dash 已有的 Core 隱私功能是 CoinJoin。
⠀
不要將其誤認爲 Core 的每筆交易默認都是保密的。
⠀
較新的進展是 Evolution。
⠀
一則 8 月 4 日發佈的官方公告稱,Evolution 主網上已上線屏蔽交易,採用基於 Orchard 的零知識技術。
⠀
這實質性地更新了過去將 Dash 描述爲僅提供交易混幣的說法。
⠀
不過,Core 交易、CoinJoin 和 Evolution 屏蔽交易仍是不同的功能。
⠀
投資者應確認錢包實際支持哪種支付路徑。
⠀
僅僅貼上“隱私”標籤,無法說明具體實現方式。
⠀
用戶體驗取決於具體產品。
⠀
05 | 隱私能力不等於隱私功能普及
⠀
推出保密交易是一項技術里程碑。
⠀
商業普及還需要更多證據。
⠀
錢包是否讓用戶能夠輕鬆使用這項功能?
⠀
用戶會再次使用嗎?
⠀
用戶能否便捷地爲系統注資並退出?
⠀
在現實條件下,這種體驗是否依然易於使用?
⠀
8 月的公告本身就區分了主網上線與錢包支持。
⠀
這說明爲何不能把網絡發佈視爲所有用戶都能使用該產品。
⠀
當保密支付成爲用戶可重複的習慣時,投資論據纔會更有力。
⠀
一項功能可以很重要,卻不一定會立即改變經濟效益。
⠀
06 | 主節點獎勵意味着什麼
⠀
主節點提供網絡服務並獲得報酬。
⠀
它們也參與治理。
⠀
抵押機制激勵人們維護有價值的網絡。
⠀
但主節點收入並不自動等於由外部客戶支付的利潤。
⠀
其中包括協議補貼。
⠀
運營者還必須考慮基礎設施開支和抵押資產的價值。
⠀
收到更多 DASH 的同時,頭寸的美元價值仍可能下跌。
⠀
同樣,抵押資產並不會被永久銷燬。
⠀
官方文檔指出,轉移抵押資產會使節點停止參與並停止獲得支付。
⠀
投資者應區分服務報酬、運營成本和總投資回報。
⠀
獎勵比例無法回答這三個問題。
⠀
07 | 國庫模型
⠀
Dash 將部分補貼分配給去中心化預算系統。
⠀
文檔所述框架大致如下:
⠀
20% 分配給礦工。
⠀
60% 分配給主節點獎勵,其中包括 Platform 的分配額。
⠀
20% 分配給治理預算。
⠀
實際發行量部分取決於預算的使用情況。
⠀
這建立了一種持續機制,用於資助開發和生態系統工作。
⠀
它也帶來了資本配置責任。
⠀
資助提案是網絡的一項支出或投資。
⠀
這並不能證明受資助的活動創造了等值的經濟價值。
⠀
關鍵問題是:交付了什麼、花費了多少,以及用戶是否留下來。
⠀
自籌資金有助於保持工作的連續性。
⠀
問責機制決定其成效。
⠀
08 | Evolution 擴展
⠀
Dash Platform 將項目範圍擴展到基礎幣種轉賬之外。
⠀
Platform 5.0 發佈公告提到屏蔽代幣池、應用變現以及擴展的數據合約功能。
⠀
這拓寬了潛在產品的範圍。
⠀
這也改變了投資者需要關注的事項。
⠀
發佈不等於啓用。
⠀
啓用不等於集成到錢包中。
⠀
集成也不等於持續使用。
⠀
已公佈的 5.0 推出計劃明確依賴 evonode 信號和 epoch 邊界。
⠀
因此,僅憑計劃發佈日期無法證明所有宣傳的功能都已廣泛可用。
⠀
商業層面的檢驗標準是,應用能否吸引回頭客。
⠀
09 | 下一項產品考驗
⠀
官方路線圖列出了後續工作,包括私密聯繫人請求、用戶名支付和應用基礎設施。
⠀
這些方向針對的是一個真實的易用性問題:
⠀
人們通常更喜歡易於識別的支付體驗,而不是管理冗長的地址。
⠀
但路線圖描述的是計劃中的開發工作。
⠀
它們無法證明相關功能已推出或已被採用。
⠀
投資者應關注正式上線的版本、受支持的錢包以及重複使用情況。
⠀
最有意義的進展,是打造出始終穩定可用的完整支付流程。
⠀
用戶名可以簡化操作界面。
⠀
但僅憑用戶名,並不能讓人選擇 DASH 而非現有支付方式。
⠀
10 | 估值問題
⠀
按當前約 12.898 million 枚代幣計算:
⠀
DASH 價格爲 $50 時,按當前供應量計算的估值約爲 $645M。
價格爲 $100 時,估值約爲 $1.29B。
價格爲 $250 時,估值約爲 $3.22B。
價格爲 $500 時,估值約爲 $6.45B。
⠀
若回到 $1,642.22,估值將約爲 $21.18 billion。
⠀
這些只是估值示例,不是價格目標。
⠀
未來發行會擴大計算分母。
⠀
因此,過去的價格峯值不能被視爲簡單的回升目標。
⠀
當前論點需要基於貨幣需求、支付普及和競爭相關性作出假設。
⠀
代幣數量少,並不代表資產便宜。
⠀
稀缺性只有與需求相結合纔有意義。
⠀
11 | 看漲與看跌論據
⠀
看漲論據:
⠀
Dash 將支付功能轉化爲持續使用。
⠀
Evolution 讓用戶更容易使用保密交易。
⠀
應用爲使用該網絡創造了更多理由。
⠀
國庫支出帶來可衡量的成果。
⠀
需求增長速度超過流通供應量。
⠀
看跌論據:
⠀
用戶更偏好分發渠道更強的替代方案。
⠀
隱私功能吸引了關注,卻沒有帶來太多重複使用。
⠀
主節點激勵仍高度依賴補貼。
⠀
開發資金未能帶來足夠的商業吸引力。
⠀
老牌品牌未能重新獲得市場關注。
⠀
長期存在證明了其韌性。
⠀
但這並不能保證未來的市場份額。
⠀
12 | 最終結論
⠀
Dash 有一些明確的優勢。
⠀
快速支付功能。
⠀
成熟的主節點系統。
⠀
持續的開發預算。
⠀
以及 Evolution 上較新的屏蔽功能。
⠀
但其投資論點仍有條件。
⠀
市值約爲 $480 million。
⠀
報告的完全稀釋估值約爲 $704 million。
⠀
持續發行。
⠀
還需要證明產品開發能夠轉化爲持續需求。
⠀
我的評估:
⠀
DASH 是一個關於數字現金與隱私復興的投資論點。
⠀
決定性證據是:越來越多的用戶因爲這項體驗解決了重要問題而反覆選擇它。
⠀
更多功能帶來更多可能。
⠀
更好的錢包可以減少使用障礙。
⠀
重複支付能證明其效用。
⠀
持久需求決定其貨幣價值。
⠀
97.7% 的跌幅描述的是與過去高點的距離。
⠀
但它並不能說明有多少價值應該回歸。
⠀
在下一輪支付與隱私板塊輪動前,收藏這份分析。
⠀
哪一個擁有最強的長期數字現金投資論點?
⠀
⠀
Dash 能否將 Evolution 升級轉化爲持久的用戶需求?
⠀
在下方分享你的看法。


#DASH/USDT