我們來拆解一下 $BABA 的財報——數字很重要,結構更重要。
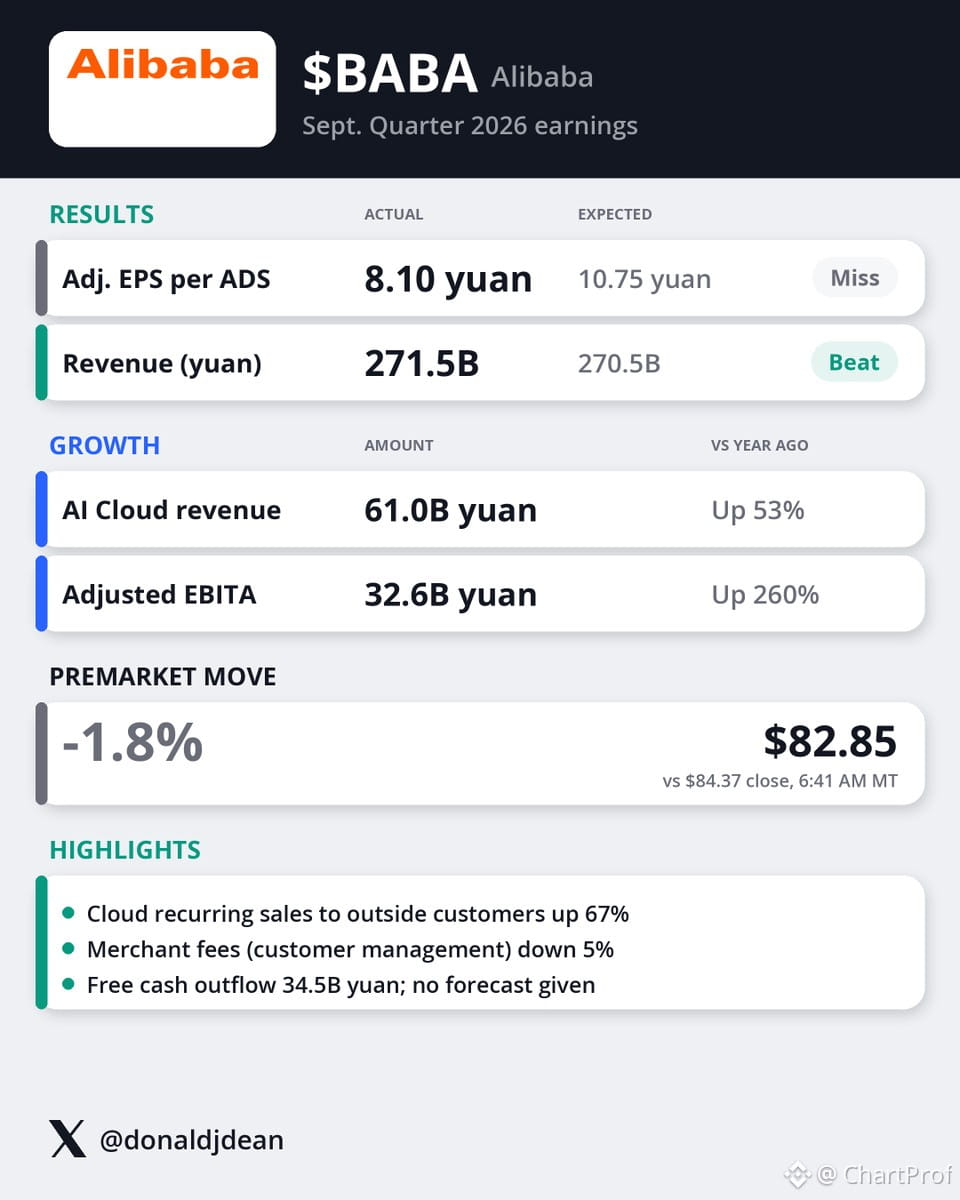
營收達到 271.5B 元,預期爲 270.5B 元。表現穩健地超出預期,但幅度不大。真正的看點在於營收構成:AI 雲業務營收增長 53%,達到 61.0B 元。這不是漸進式增長,而是結構性加速。面向外部客戶的經常性雲業務收入增長 67%。當一家企業正在換擋提速時,這正是你想看到的——不只是營收總額上的噪音,而是利潤率高、客戶黏性強且持續複利增長的收入。
再來看不及預期的部分:調整後每股收益爲 8.10 元,低於預期的 10.75 元。差距不小。原因是什麼?AI 投入龐大,而且公司沒有給出預測。換句話說,他們正在大舉投資基礎設施,但沒有提供業績指引,因爲回報時間表尚不明確。這對短線交易者來說是個紅旗;但如果你看好 AI 雲業務的邏輯,對長期投資者而言,這或許是一個佈局機會。
盤前:$83,下跌 1.8%。市場正在消化每股收益不及預期,以及資本支出消耗的不確定性。但這裏有一點值得注意——當雲業務營收以如此快的速度增長、經常性收入不斷鎖定時,你看到的是一家企業的未來價值正在被重新定價。問題不在於他們是否在投入,而在於這些投入能否轉化爲持久的利潤率擴張。
佈局思路:如果 $BABA 守住 $82-83 的支撐位,且下季度雲業務指標依然強勁,這裏可能成爲一個結構性重新吸籌區。失效條件:跌破 $80,且盈利能力指引沒有改善。關注雲業務營收趨勢——這纔是真正的信號,而不是每股收益不及預期這個標題。
營收達到 271.5B 元,預期爲 270.5B 元。表現穩健地超出預期,但幅度不大。真正的看點在於營收構成:AI 雲業務營收增長 53%,達到 61.0B 元。這不是漸進式增長,而是結構性加速。面向外部客戶的經常性雲業務收入增長 67%。當一家企業正在換擋提速時,這正是你想看到的——不只是營收總額上的噪音,而是利潤率高、客戶黏性強且持續複利增長的收入。
再來看不及預期的部分:調整後每股收益爲 8.10 元,低於預期的 10.75 元。差距不小。原因是什麼?AI 投入龐大,而且公司沒有給出預測。換句話說,他們正在大舉投資基礎設施,但沒有提供業績指引,因爲回報時間表尚不明確。這對短線交易者來說是個紅旗;但如果你看好 AI 雲業務的邏輯,對長期投資者而言,這或許是一個佈局機會。
盤前:$83,下跌 1.8%。市場正在消化每股收益不及預期,以及資本支出消耗的不確定性。但這裏有一點值得注意——當雲業務營收以如此快的速度增長、經常性收入不斷鎖定時,你看到的是一家企業的未來價值正在被重新定價。問題不在於他們是否在投入,而在於這些投入能否轉化爲持久的利潤率擴張。
佈局思路:如果 $BABA 守住 $82-83 的支撐位,且下季度雲業務指標依然強勁,這裏可能成爲一個結構性重新吸籌區。失效條件:跌破 $80,且盈利能力指引沒有改善。關注雲業務營收趨勢——這纔是真正的信號,而不是每股收益不及預期這個標題。