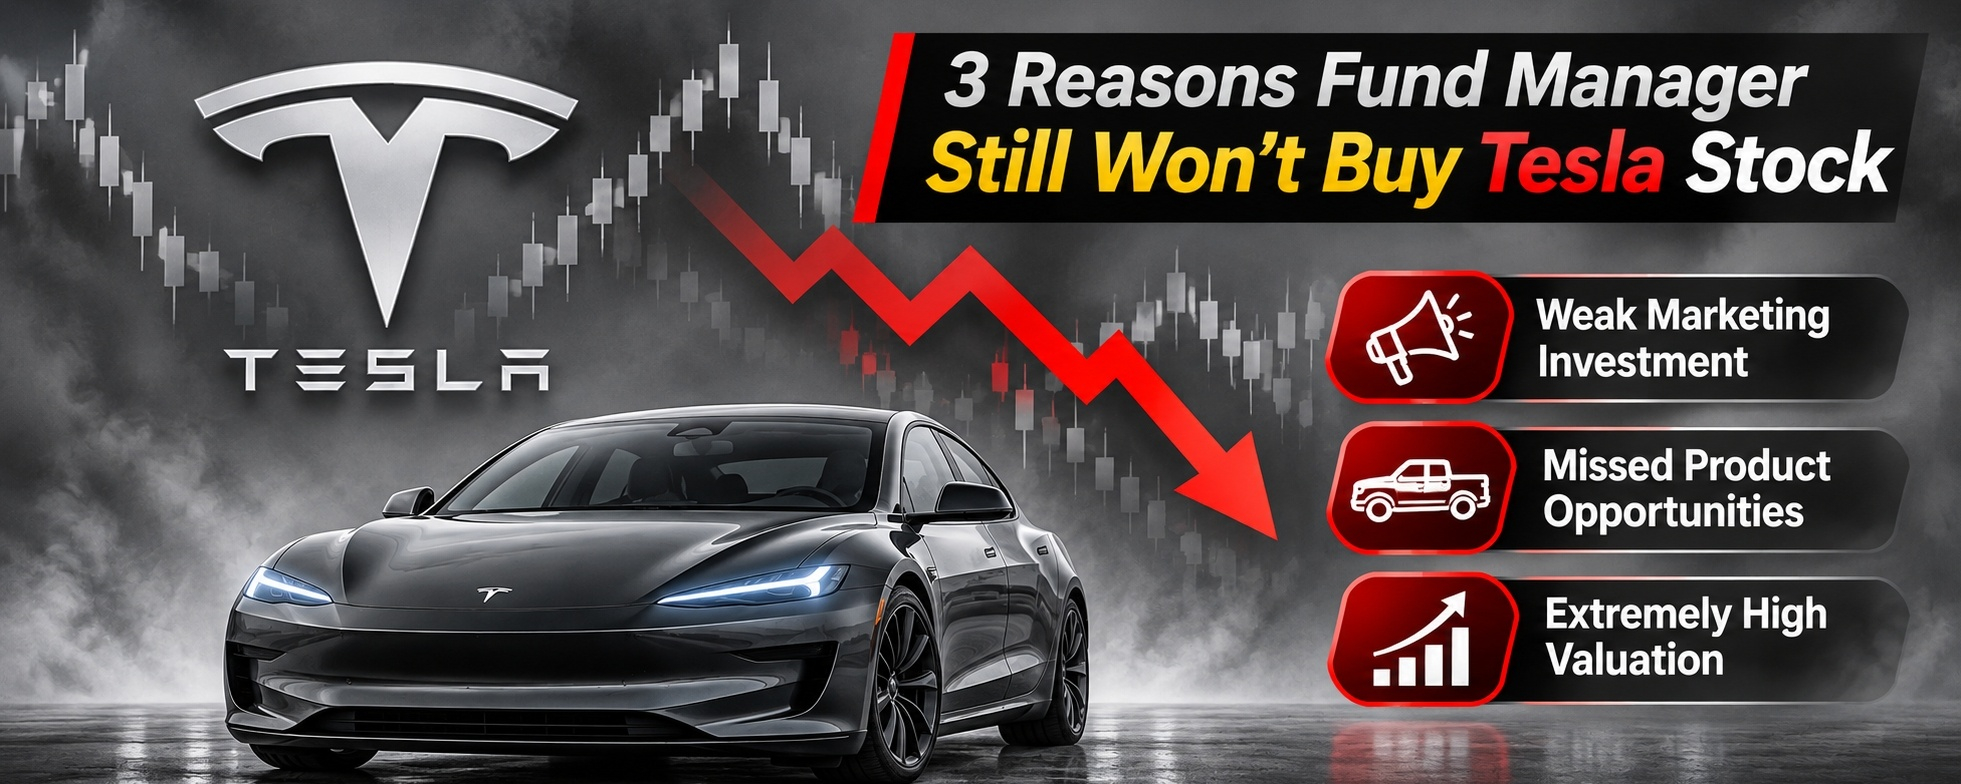
儘管特斯拉(TSLA)在完全自動駕駛(FSD)和Robotaxi開發方面取得了顯著的技術進展,基金經理Gary Black仍然沒有興趣買入該股。The Future Fund LLC的管理合夥人指出了他做出這一決定背後的三個主要原因。
1. 營銷投入不足
Black認爲,特斯拉在營銷人才和營銷支出方面的投入不足。他指出,過度依賴口碑宣傳並不是一種可擴展的策略。
他認爲,如果特斯拉想與蘋果的龐大市值競爭,就需要更有效地向主流消費者傳達其產品優勢。
2. 錯失品牌擴張機會
布萊克認爲,特斯拉未能充分利用其品牌在重要汽車類別中的影響力。
他以 Cybertruck 爲例,其高端版本售價接近 10 萬美元。他認爲,這款車未能吸引主流皮卡買家。
他認爲,售價低於 4 萬美元的傳統電動皮卡可能會是更好的機會。
他的估算顯示,一款售價 4.5 萬美元的皮卡只要拿下全球皮卡市場 3% 的份額,就能創造約 15 億美元的淨利潤,並有望增加 2500 億美元的市值。
他還指出,售價低於 3 萬美元的緊湊型電動汽車也是一個錯失的機會。
3. 特斯拉估值過高
布萊克認爲,特斯拉預計 2027 年的市盈率高達 173 倍,估值極高;尤其是與其所在公司預計未來五年年均盈利增長約 45% 相比,更是如此。
即便特斯拉可能在 2027 年推出無需人工監督的 FSD 和 Cybercab,也沒能讓他相信當前估值仍有足夠的上漲空間。
特斯拉股票表現如何?
布萊克於 2025 年 5 月以每股 356 美元的價格賣出了其所在公司的特斯拉持倉。此後,特斯拉僅上漲約 5%,而標普 500 指數上漲了 24%,納斯達克指數上漲了 26%。
與此同時,TSLA 股價今年迄今下跌約 15%。
有意思的是,Stocktwits 上散戶情緒仍然看漲,儘管交易討論量相對較低。一些投資者也在關注特斯拉與 SpaceX 可能宣佈合併的消息。
我的看法:特斯拉在 AI、FSD 和 Robotaxi 方面的雄心蘊含着巨大的長期潛力,但僅憑技術進步並不足以證明股票估值過高是合理的。營銷、產品戰略和盈利增長同樣重要。