

IREN相對CoreWeave的潛在優勢不在於當前規模,而在於能否保留更完整的利潤鏈條。
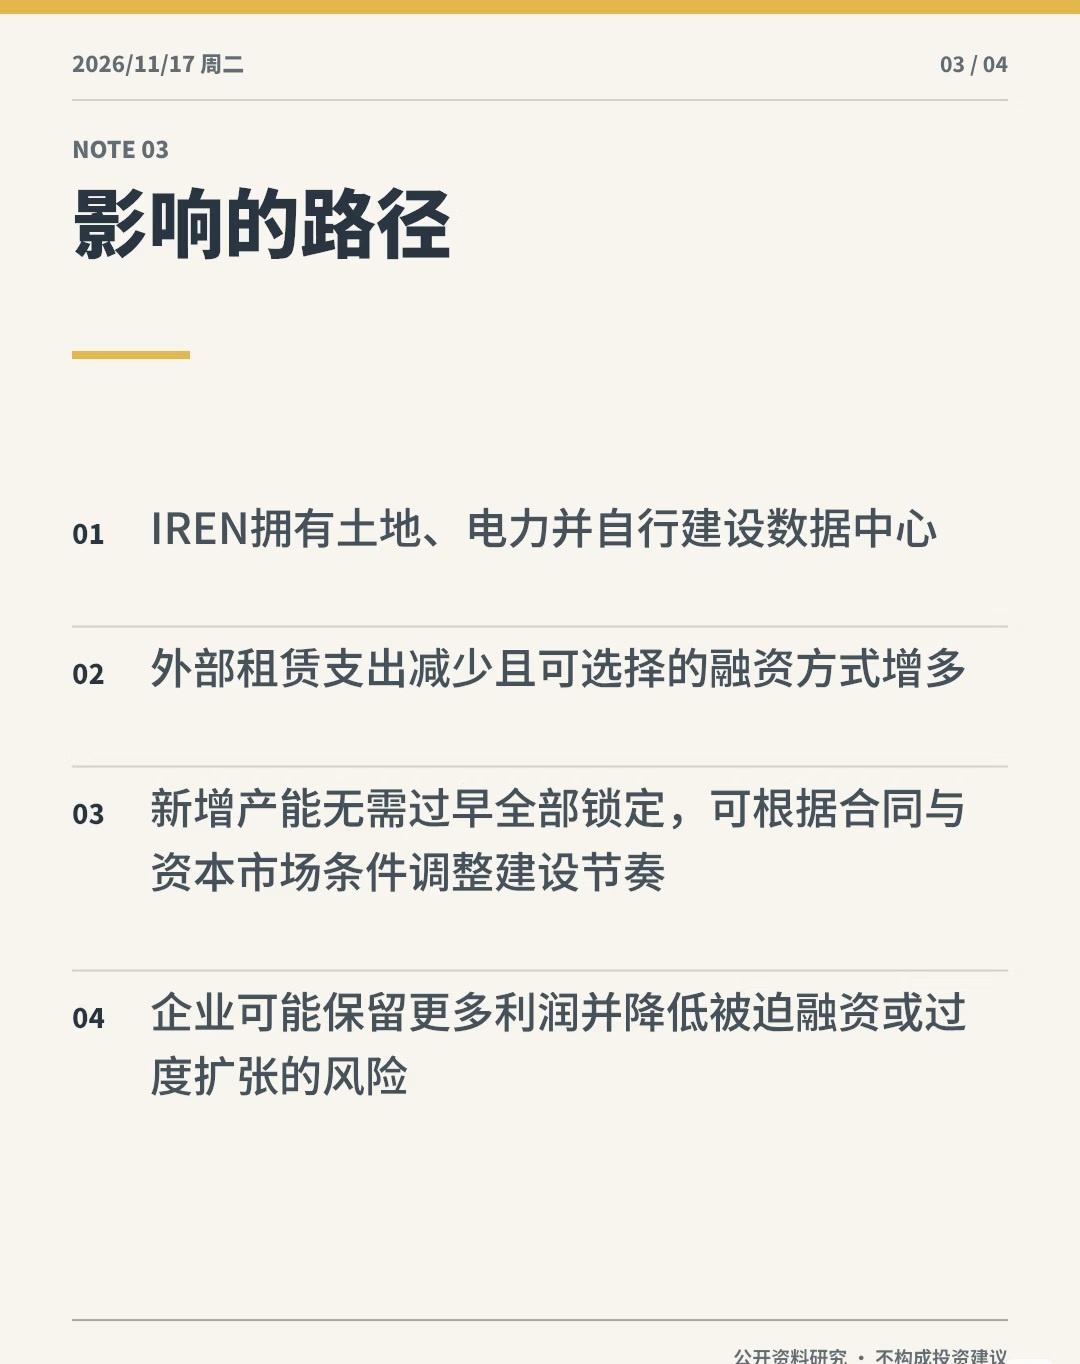
CoreWeave主要租賃第三方開發的數據中心外殼,收入增長之後仍要承擔租賃成本、重資產折舊和利息。
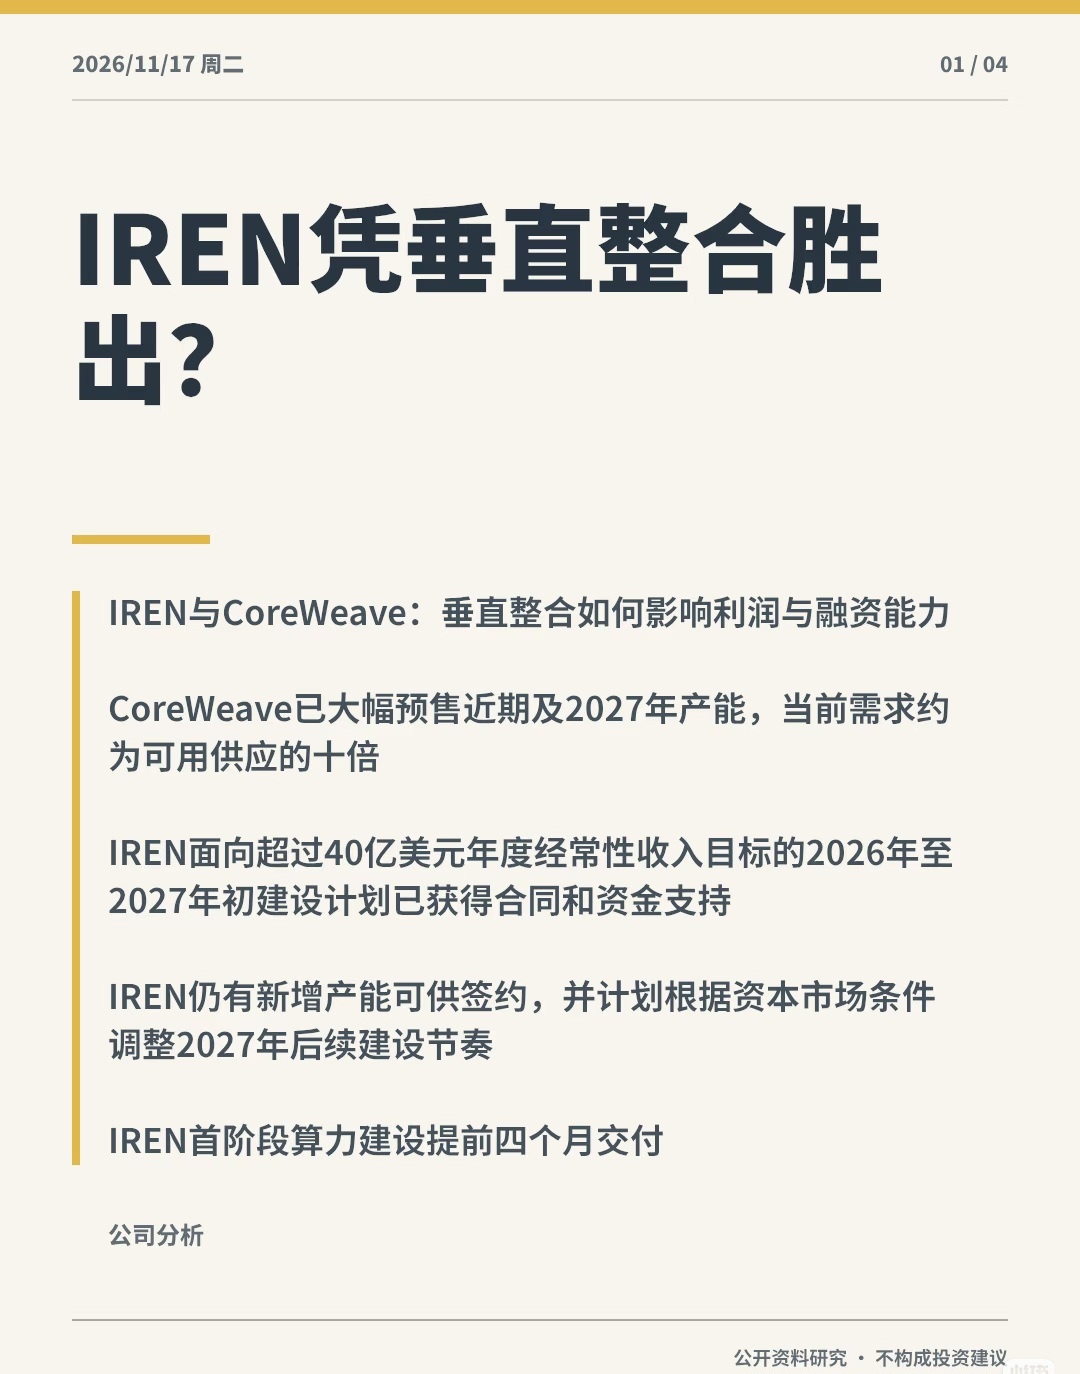
IREN擁有土地和電力並自行建設數據中心,因此可能減少外部業主對利潤的分成,並獲得不侷限於GPU抵押融資的更多選擇。約86%的AI雲業務毛利率、較小的近期每股虧損,以及約2倍而非約2.8倍的債務與積壓訂單比例,共同支持這種結構性優勢判斷。
CoreWeave強勁的需求並未消除資本約束。其需求約爲可用供應的十倍,近期產能已積極預售,但提前鎖定2027年產能也可能限制後續重新定價能力;與此同時,債務償付預計將升至每季度約10億美元,2027年仍有約50億美元資金缺口。2026年末的年度經常性收入預計能夠覆蓋相關負擔,積壓訂單也爲債務提供支撐,因此核心分歧並不是CoreWeave能否生存,而是其利潤率可能被融資和租賃成本壓制更長時間。
IREN同樣沒有擺脫資本密集型擴張的風險。其2027年資本開支資金缺口約60億美元,甚至高於CoreWeave披露的缺口,能否依靠客戶預付款和後續簽約填補仍是關鍵假設。約86%的分部毛利率也不能替代包含折舊、利息和新增融資稀釋後的完整股東回報測算。
IREN規模較小,比較指標的口徑亦未完全統一;在缺少估值、合同定價和全週期自由現金流數據時,更穩妥的結論是其所有權模式和擴張節奏更靈活,而不是其股票必然更具吸引力。

IRENB
14.1
-11.04%

CRWVB
43.84
-11.25%