
只要研究 $ZEC 過去七年的週期,你就會明白,爲什麼市場一直預期這一輪週期會出現更深的回調。
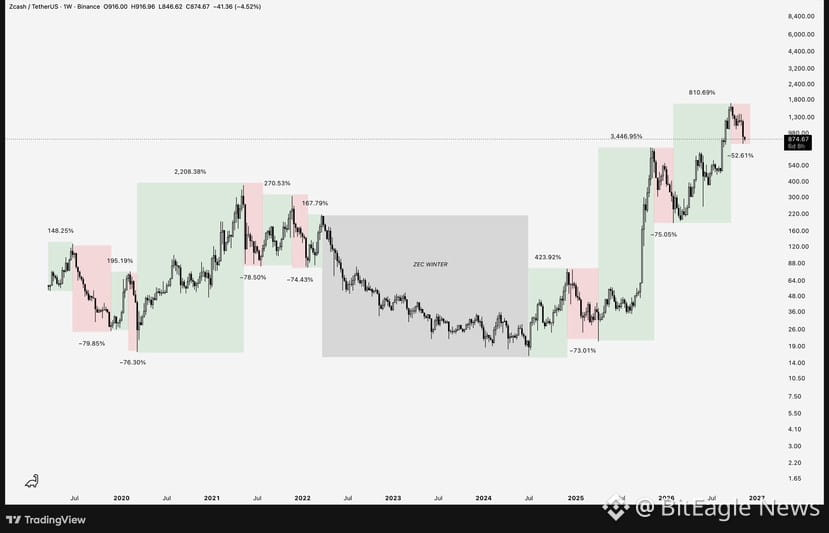
除了 2022 至 2024 年漫長的 ZEC 寒冬之外,每當圖表出現宏觀級別的周線擴張,隨後都會經歷一連串規律一致的回調。
每次漲幅超過 100% 的上漲行情之後,我們都會看到約 70% 至 80% 的回調。
上漲幅度不同,市場環境也不同,但擴張行情結束後,回撤幅度卻相差無幾。
這就是爲什麼在市場狂熱上漲期間看似瘋狂的預期,對 Zcash 來說並不算特別反常。圖表此前已經多次經歷過同樣的過程。
迄今爲止,在約 811% 的擴張之後,我們看到了一次約 53% 的回調。這是一次大幅下跌,但仍遠小於此前幾輪上漲之後的回調幅度。
不過,我確實認爲 Zcash 正在逐漸成熟,成爲一種資產。隨着流動性不斷提升,我預計這些宏觀回調的幅度會逐步收窄。這意味着我們可以考慮更淺的回調,而不是想當然地預期還會再出現一次 70% 至 80% 的跌幅。
這種收窄會從現在開始,還是要再過一段時間纔出現,仍有待觀察。
就當前這輪迴撤而言,若回調幅度約爲 60%,價格將跌至 650 美元附近。如果在那裏形成低點,那仍將是這張圖表所示已完成周期中幅度最淺的一次宏觀回調。
因此,自 1,400 美元以來,我一直堅持認爲價格還會進一步下跌,但這並不意味着 Zcash 會出現異常深度的回調。
即使跌至這些更低的價位,與此前的狂熱擴張相比,我們的跌幅也已經有所收窄。
除了 2022 至 2024 年漫長的 ZEC 寒冬之外,每當圖表出現宏觀級別的周線擴張,隨後都會經歷一連串規律一致的回調。
每次漲幅超過 100% 的上漲行情之後,我們都會看到約 70% 至 80% 的回調。
上漲幅度不同,市場環境也不同,但擴張行情結束後,回撤幅度卻相差無幾。
這就是爲什麼在市場狂熱上漲期間看似瘋狂的預期,對 Zcash 來說並不算特別反常。圖表此前已經多次經歷過同樣的過程。
迄今爲止,在約 811% 的擴張之後,我們看到了一次約 53% 的回調。這是一次大幅下跌,但仍遠小於此前幾輪上漲之後的回調幅度。
不過,我確實認爲 Zcash 正在逐漸成熟,成爲一種資產。隨着流動性不斷提升,我預計這些宏觀回調的幅度會逐步收窄。這意味着我們可以考慮更淺的回調,而不是想當然地預期還會再出現一次 70% 至 80% 的跌幅。
這種收窄會從現在開始,還是要再過一段時間纔出現,仍有待觀察。
就當前這輪迴撤而言,若回調幅度約爲 60%,價格將跌至 650 美元附近。如果在那裏形成低點,那仍將是這張圖表所示已完成周期中幅度最淺的一次宏觀回調。
因此,自 1,400 美元以來,我一直堅持認爲價格還會進一步下跌,但這並不意味着 Zcash 會出現異常深度的回調。
即使跌至這些更低的價位,與此前的狂熱擴張相比,我們的跌幅也已經有所收窄。