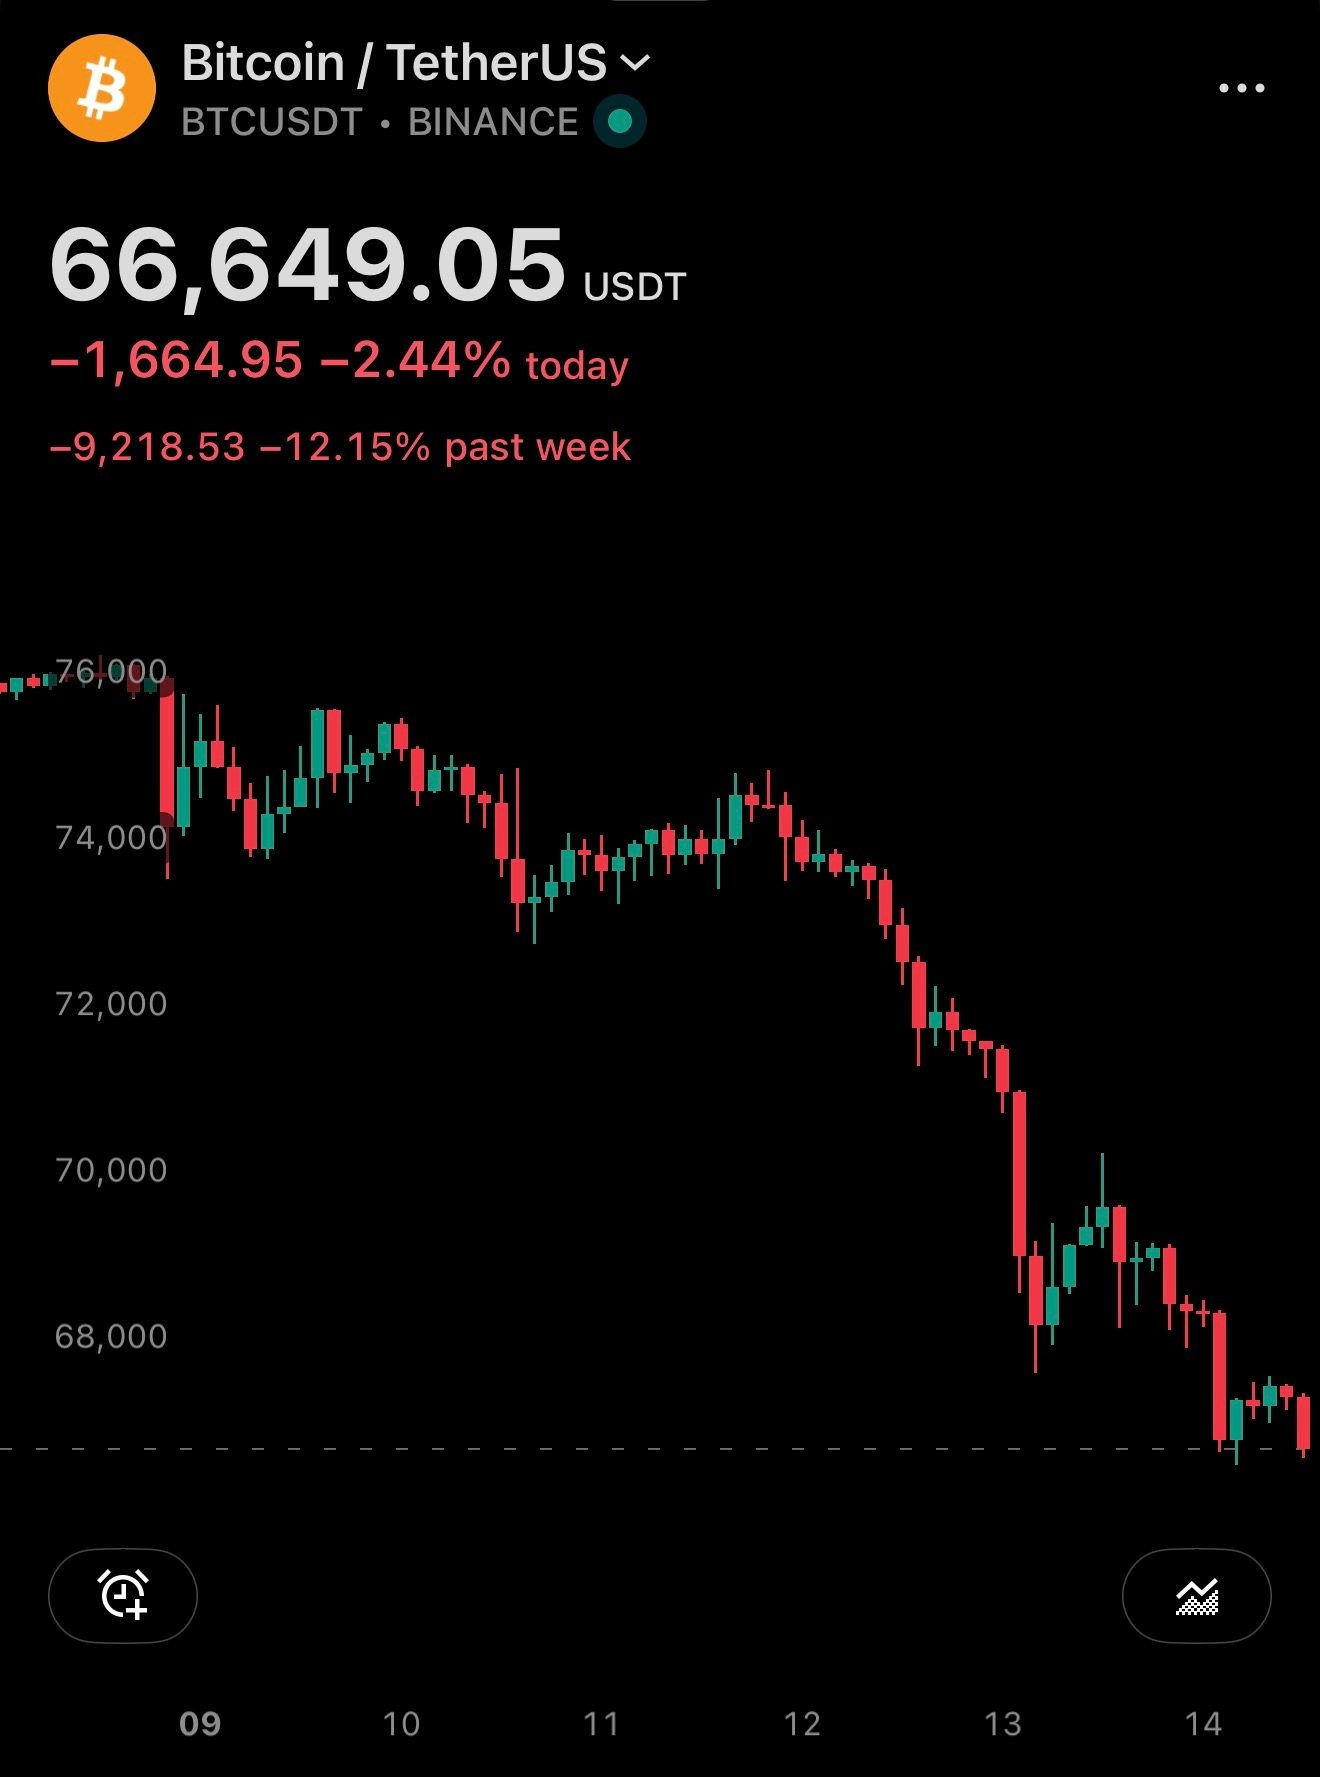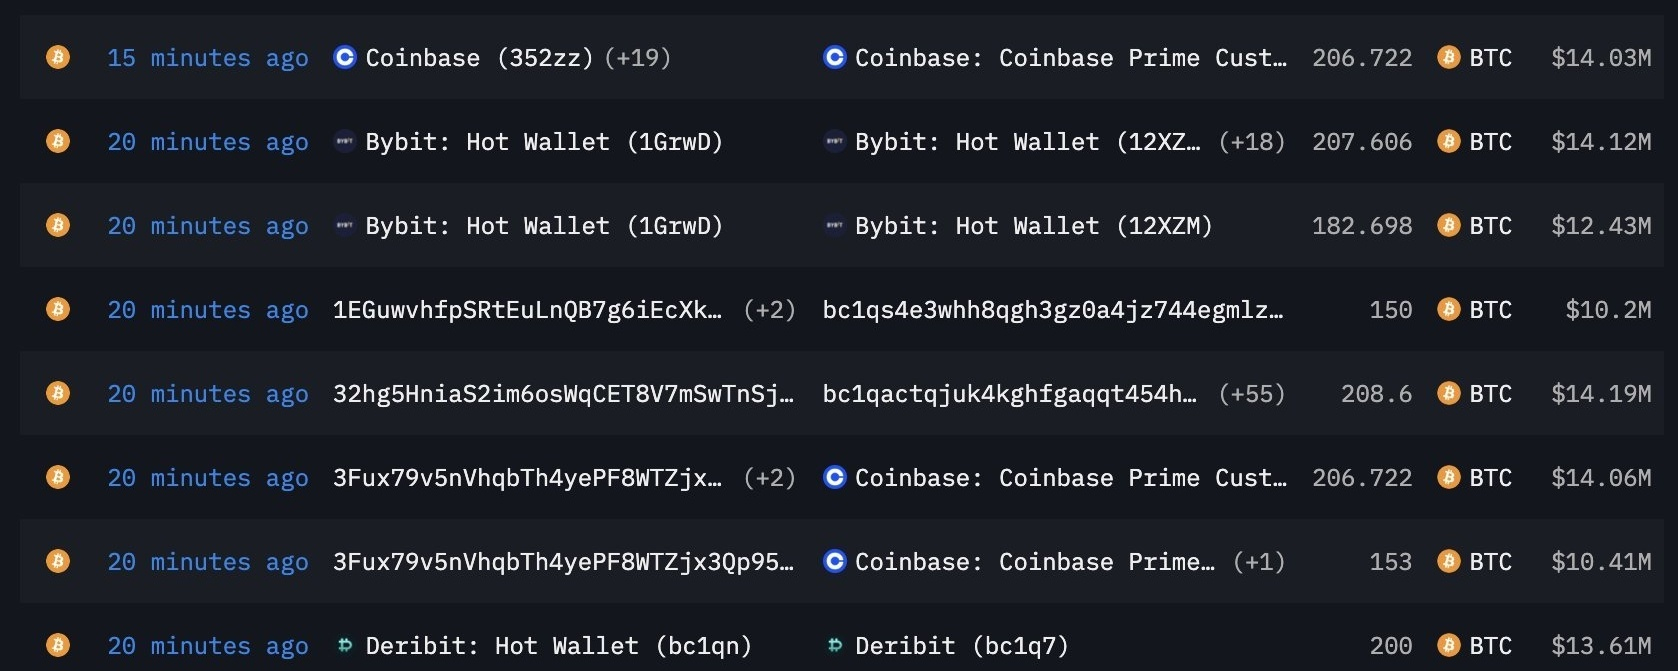

🚨 這就是比特幣爲何不斷跌破 67,000 美元
如果你仍然認爲,比特幣的交易方式就像一種價格完全由現貨供需決定的資產,那麼你需要仔細讀一讀這篇內容。
因爲那個市場已經不復存在。
你現在看到的絕不是正常的價格走勢。
這不只是人工智能股票遭到拋售。
這不只是通脹升溫。
更絕對不是散戶突然決定在同一時間拋售比特幣。
大多數人根本不知道究竟發生了什麼。
等到一切變得顯而易見時,損失通常已經造成了。
這一切並不是今天才開始的。
多年來,這種力量一直在比特幣之下不斷積聚。
而現在,它正在加速。
事實是:
比特幣的總量上限仍然是 2100 萬枚。
但華爾街可以圍繞這些比特幣創造幾乎無限的金融敞口。
這一區別會改變一切。
因爲一旦衍生品主導短期價格發現……
比特幣的交易就不再單純取決於誰想持有真正的比特幣。
它開始取決於:
1)槓桿。
2)對衝。
3)保證金。
4)清算。
5)被迫拋售。
而這正是現在正在發生的事情。
同樣的機制也一再推動以下市場劇烈波動:
→ 黃金
→ 白銀
→ 石油
→ 股票
衍生品規模一旦足夠大,現貨買家就不再是唯一的定價力量。
而這正是幾乎沒人理解的地方:比特幣的稀缺性並沒有消失。
但稀缺性本身已無法再決定屏幕上的價格。
華爾街在比特幣之上構建了整套金融層:
→ 現金結算期貨
→ 永續合約
→ 期權
→ ETF
→ 經紀商借貸
→ 掉期
→ 包裝比特幣(Wrapped BTC)
2100 萬枚的上限限制的是比特幣本身。
它並沒有限制圍繞比特幣可以創造多少槓桿敞口。
而一旦這些槓桿開始平倉……
市場根本不在乎長期投資邏輯是什麼。
它只會拋售。
看看剛剛發生了什麼:
24 小時內,超過 19 億美元的加密貨幣槓桿頭寸被清除。
僅比特幣就有超過 11 億美元的頭寸遭到清算。
本月現貨比特幣 ETF 的資金流出已經約達 19 億美元。
當槓桿拋售壓過真實買盤,價格就不再只對長期需求作出反應。
它開始對倉位作出反應。
對衝、追加保證金通知,以及連鎖清算。
華爾街不需要持有數百萬枚實體比特幣,也能攪動市場。
它只需要足夠大的衍生品敞口,以及足夠多處於錯誤位置的槓桿。
這套操作手法簡單得殘酷:
第一步:建立巨大的槓桿敞口
第二步:將價格推過顯而易見的流動性區域
第三步:觸發止損和清算
第四步:被迫拋售,進一步壓低價格
第五步:趁恐慌時買回
第六步:重複
這就是爲什麼比特幣鏈上的幣數幾乎沒變,價格卻能下跌數千美元。
這些幣並沒有突然消失。
改變的是價格發現機制。
這就是人們忽略的地方。
比特幣仍然稀缺。
但圍繞比特幣構建的金融債權並不稀缺。
而當槓桿主導邊際交易時……
2100 萬枚比特幣的市場,表現得就像供應量遠遠超過 2100 萬枚。
這並不是散戶以爲自己在交易的那個比特幣市場。
這是建立在比特幣之上的華爾街定價體系。
你可以選擇視而不見。
但別裝作沒人提醒過你。
比特幣目前交易價約爲 66,600 美元,爲 8 月以來最低,較 126,200 美元的高點低約 48%。
如果 6.5 萬美元失守,我接下來關注的價位是 6.2 萬美元。
提醒一下:我曾在 126,000 美元時判斷比特幣見頂,並告訴你在 60,000 美元左右重新開始買入。
下一次判斷會更加重要。
當我徹底退出市場時,我會像往常一樣在這裏公開發布。
打開通知。
如果你還沒關注我,之後你就會明白那是個錯誤。