"期權只定價了5%的周波動,結果BTC走了10%以上,期權市場又看錯了"——這話今天在推上轉得挺多,我覺得說反了。
數據我自己拉了一遍:
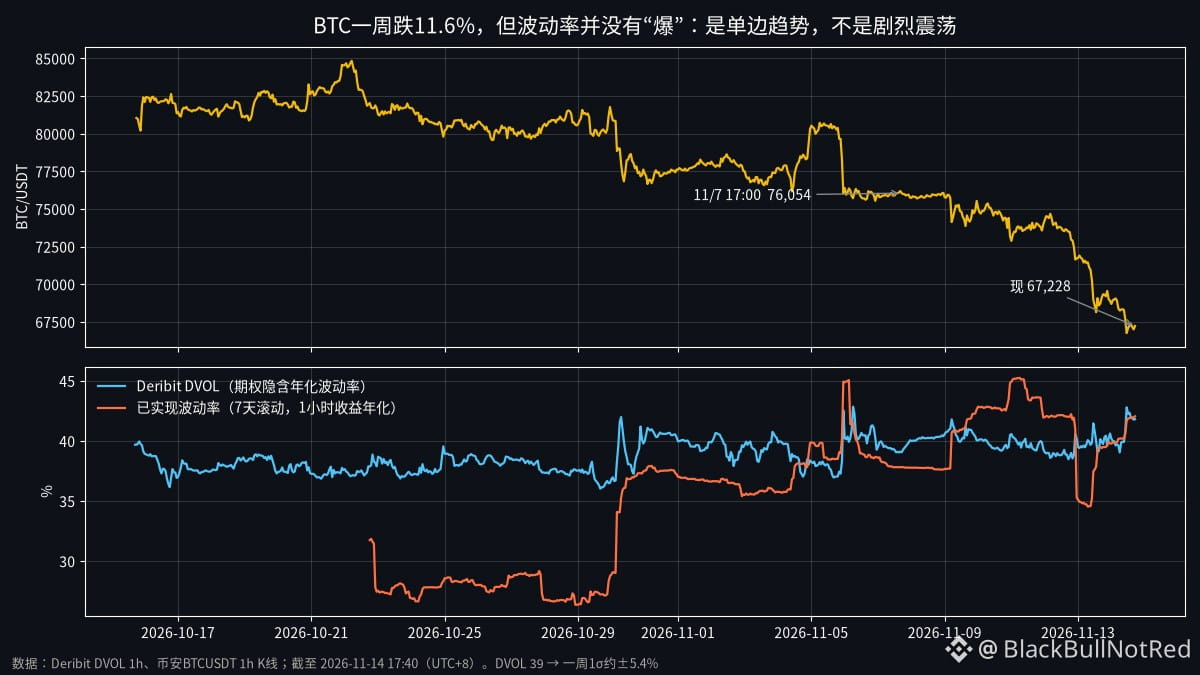
一週前(11/7 17:00,UTC+8)BTC 76,054,現在 67,228,-11.6%。
當時Deribit DVOL約39,折成一週的1個標準差大概±5.4%,所以這周確實走出了兩倍多的σ。
但再看實際波動:用1小時K線算,過去7天的已實現波動率年化約42%,DVOL現在41.8。也就是說,期權給的"每天晃多大"基本是對的,這周根本不是暴漲暴跌那種劇烈行情。
錯的不是波動,是方向。一小時一小時看都不算誇張,但幾乎每一步都往下,單邊磨下來,加起來就是-11.6%。期權的σ默認漲跌是隨機的,它不管這週會不會一直往一個方向走。
這個區別對誰有用:
裸賣跨式的人這周被打穿,確實虧;但做Delta對衝的賣方,賺的是隱含和實際波動的差,這周兩者差不多,基本是小虧或打平,不是大家想的"賣波動的被屠"。
反過來,現在想抄底買Call搏反彈的,別以爲波動率被恐慌推高、期權很貴——DVOL 41.8,30天區間36到43,就在中段,不便宜也不離譜。
跌得狠≠波動大。磨跌最折磨人的地方就在這:沒有一根讓你恐懼的大陰線,賬戶卻一直在縮。
數據:Deribit DVOL、幣安BTCUSDT 1h K線,截至11/14 17:40(UTC+8)
#BTC #期權
數據我自己拉了一遍:
一週前(11/7 17:00,UTC+8)BTC 76,054,現在 67,228,-11.6%。
當時Deribit DVOL約39,折成一週的1個標準差大概±5.4%,所以這周確實走出了兩倍多的σ。
但再看實際波動:用1小時K線算,過去7天的已實現波動率年化約42%,DVOL現在41.8。也就是說,期權給的"每天晃多大"基本是對的,這周根本不是暴漲暴跌那種劇烈行情。
錯的不是波動,是方向。一小時一小時看都不算誇張,但幾乎每一步都往下,單邊磨下來,加起來就是-11.6%。期權的σ默認漲跌是隨機的,它不管這週會不會一直往一個方向走。
這個區別對誰有用:
裸賣跨式的人這周被打穿,確實虧;但做Delta對衝的賣方,賺的是隱含和實際波動的差,這周兩者差不多,基本是小虧或打平,不是大家想的"賣波動的被屠"。
反過來,現在想抄底買Call搏反彈的,別以爲波動率被恐慌推高、期權很貴——DVOL 41.8,30天區間36到43,就在中段,不便宜也不離譜。
跌得狠≠波動大。磨跌最折磨人的地方就在這:沒有一根讓你恐懼的大陰線,賬戶卻一直在縮。
數據:Deribit DVOL、幣安BTCUSDT 1h K線,截至11/14 17:40(UTC+8)
#BTC #期權