美聯儲剛甩出的一份重磅報告,直接把華爾街的 AI 算力狂歡定性爲全美最大的金融風險。
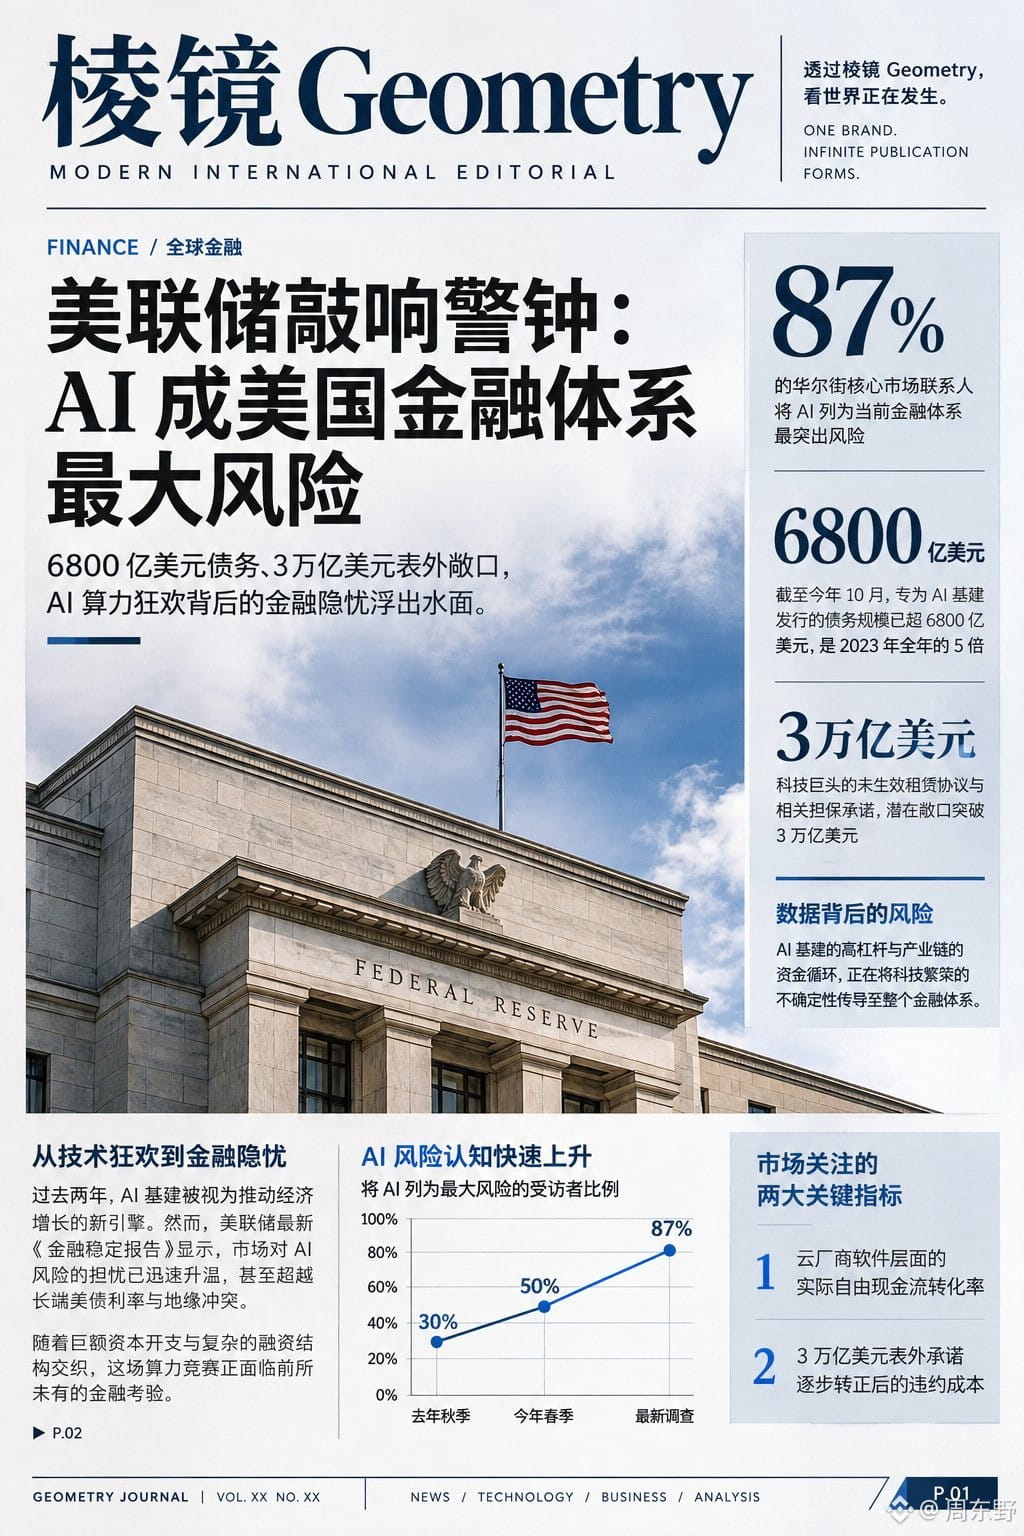
在美聯儲最新《金融穩定報告》中,高達 87% 的受訪市場人士將 AI 列爲金融體系的首要威脅,較春季的 50% 大幅飆升。
報告揭開了科技巨頭看似充沛現金流下的高槓杆底牌:截至 10 月,AI 基建相關發債已突破 6800 億美元,是 2023 年全年的 5 倍,佔非金融投資級企業債的近三分之一。
更隱蔽的是資產負債表外超過 3 萬億美元的未生效租賃與擔保承諾,一旦下游算力需求不及預期,這些隱性敞口就會轉化爲實打實的債務黑洞。
更值得警惕的是產業鏈內部的循環融資遊戲。芯片巨頭一邊向下遊初創公司和雲廠商賣卡,一邊直接股權投資這些買家甚至爲其芯片價值提供擔保。
這種左右倒右手的閉環,讓外界極難分辨營收究竟來自真實商業需求,還是資本在覈心玩家之間空轉。與此同時,美國大型銀行對科技巨頭和數據中心融資工具的敞口已逼近 1 萬億美元,對衝基金槓桿率也創下 2013 年以來新高,超大規模企業的資本開支佔 GDP 比重正直逼 1990 年代末的電信泡沫。
當年鋪設的光纖最終造福了互聯網時代,但在商業化跑通前,超前透支的信貸槓桿先引爆了劇烈的估值出清。
接下來判斷 AI 敘事能否穩住,不能只看模型跑分或芯片出貨量,更要盯緊雲廠商軟件端的實際自由現金流轉化率,以及那 3 萬億美元表外承諾轉正後的違約風險。當市場不再只爲遠期故事買單,資金鍊最脆弱的環節往往最先感受到寒意。
#美聯儲
在美聯儲最新《金融穩定報告》中,高達 87% 的受訪市場人士將 AI 列爲金融體系的首要威脅,較春季的 50% 大幅飆升。
報告揭開了科技巨頭看似充沛現金流下的高槓杆底牌:截至 10 月,AI 基建相關發債已突破 6800 億美元,是 2023 年全年的 5 倍,佔非金融投資級企業債的近三分之一。
更隱蔽的是資產負債表外超過 3 萬億美元的未生效租賃與擔保承諾,一旦下游算力需求不及預期,這些隱性敞口就會轉化爲實打實的債務黑洞。
更值得警惕的是產業鏈內部的循環融資遊戲。芯片巨頭一邊向下遊初創公司和雲廠商賣卡,一邊直接股權投資這些買家甚至爲其芯片價值提供擔保。
這種左右倒右手的閉環,讓外界極難分辨營收究竟來自真實商業需求,還是資本在覈心玩家之間空轉。與此同時,美國大型銀行對科技巨頭和數據中心融資工具的敞口已逼近 1 萬億美元,對衝基金槓桿率也創下 2013 年以來新高,超大規模企業的資本開支佔 GDP 比重正直逼 1990 年代末的電信泡沫。
當年鋪設的光纖最終造福了互聯網時代,但在商業化跑通前,超前透支的信貸槓桿先引爆了劇烈的估值出清。
接下來判斷 AI 敘事能否穩住,不能只看模型跑分或芯片出貨量,更要盯緊雲廠商軟件端的實際自由現金流轉化率,以及那 3 萬億美元表外承諾轉正後的違約風險。當市場不再只爲遠期故事買單,資金鍊最脆弱的環節往往最先感受到寒意。
#美聯儲