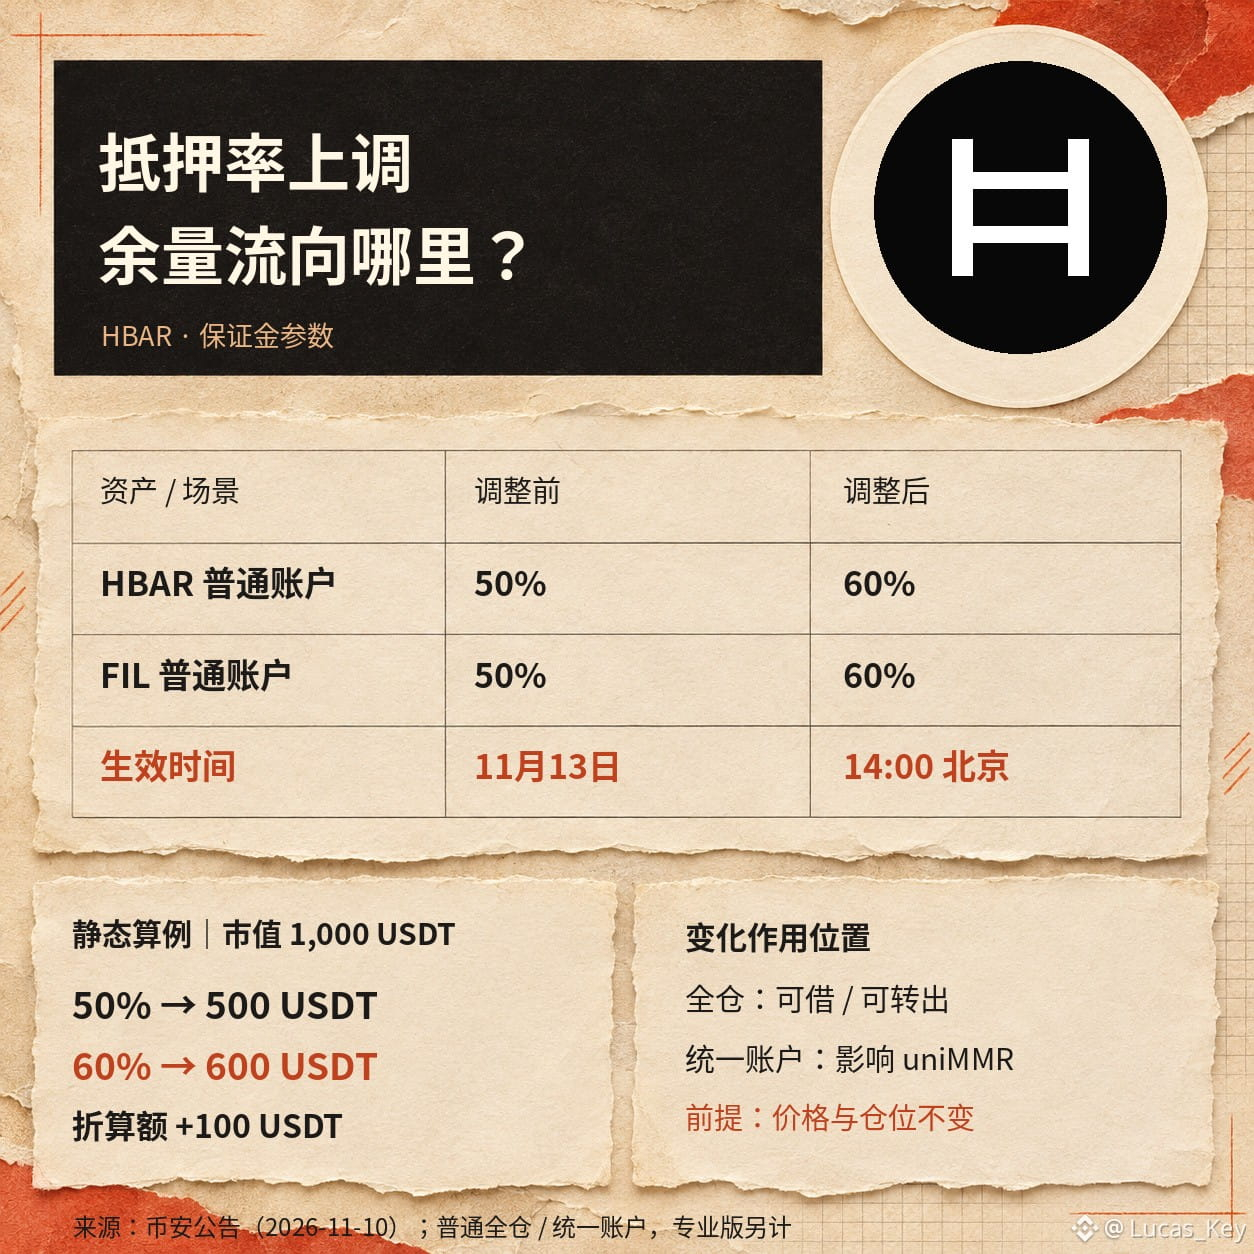
$HBAR 的抵押率將從50%升到60%。把這條公告直接讀成現貨買盤,我覺得跳得太快。幣安11月10日公告寫明:11月13日14:00(北京時間)起,HBAR 與 $FIL 在全倉槓桿借貸/轉出、普通統一賬戶的抵押率都由50%調至60%,預計約30分鐘完成;統一賬戶專業版另按分層表計算。
看多的一邊並非沒有依據。對已持有這兩種資產、並使用相關保證金功能的人,同樣市值可被計入的抵押價值上升。靜態假設某幣市值1000 USDT、幣價與其他倉位都不變,按50%折算是500 USDT,按60%是600 USDT,多100 USDT。若在統一賬戶中用這些資產支持 $BTC 合約敞口,賬戶風險緩衝也可能隨之改變。
謹慎的一邊同樣有硬依據:全倉槓桿部分,官方明確說變化隻影響可借或可轉出額度;統一賬戶看的是整體uniMMR,價格下跌、借貸增加或合約虧損都可能吞掉這100 USDT靜態餘量。這不是新增現金,也沒有自動形成HBAR或FIL買單。
我更關注生效後相關幣種的持倉量、現貨成交量與資金費率是否同步變化。只有真實新增風險敞口出現,才談得上資金傳導;單憑參數上調,不能推出價格方向。保證金與合約有強平風險,以上算例不構成交易建議。
看多的一邊並非沒有依據。對已持有這兩種資產、並使用相關保證金功能的人,同樣市值可被計入的抵押價值上升。靜態假設某幣市值1000 USDT、幣價與其他倉位都不變,按50%折算是500 USDT,按60%是600 USDT,多100 USDT。若在統一賬戶中用這些資產支持 $BTC 合約敞口,賬戶風險緩衝也可能隨之改變。
謹慎的一邊同樣有硬依據:全倉槓桿部分,官方明確說變化隻影響可借或可轉出額度;統一賬戶看的是整體uniMMR,價格下跌、借貸增加或合約虧損都可能吞掉這100 USDT靜態餘量。這不是新增現金,也沒有自動形成HBAR或FIL買單。
我更關注生效後相關幣種的持倉量、現貨成交量與資金費率是否同步變化。只有真實新增風險敞口出現,才談得上資金傳導;單憑參數上調,不能推出價格方向。保證金與合約有強平風險,以上算例不構成交易建議。