━━━━━━━━━━━━━━━━━━━━
AMD 剛剛交出了一份 AI 時代以來最亮眼的財報之一——但股價還是先捱了一記重拳。
◆ 2026 年第三季度財報:數字說明一切
✔︎ 營收 133.8 億美元,同比增長 45%(超預期)
✔︎ 調整後每股收益 2.09 美元,同比增長 74%(大幅超預期)
✔︎ 數據中心營收接近翻番,達到 85 億美元(同比增長 97%),目前佔公司營收的 64%
✔︎ 第四季度營收指引約爲 170 億美元(±3%),遠高於市場共識,意味着同比增長約 66%
━━━━━━━━━━━━━━━━━━━━
Lisa Su 不只是把握住了時機——她還提高了市場預期。Instinct GPU 和 EPYC CPU 的需求正在加速增長,Helios 機架級系統已開始出貨,管理層預計 2027 年總營收將增長 >80%,數據中心業務佔比預計將超過 80%。
━━━━━━━━━━━━━━━━━━━━
那麼,爲什麼股價會遭到拋售?
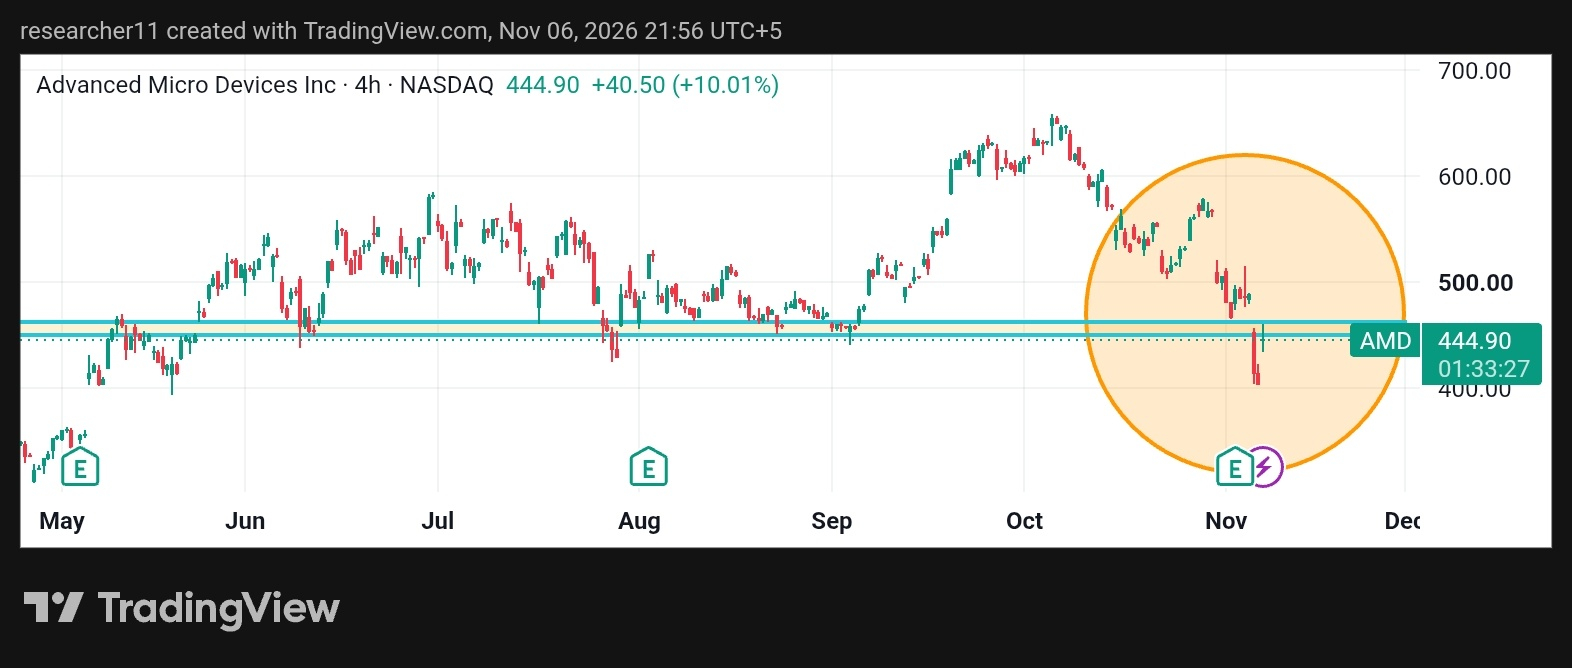
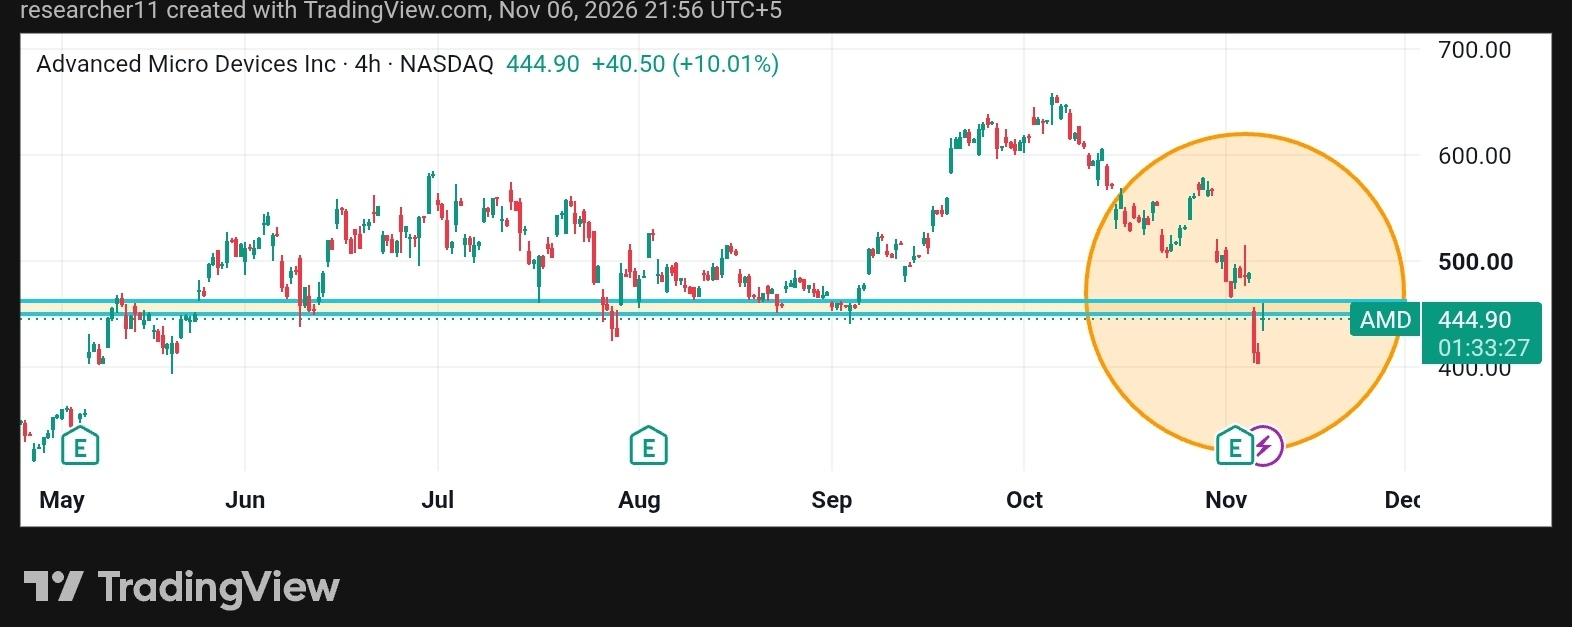
走勢圖說明了一切。AMD 股價一路強勢上漲至 10 月初(接近 650–660 美元區間),隨後大幅回落至 11 月初,一度觸及 400 美元出頭的低位,之後在 11 月 6 日飆升約 10%,回到 440 美元中段。這是經歷數月大幅上漲後,典型的“買傳聞、賣事實 + 消化估值”行情。AI 交易一直波動劇烈;英特爾此前的挫折也無助於提振市場情緒,一些投資者則只是想在大漲後鎖定收益。
━━━━━━━━━━━━━━━━━━━━
當前市場敘事背後的真正驅動力
① 數據中心已不再只是一個增長故事——它就是整個故事。
服務器營收增長了一倍多。AI 加速器正在擴大規模。這纔是真正的增長引擎。
② 指引積極,而且可信。
第四季度營收 170 億美元,明年增長 >80%,這絕不算保守。供應已被提前鎖定。
③ 此次回調帶來了喘息空間。
從 10 月高點以來,股價已回吐了相當一部分漲幅。絕對估值仍然偏高,但增長勢頭剛剛進一步增強。
━━━━━━━━━━━━━━━━━━━━
現在追買芯片股還來得及嗎?
只要有所選擇,就還來得及。那些真正兌現業績(並上調指引)的純 AI 算力公司,依然順風順水。未達預期或給出疲軟指引的公司則遭到嚴厲懲罰。AMD 剛剛明確躋身前一類。對於相信 AI 基礎設施建設浪潮還將持續多年的投資者來說,近期的回調正是創造更好入場機會的那種波動。
━━━━━━━━━━━━━━━━━━━━
Arm 和高通很快就會公佈業績——這將是檢驗 AI 算力熱潮是否持續升溫的下一場實時考驗。
━━━━━━━━━━━━━━━━━━━━
➤ 歸根結底
基本面強勁 + 回調後估值雖高但並不過分 + 業務中利潤率最高的部分明顯加速增長 = 對耐心資本而言,當前的投資格局依然向好。
━━━━━━━━━━━━━━━━━━━━
參與討論
看完這份業績後,你對芯片板塊仍然看漲嗎?還是在等更大幅度的調整?
在下方說說你的看法——如果這篇內容幫你理清了市場雜音,也請分享出去。
說說你的看法吧。
#JobsReportRaisesHikeOdds #US Data Center Rules May Constrain AI Expansion #$2TWipedOutHedgeFundsFaceLiquidation #USMidtermsCouldShakeUpUS-IranTies