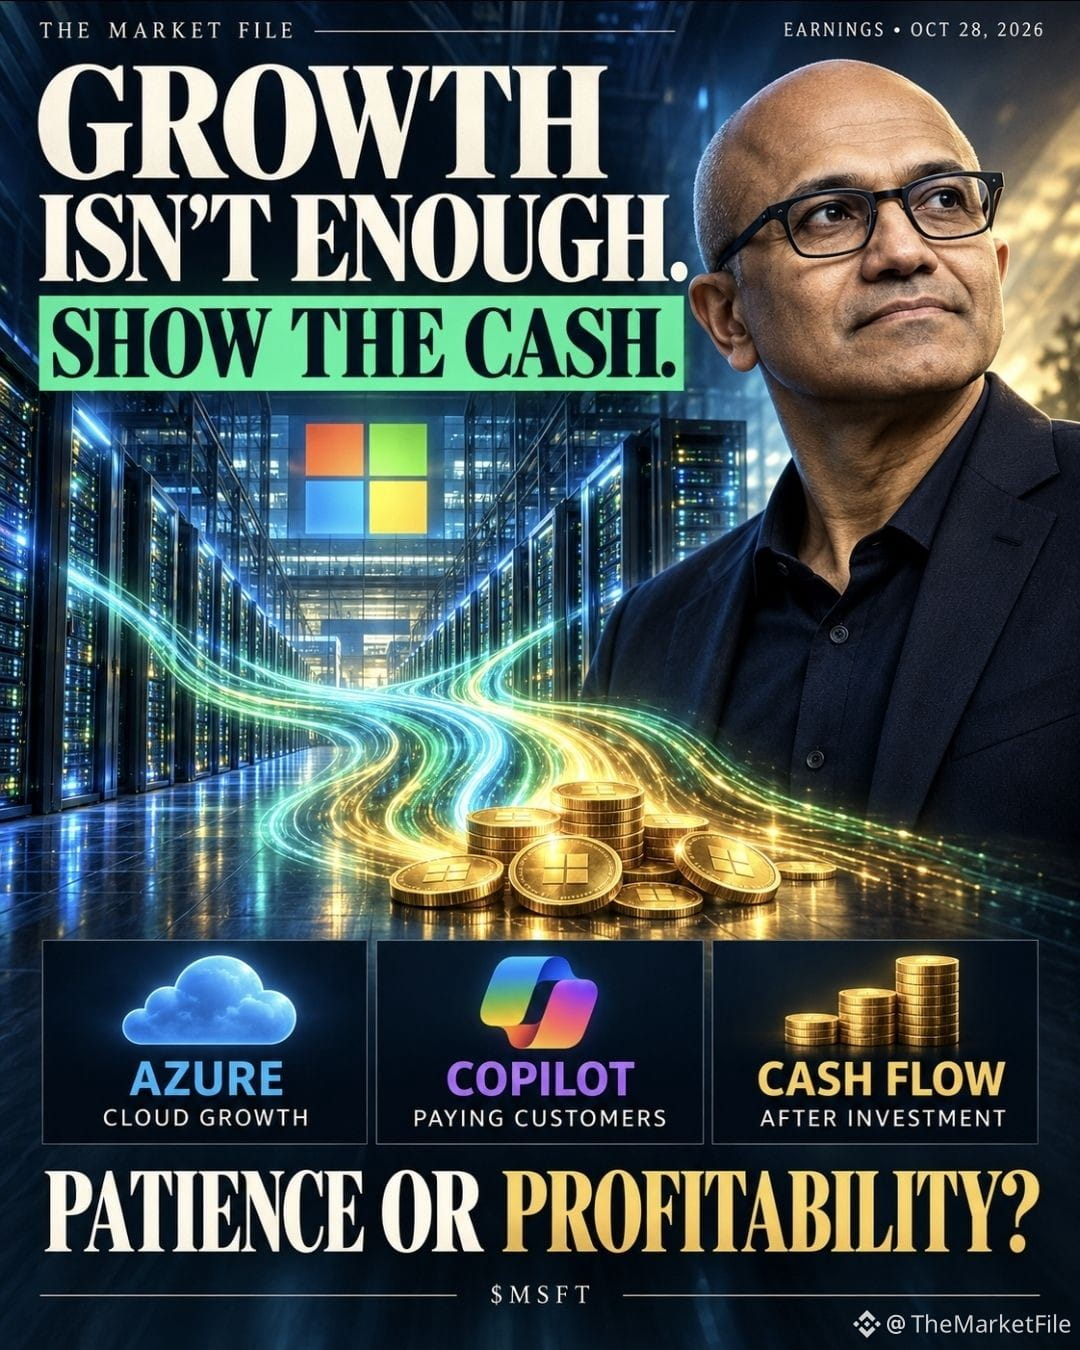
🚨 微軟可能超出預期……股價卻仍會下跌。
問題在於,它必須以多快的速度增長,才能證明 AI 投入物有所值。
市場觀察——AI 面臨考驗
2026年10月27日
微軟將於10月28日公佈財報。以下是根據公司自身指引設定的衡量標準。
☁️ AZURE:增長夠不夠?
公司預計按固定匯率計算,增長約45%。
我的檢驗標準:新增產能能否轉化爲收入?下一季度的展望能否延續這一勢頭?
🤖 COPILOT:付費用戶
微軟在2026財年結束時,Microsoft 365 Copilot 的付費席位超過3000萬個。
我想看到付費席位數和每位客戶收入的增長。增加一項 AI 功能,並不意味着就能自動實現變現。
💰 投入:超過500億美元
這是公司對本季度資本支出的預測:指總資本支出,並非全部用於 AI。
我關注利潤率、自由現金流,以及增長需要多少額外投資。
以上是財報發佈前的衡量標準,並非微軟即將公佈的本季度業績。
📖 我的看法:
微軟擁有一項優勢:它既能通過 Azure 銷售基礎設施,也能通過 Copilot 銷售構建於其上的工具。
但這項優勢必須體現在數據中。
🟢 強勁增長、付費客戶增加,以及有助於利潤率和現金流的業績展望,都能增強信心。
🔴 如果投入不斷增加,變現能力卻沒有明顯改善,我會感到擔憂。
業績即使超過市場共識,也仍可能不及股價已反映的預期。這就是買入一家優秀公司、卻面對極高市場預期的風險。
💬 如果 Azure 增長強勁,但投資令現金流承壓,你會給微軟更多時間,還是要求它拿出業績?
請選擇:耐心,還是盈利能力。什麼數據會讓你改變立場?
$MSFTB $MSFT
#EarningsSeason #Microsoft
#CanMicrosoftDeliverOnAI