Anthropic上市季度的利潤表,可能因RSU費用確認出現變化,不能只按主營業務突然變差來讀。前帖講老股何時可售,這次看的是另一件事:員工限制性股票單位何時歸屬、何時計入費用。
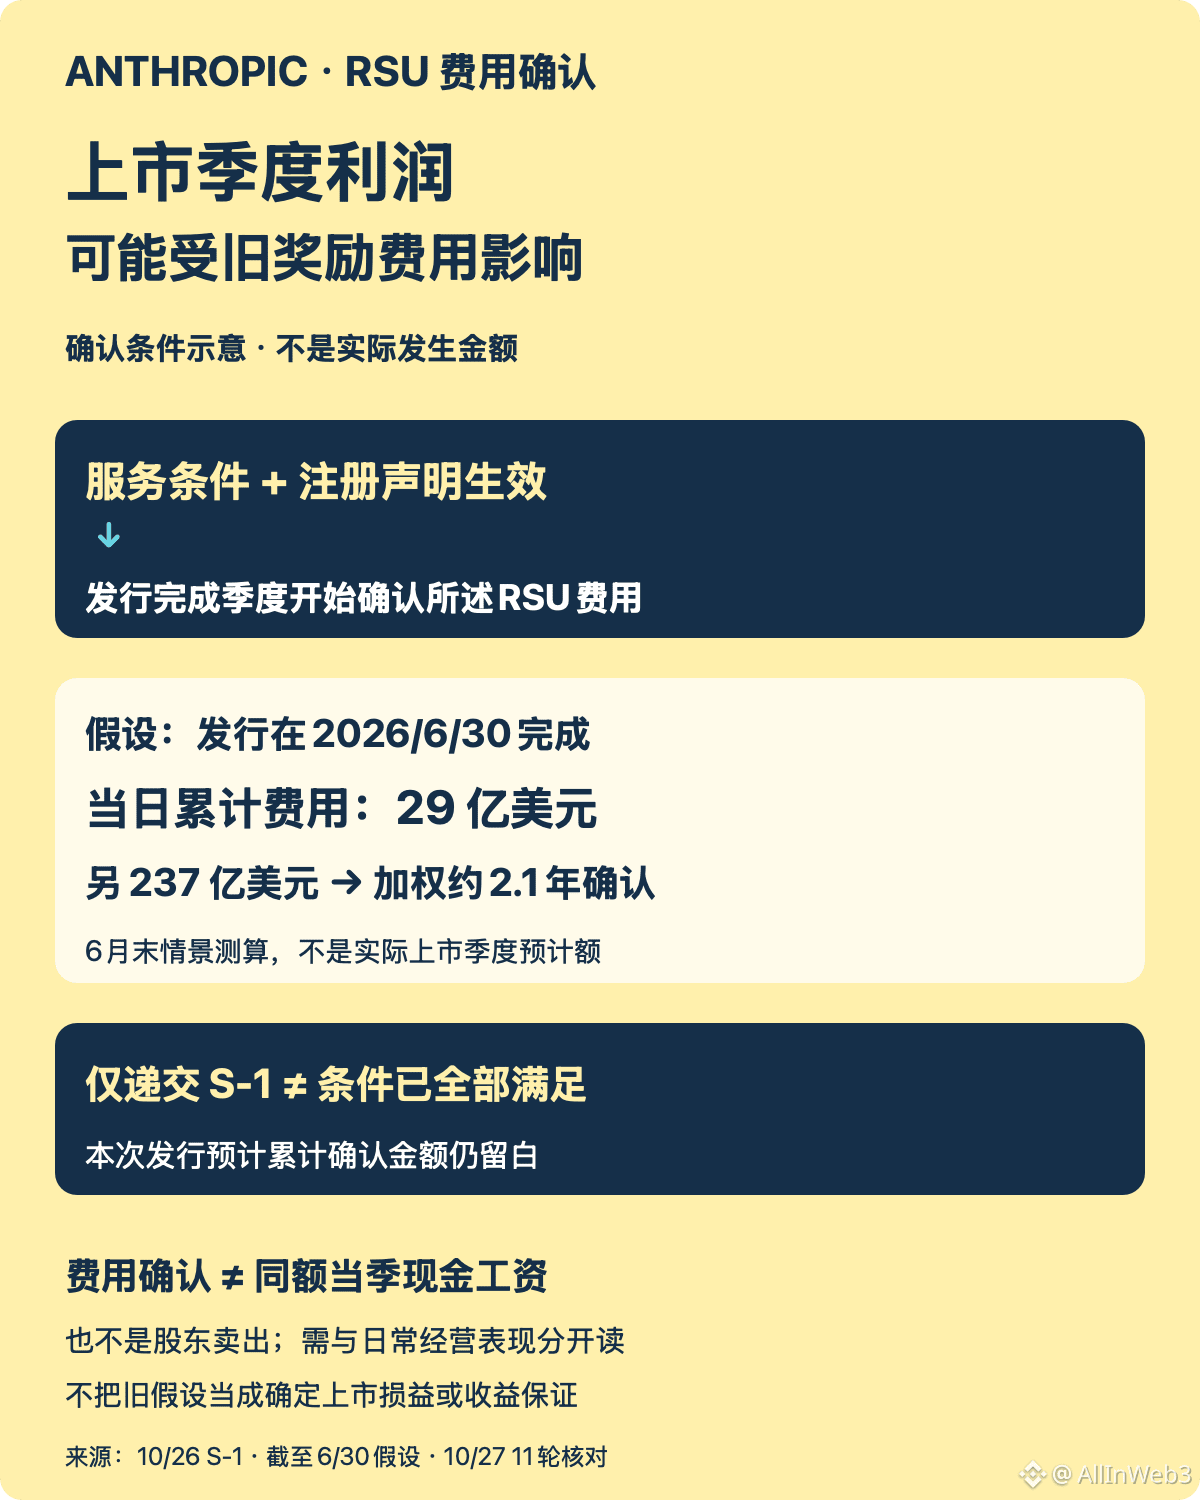
文件條件:10月26日S1說明,所述RSU同時設服務和業績條件。服務期通常四年,業績條件一般涉及控制權變更或本次註冊聲明生效。僅遞交S1,不等於這兩道條件都已滿足。
關鍵影響:截至6月30日,這類RSU尚未確認股權薪酬費用。公司表示,結合本次發行將開始確認相關費用,發行完成季度尤其會受影響;服務條件已全部或部分滿足的獎勵,可能帶來累計費用確認。
數字邊界:S1假設發行於6月30日完成,當日會確認29億美元累計RSU費用,另237億美元在加權約2.1年內確認。這是歷史時點假設,不是本次實際上市季度金額,更不是266億美元一次全記入;本次發行預計累計確認額仍留白。
下一觀察:註冊生效、發行完成及後續財報如何列示。股權費用確認不等於同額現金工資支出,也不能據此斷定主營業務惡化;要把這類確認影響與日常經營表現分開看。