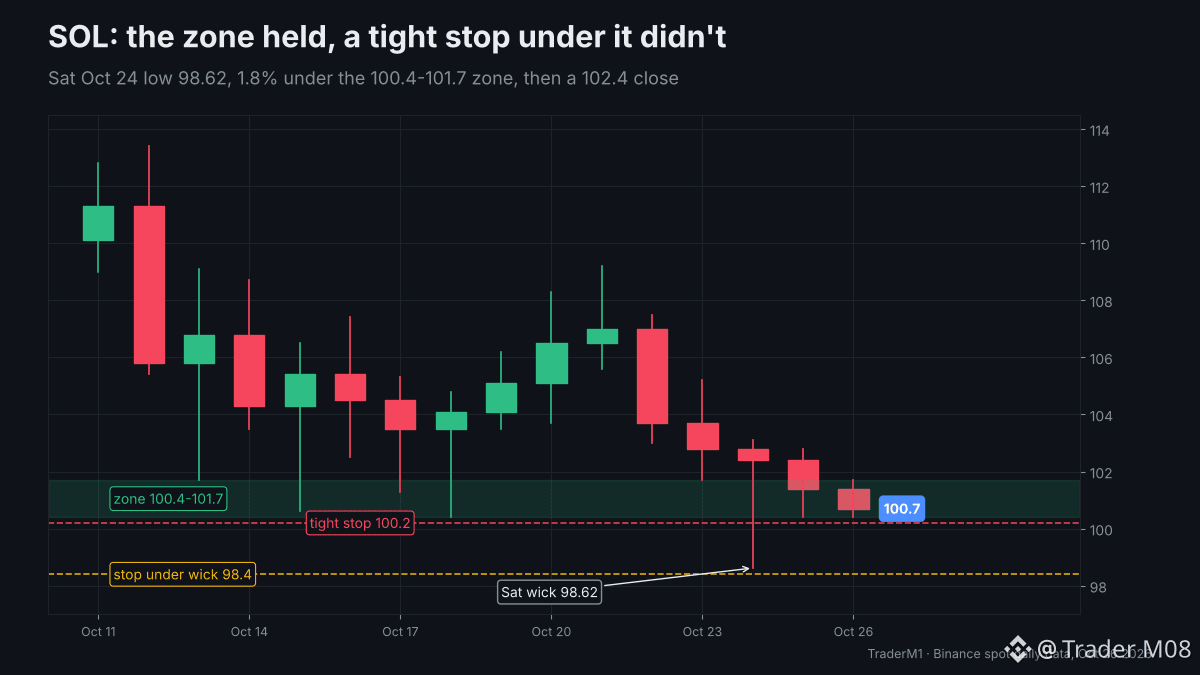
$SOL 區間在週六守住了。緊貼其下方的止損則沒有。
週六我指出,SOL 自 10 月 13 日以來已經五次觸及 100.4 到 101.7 的區間。當天晚些時候,它一度下探到 98.62,低於區間底部 1.8%,隨後收於 102.38。週日和今天的低點分別爲 100.37 和 100.40。
同一筆交易,兩種止損。1,000 USDT 賬戶,1% 風險 = 10 USDT,入場價約 101.0:
- 止損 100.2:距離 0.79%,倉位約 1,263 USDT。週六被止損。
- 止損 98.4,放在影線下方:距離 2.57%,倉位約 389 USDT。仍然持有中。
如果判斷錯誤,兩者都只會虧 10 USDT。更寬的止損只意味着更小的倉位。
我的收穫:
1. 明顯的關鍵位通常會先被掃一下,然後才真正站穩
2. 止損要放在邏輯失效的位置,而不是緊貼關鍵位
3. 讓倉位大小隨止損距離自動縮小
寫這段時,SOL 在 100.7,重新回到區間內。
如果你在這裏做 SOL 多單,止損會放在哪:100.4 下方、98.62 下方,還是等日線收盤?
$SOL