

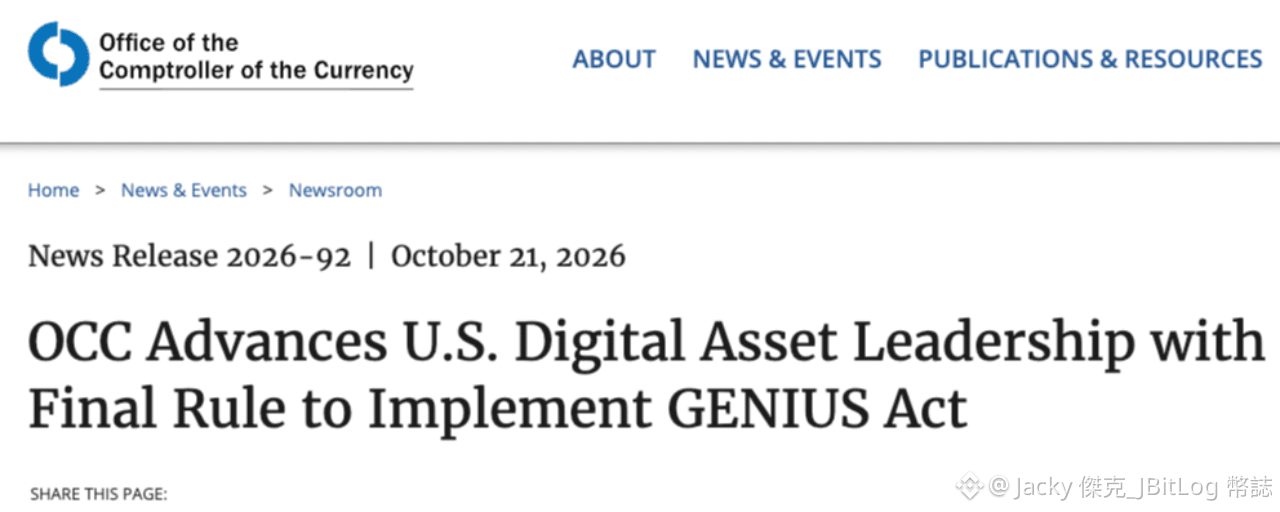
美國時間 10 月 21 日,負責監管全國性銀行的貨幣監理署(OCC),公佈了(GENIUS 穩定幣法)的最終施行規則。
而這部法本來就禁止穩定幣「發行商」直接付利息給持有人,所以我們要關注的是「交易所」這類第三方平臺,還能不能發?
今年 2 月的草案寫,發行商跟第三方的某些合作「可能違法」。但這次定案的版本,已經把這條拿掉了。
白話來說,像美國交易所 Coinbase 這類平臺拿穩定幣發「獎勵」給用戶,不會再被直接當成違法,之後由 OCC 一案一案審。
但美國銀行家協會執行長 Rob Nichols 當天就發聲明批評,說這份規則違背了「國會保護在地放款的明確意圖」,會威脅到銀行拿來放貸的資金。
聽起來,銀行是在替整個經濟把關。
但真的是這樣嗎?
◆◆◆
銀行最常引用的,是美國獨立社區銀行家協會(ICBA)的估算:如果穩定幣可以發利息,社區銀行(美國地方上的小型銀行)的放款會少 8,500 億美元,約新臺幣 27.5 兆元。
但白宮經濟顧問委員會今年 4 月從不同切角計算發現:就算全面禁掉利息,社區銀行的放款也只多 5 億美元,約新臺幣 162 億元,跟 ICBA 的數字差了約 1,700 倍;全美銀行加起來,也只多 0.02%。
那銀行到底在怕什麼?
因為錢放在銀行活存,銀行只需付你一點利息,就能再把錢借出去賺利差。然而穩定幣收益一放行,你就多了一個選擇,到時候銀行只能拿更高的利息留住你的錢。
但要注意的是,交易所發的穩定幣收益不是存款,所以平臺出事的時候,並沒有存款保險賠給你。
而臺灣 6 月 30 日三讀的(虛擬資產服務法)也跟美國一樣,只寫明穩定幣發行人不得付利息;至於交易所的穩定幣活存能不能繼續,要看金管會最快明年第一季公佈的子法怎麼說。
如果是你,你會選擇把錢換成 U 領比較高的利息,還是穩穩放銀行就好?
歡迎跟我分享~
⚠️ 以上內容僅供參考,不構成任何投資建議。