

區塊鏈項目能活下來,路徑比想象中簡單得多 —— 歸根結底只有四種。
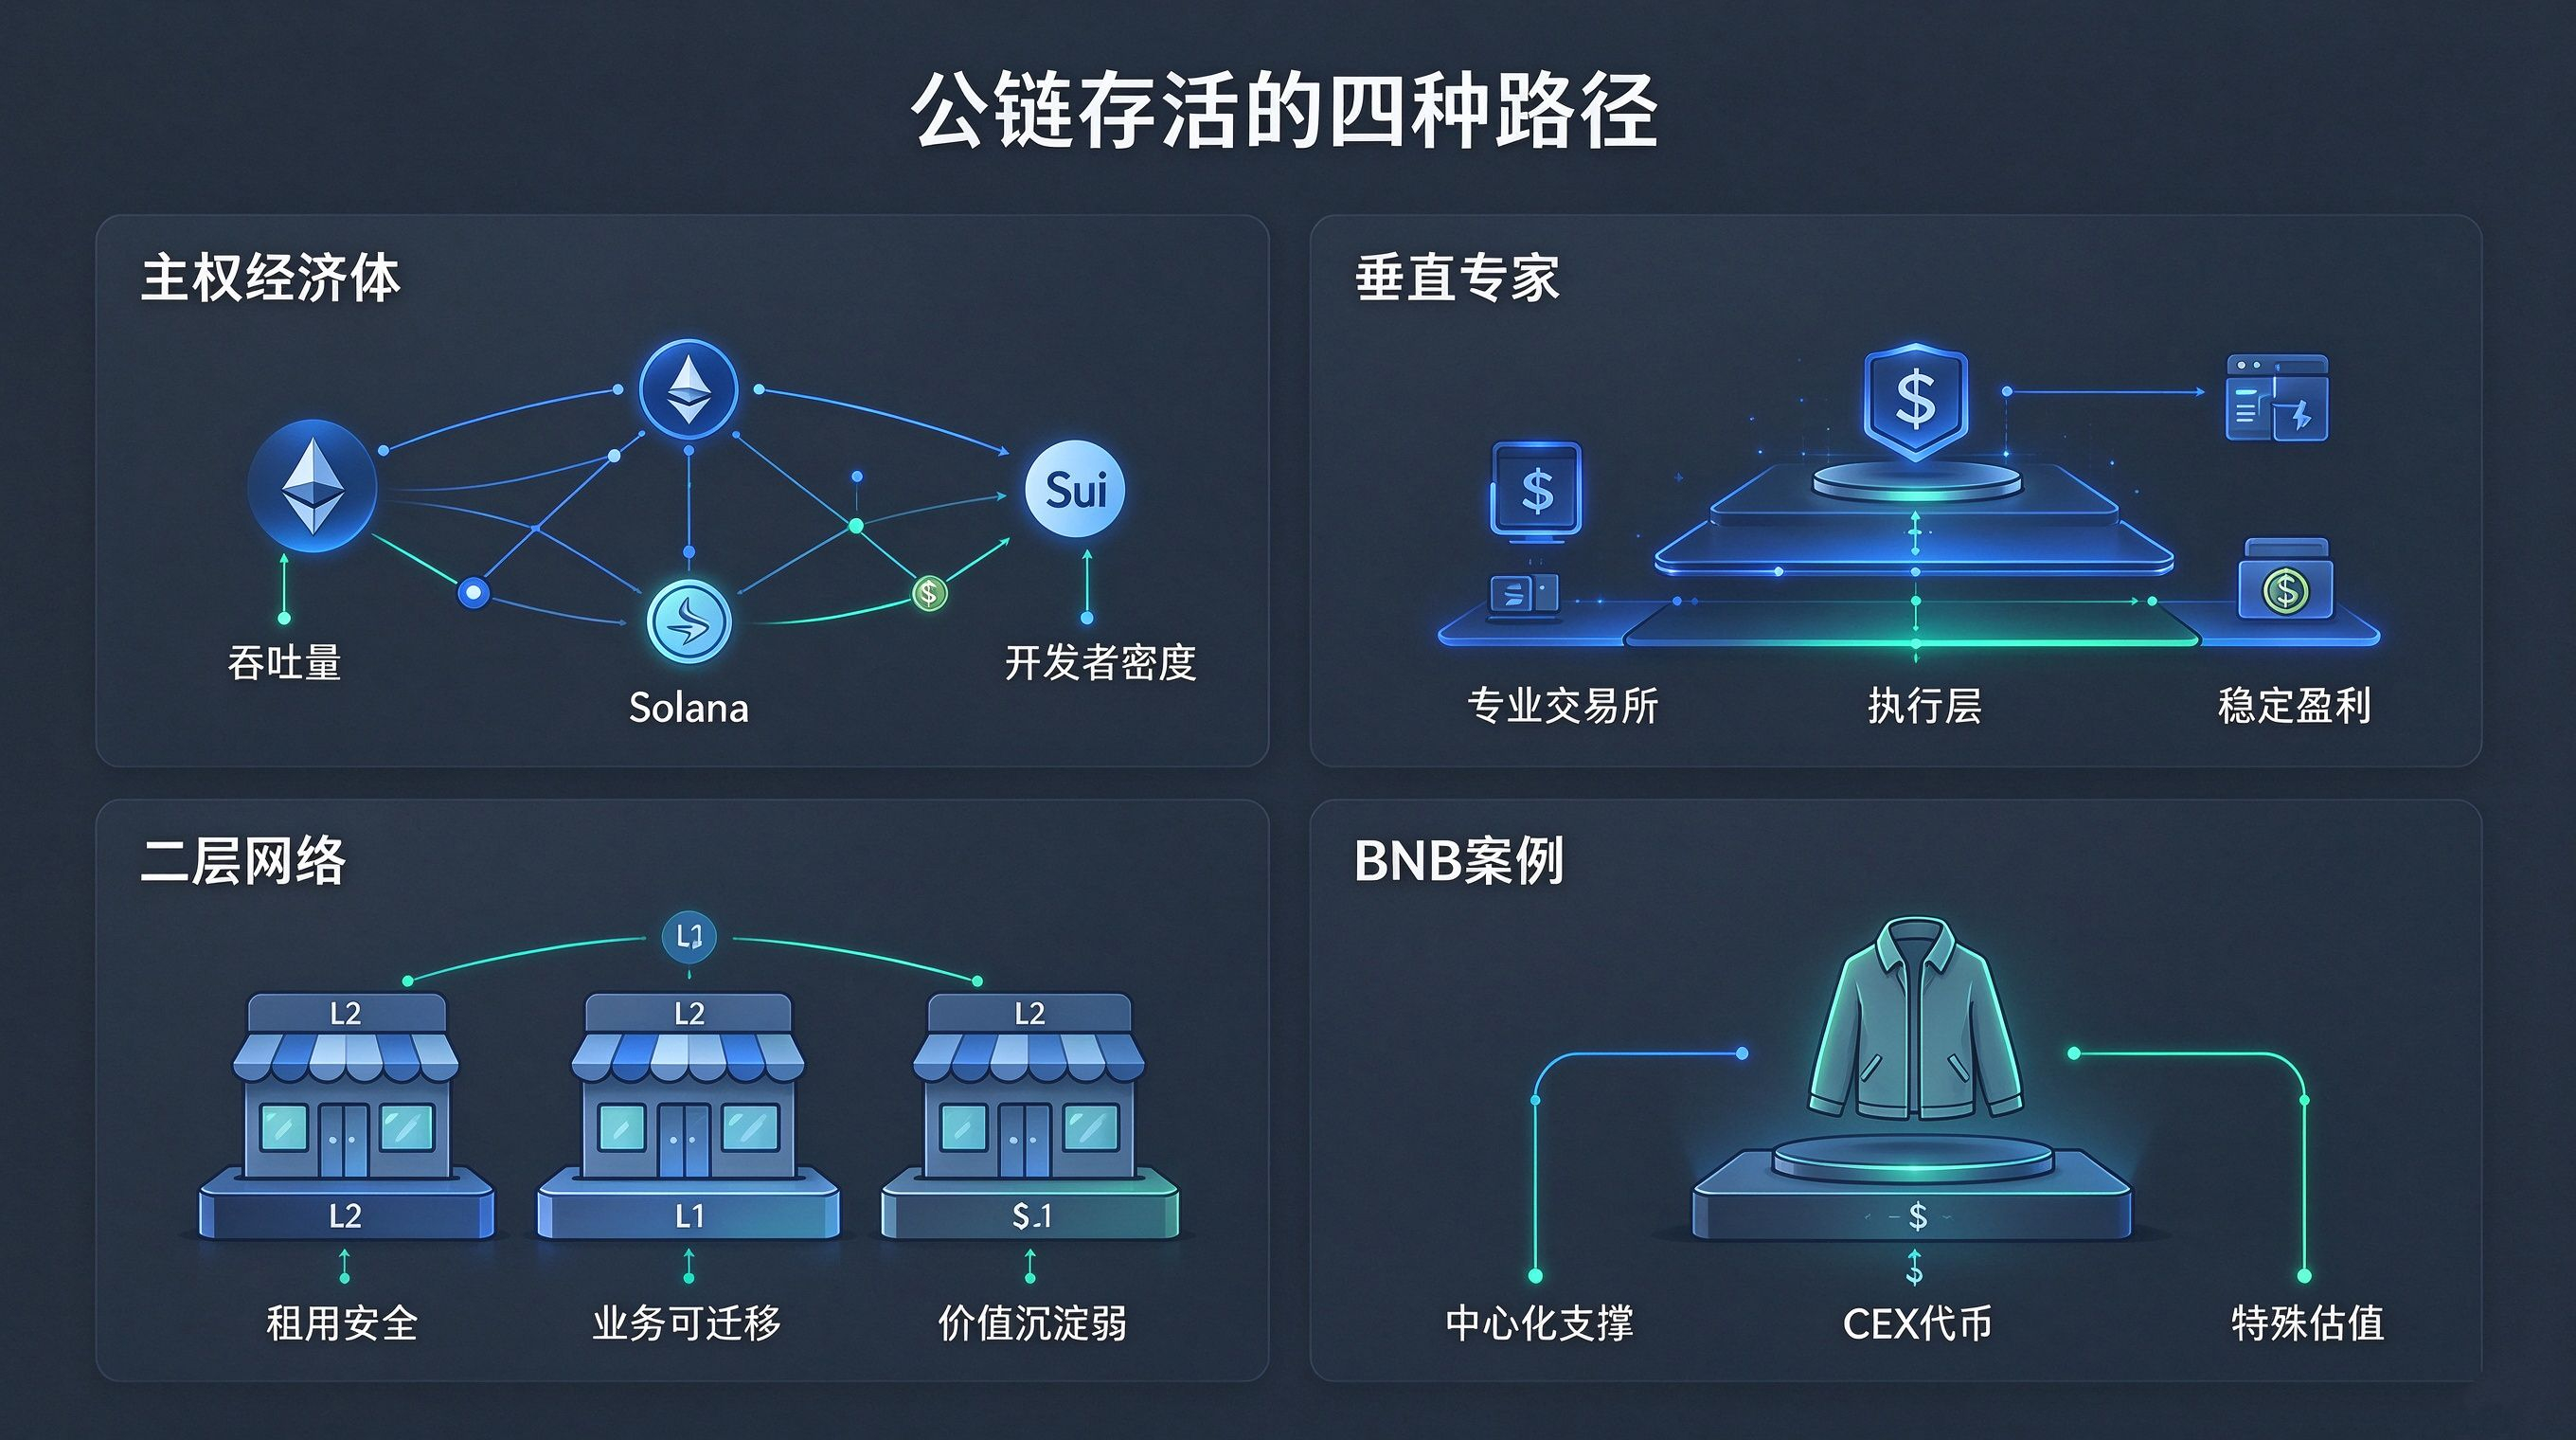
第一種,成爲主權經濟體。以太坊、Solana、Sui 這類少數公鏈,擁有足夠的吞吐量、可組合性和開發者生態密度,理論上能承載全球代幣經濟,有獨立、持久的安全底座。第二種,做垂直專家。Hyperliquid 是最乾淨的樣本,本質是一家垂直整合的交易所,恰好把公鏈當成執行層。這類專業交易所有穩定盈利,但天花板受利基市場限制,應該按 "有深護城河的交易所" 來估值,而不是開放式經濟體。第三種,做 L2 二層。依託 L1 租用其安全性,可以做成不錯的生意,但本質是搭在 Shopify 上的店鋪。就算某條 L2 死了,業務狀態也能在別處重建,所以它不像母鏈那樣沉澱價值 ——L1 擁有永續性,L2 只是租借。第四種是那個尷尬的存在,BNB。市場把它定價得像主權經濟體,但它並不去中心化,真正的持久層其實是幣安的資產負債表。它是好生意,卻該按 "披着 L1 外衣的中心化交易所代幣" 來估值。
多數公鏈爲什麼註定消亡
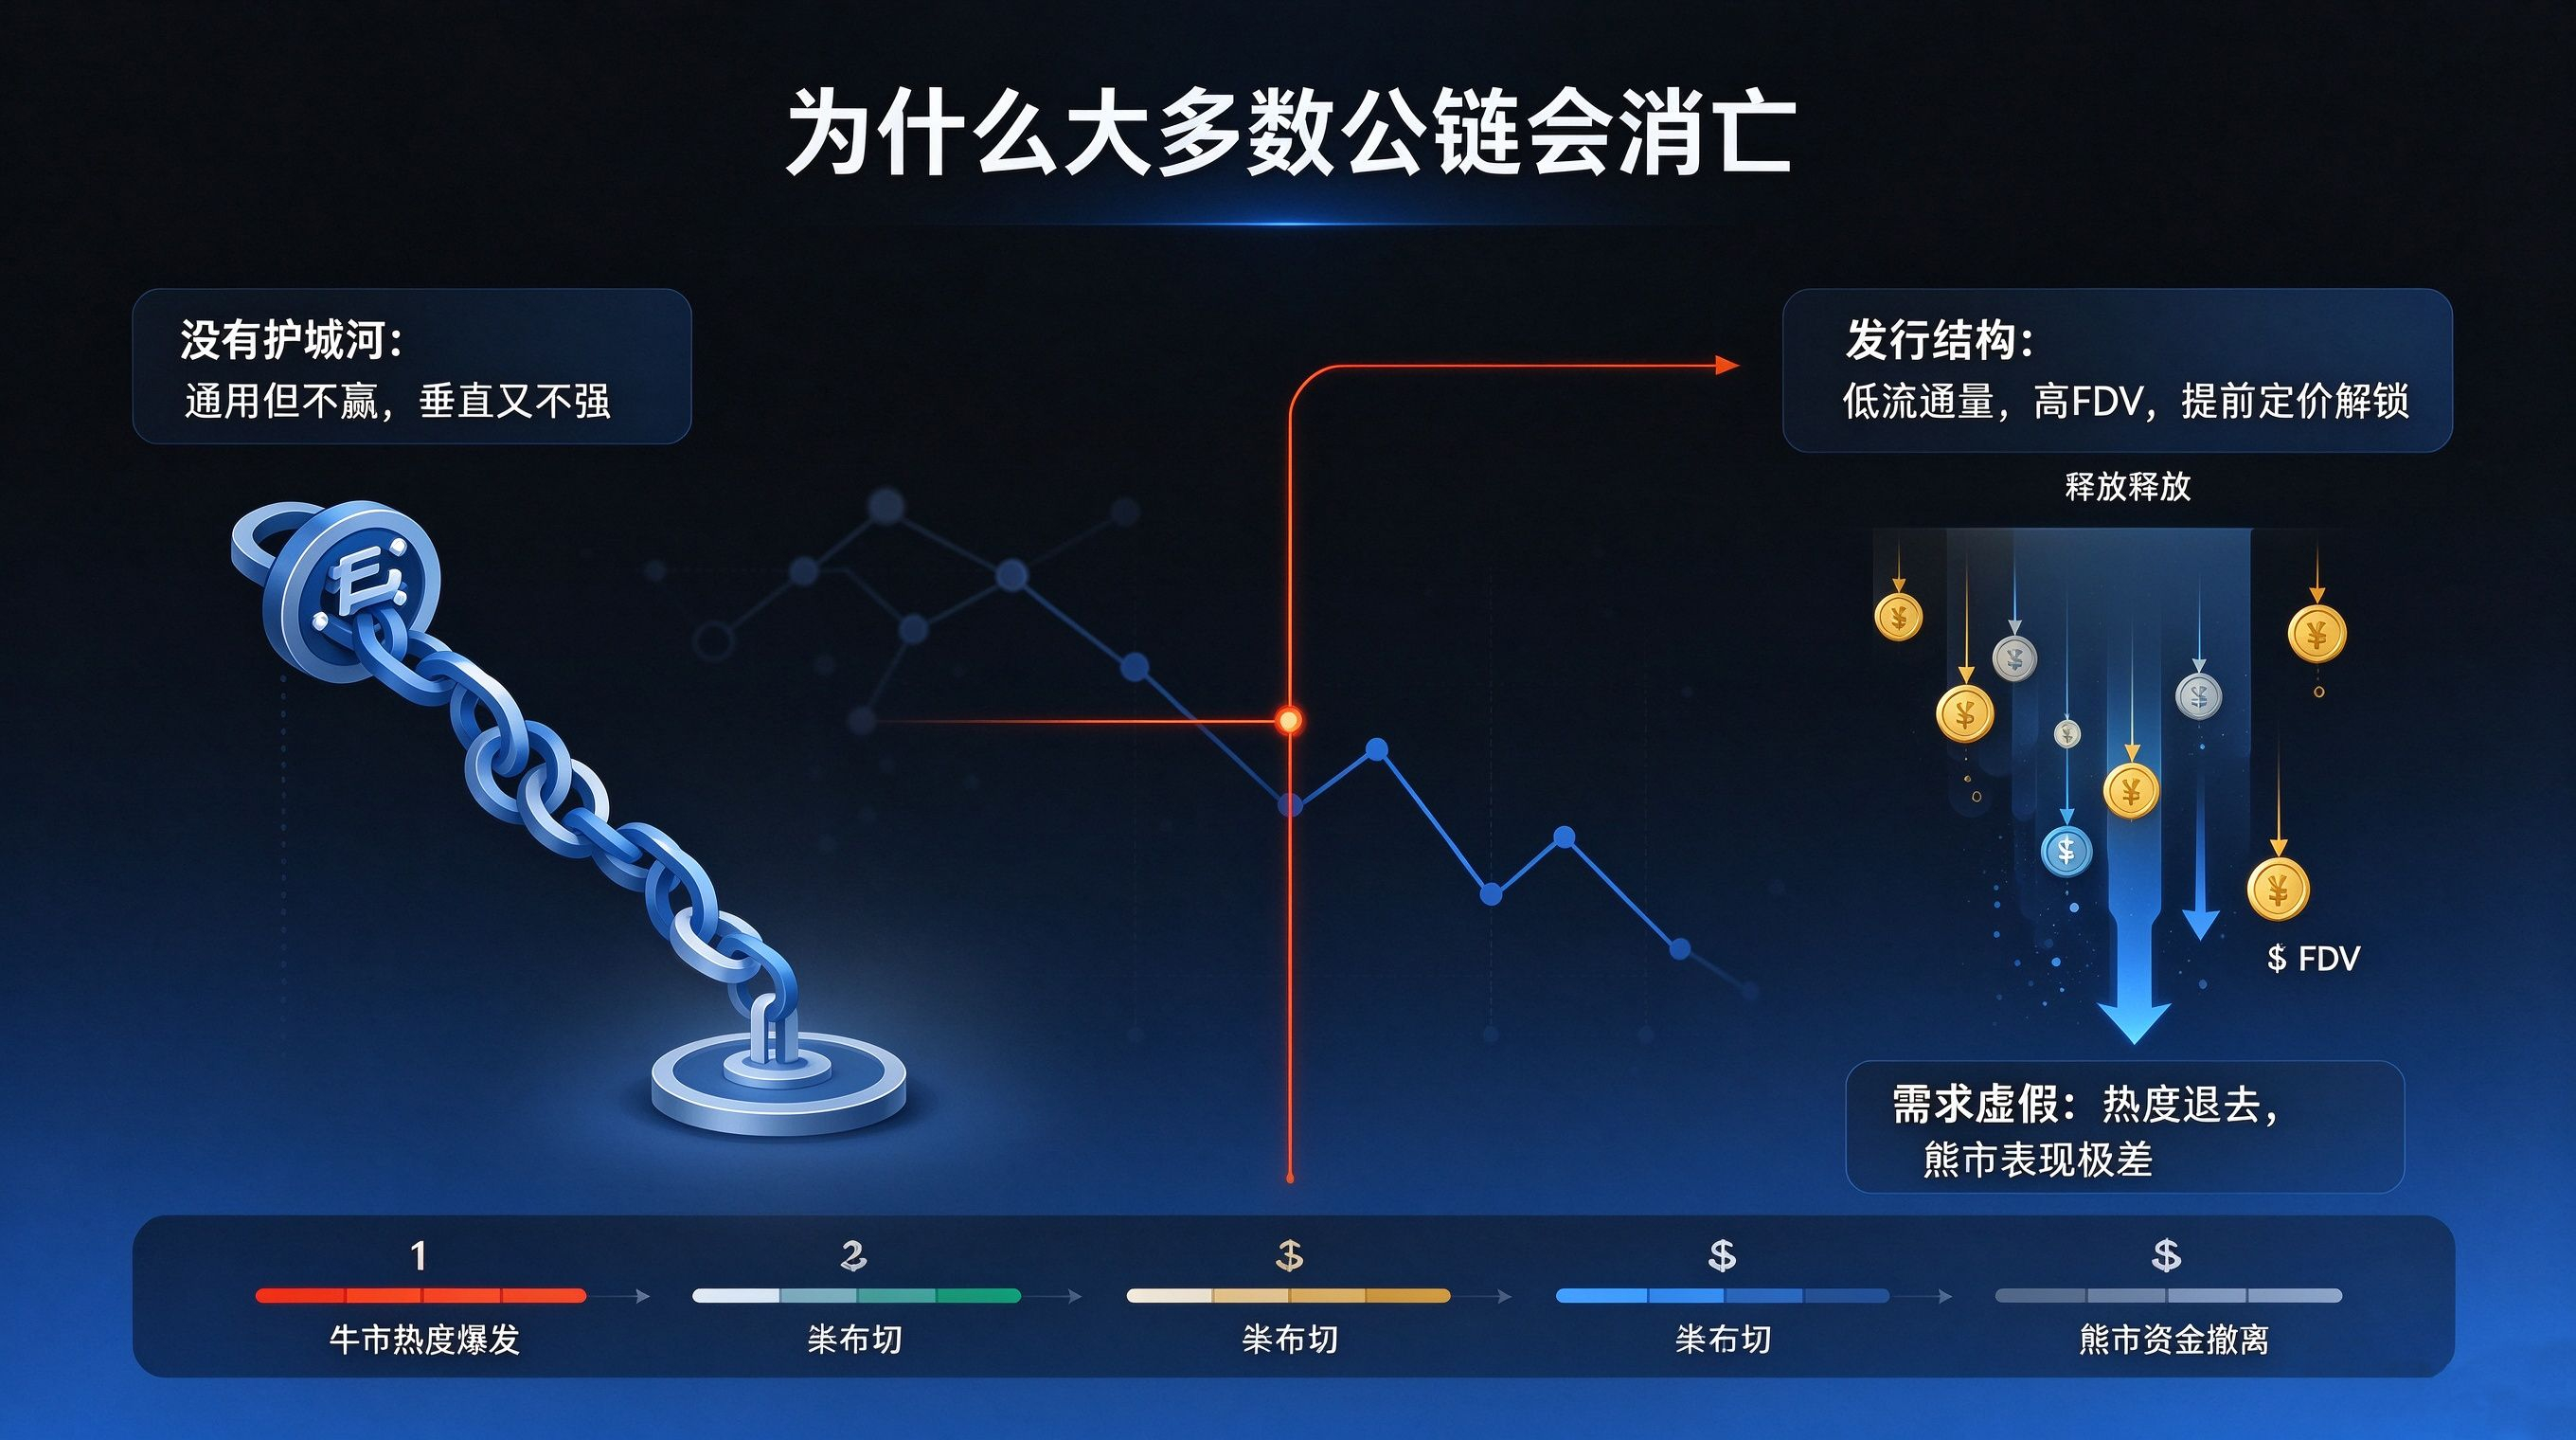
現在看過去兩個週期推出來的大多數公鏈,它們不屬於上面任何一類。足夠通用,想跟主權經濟體競爭,卻沒有贏的要素;不夠垂直,拿不到自己的生態位;又不夠中心化,搭不上別人的資產負債表。它們只是 "一條鏈"。沒有護城河的鏈,價值趨向於零。
這是結構原因,而真正 "殺死" 它們的是發行方式。我從 2024 年夏天就寫低流通量、高 FDV 的代幣,模式至今沒變。市場天然厭惡這種結構,所以一上線就跌,通常跌掉 70% 甚至更多,因爲所有人都在提前定價未來不斷解鎖的籌碼。牛市裏,有真實需求支撐的低流通量能爆發;可一到熊市,這些代幣表現極差 —— 除非解鎖基本結束或需求是真的。而一條沒有護城河的鏈,需求從來不是真的。它有一個 "賽季" 的熱度,熱度必須持續才能轉化成採用,但大多數做不到。
所以發行結構做的,只是把市場本來就要做的事,提前做了而已。
大家都在看錯記分牌
行業裏幾乎每一個估值框架都錯在這:把公鏈當企業去貼現現金流。但一條鏈的整個競爭面是效率 —— 贏得協調競賽的鏈,按定義就是把交易邊際成本推向零的那條。套進 DCF 模型,它會告訴你主導鏈比挑戰者更不值錢,因爲它每筆交易賺得最少。這個答案是反的。
給公鏈估值得反過來想:關掉以太坊試試。所有 L2 沒了,大部分穩定幣市場沒了,所有 DeFi、每一個 NFT、每一個代幣化資產,以及金融系統建在上面的整個未來能力,全沒了。那纔是以太坊的價值。沒人通過計算每個數據包收入來給 TCP/IP 估值,你靠跑在它上面的互聯網來估它。而 AI 代理沒有部落,每一次都會路由到最便宜、最高效的網絡,主動遠離任何收它不必付的費用的鏈。Solana 和 Sui 已經把穩定幣轉賬推向零成本。不同鏈承載不同東西,贏家拿走大部分,但長尾沒有投票權。
我自己也測過這些指標。今年早些時候我給 L1 建估值框架,用 FDV 對比 TVL、手續費、DEX 交易量、穩定幣市值,相關性近乎完美 —— 然後發現整個練習是循環的:TVL 用我試圖解釋價格的代幣計價,交易量隨投機漲,費用隨交易量漲,我等於用價格的函數去迴歸價格,量的是倒影不是物體。把價格效應剔掉後,費用收益率什麼都沒預測到,TVL/FDV 也沒預測到。唯一能預測回報的是資本週轉速度,而且方向是反的 —— 資本週轉最快的鏈,接下來表現最差;資本停留不動的鏈,反而最好。速度是熵,粘性是相干性。留下、被借出、被抵押、被重新質押的資本在建立關係;來了就走的資本把鏈當賭場,離開時什麼都不留。
倖存者長什麼樣
所以我只盯三件事,沒有一件是價格。
第一,價格崩了,每個用戶的經濟密度是否保持。2024 年 12 月峯值到 2026 年 2 月,我盯的一條鏈跌了 83% 價格、78% 的 TVL,活躍地址少了四分之三,可每個活躍用戶部署的資本幾乎沒變,峯值和低谷都約 2100 美元。遊客和機器人走了,留下的人做的事和之前一樣多。只有三條 L1 在這輪迴撤裏保持了密度:以太坊、Solana 和 Sui。
第二,代幣下跌時穩定幣是否繼續流入。鏈上的一美元不會因爲代幣跌而縮水,跌市中美元還在進來,那是外部資本在做出深思熟慮的選擇。這三條鏈都做到了。
第三,熊市裏開發者是否持續遷入 —— 這是我最看重的。用戶部署資金,幾分鐘就能撤走;開發者投入的是特定語言和架構的多年專業積累,轉行成本極高。當開發者在熊市裏向一條鏈遷移,你看到的是信息最充分的人,在用加密裏最高的轉換成本做高信念決定。沒有價格圖會告訴你這件事。
錢包增長和價值交易增長,開發者都先於兩者到來,而且這一切在回撤中持續。那就是倖存者。證明這一點,你就抓住了遊戲的核心;證明不了,你手裏拿的只是商品。
大多數會死,少數不死的,纔是全部遊戲。所以別把時間花在長尾上,去關注採用,不是價格。