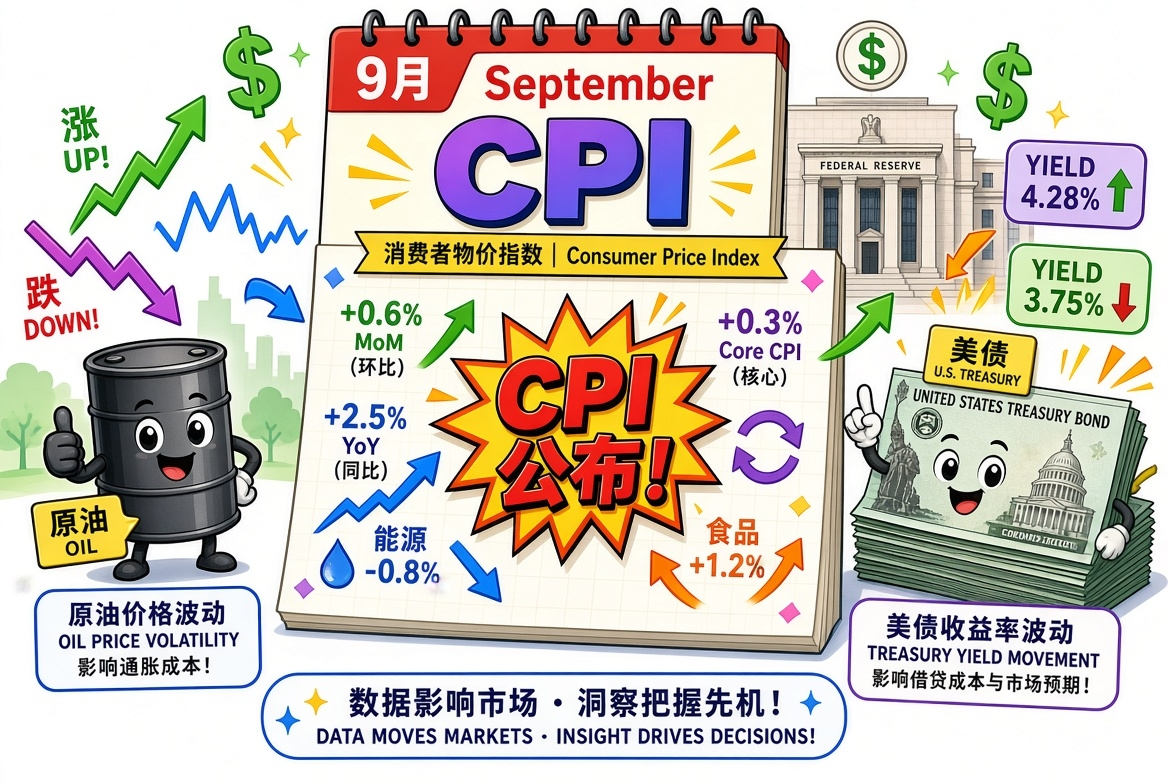

9月CPI(將於10月14日8:30 ET公佈)是聯儲10月27-28日會議前的最後重要通脹數據,市場普遍預期整體通脹因能源回升,核心相對溫和。這對原油和美債的影響主要取決於數據與預期的偏差,尤其是核心CPI。
市場共識預期(綜合多方)
整體CPI:環比約+0.5%~0.6%(前值+0.4%),同比約3.6%~3.7%(前值3.4%)。
核心CPI(剔除食品能源):環比約+0.2%(前值+0.3%),同比約2.4%~2.5%(前值2.4%)。
能源是主要推手。9月汽油價格大幅上漲(有分析指向環比接近+9%~10%),帶動能源分項顯著貢獻,主要受中東局勢、霍爾木茲海峽風險及美伊相關衝突推高油價影響。核心則預期放緩,因租金/住房服務有所軟化,服務和商品壓力相對可控。部分機構(如高盛)略偏鷹,整體同比看3.7%、核心環比略高於共識。
當前背景:聯儲9月已加息一次(目標區間至3.75%-4.00%),10月加息概率市場定價較低(約15%-20%),更多關注12月及之後。10年期美債收益率近期在5.2%附近(10月13日左右約5.21%-5.24%),油價方面WTI約94美元/桶附近,布倫特約105美元左右(高位但有所回落)。
對原油的潛在走勢影響
原油本身是CPI能源分項的核心驅動,而非單純“結果”。數據公佈後:
符合或略高預期(整體偏熱、能源貢獻大):短期可能強化“通脹粘性”敘事,支撐油價高位震盪或小幅反彈,尤其若市場解讀爲供應風險持續。但若核心溫和,油價更易受地緣(中東/俄烏能源相關)和實際供需主導,而非CPI本身。
大幅超預期熱:可能引發對進一步緊縮的擔憂,間接壓制需求預期,對油價偏負面;反之若核心明顯偏軟,市場可能更關注能源衝擊的臨時性,油價波動更多回歸基本面。
整體看,CPI後油價方向仍高度依賴地緣進展(例如柴油供應、停火相關消息),而非單一數據。近期油價與美債收益率有一定正相關(通脹擔憂通道)。
對美債(收益率)的潛在走勢影響
美債對核心CPI更敏感,整體CPI的能源噪音相對次要:
核心符合/偏軟(環比≤0.2%):強化10月不加息預期,短端(2年期)收益率有下行空間;長端(10年、30年)可能跟隨回落或高位整理,尤其若油價同步穩定。利好債市(價格上漲、收益率下降)。
核心超預期熱(環比≥0.3%):重燃加息/更緊政策定價,短端收益率上行更明顯,長端也可能受通脹預期和期限溢價推升,延續高位壓力(近期已接近多年高點)。
整體熱但核心冷:典型“剪刀差”情景,債市反應可能分化——短端因政策路徑緩和而受益,長端因能源通脹擔憂而韌性較強。市場當前已部分消化能源推動的整體回升,真正意外在覈心結構和後續傳導。
總結情景:
基準(整體因油回升、核心溫和):原油高位波動,美債收益率短端有所緩和、長端高位震盪。
偏熱意外:油價和收益率同向上行壓力加大。
偏冷意外:油價可能承壓,美債收益率明顯回落。
數據公佈後關注細節(汽油、住房、服務、商品分項)和聯儲官員後續表態。市場波動可能較大,尤其開盤前後。以上爲基於當前共識的分析,實際走勢受即時數據、地緣和風險偏好影響,非投資建議。