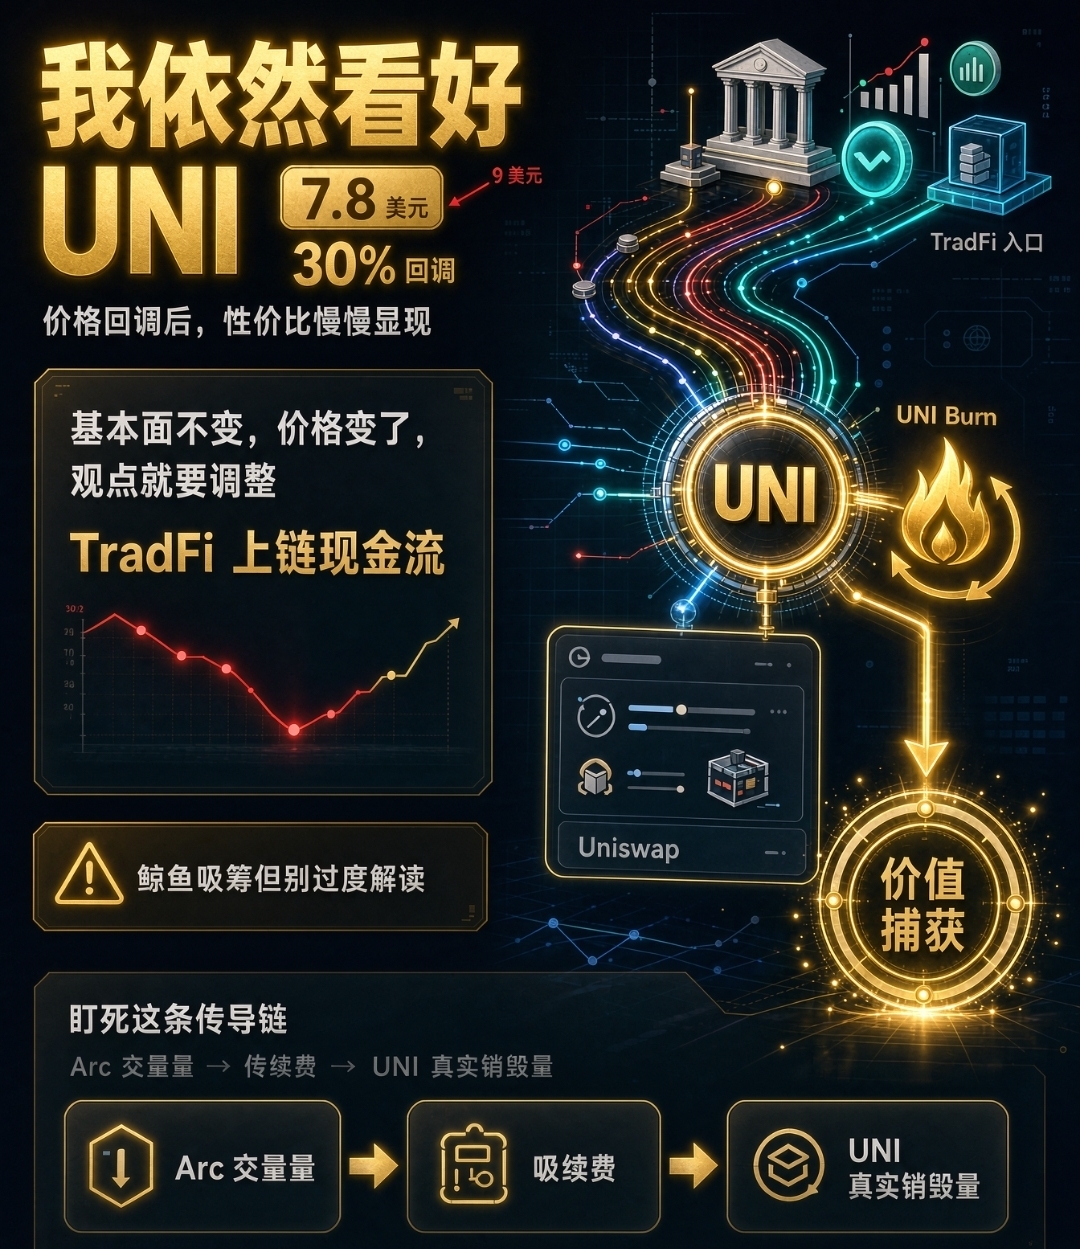
9 美元那個階段,我確實覺得 UNI 貴了——80 億美元的市值,對一個 DeFi 老牌項目來說定價偏滿。但現在價格回落到 7.8 美元附近,從高點算起已經縮水了 30%,我的態度也隨之轉變。
這件事讓我更確信一個原則:項目好不好和買得貴不貴,是兩筆賬。基本面不變的情況下,價格變了,估值就變了,觀點當然該跟着調整。死守一個判斷不放,那不是信仰,是執念。
關於"捆綁羅賓漢鏈"這個擔憂
最近 UNI 這波下跌,很多人把原因歸結爲它和 Robinhood Chain 綁得太緊——RH 鏈一熄火,UNI 就跟着完蛋。我不認同這個線性推導。
換個視角看,恰恰是這種"綁定",讓 UNI 開始具備了一種稀缺屬性:它能喫到 TradFi 資產上鍊的現金流。
Uniswap 協議產生的交易費,已經在通過 Burn 機制迴流到 UNI 持有者手裏。更關鍵的是,如果 Circle 的 Arc 生態——v2、v3、v4 各版本的手續費都能接進來,那麼穩定幣結算、機構資產流轉、代幣化現實世界資產(RWA)在 Arc 上發生的每一筆交易,理論上都有機會轉化爲 UNI 的持續銷燬量。
這不是空想。這是從"治理代幣"到"現金流代幣"的範式躍遷。
三條數據鏈,比任何預測都重要
我不會現在就吹 Arc 能帶來多少收入——那不負責。真正值得盯死的是這條傳導鏈:
Arc 鏈上交易量 → 實際收取的手續費 → UNI 真實銷燬量
三步,缺一環都不成立。前兩步跑通了,第三步纔有意義。所以與其聽人畫大餅,不如定期去鏈上看這三個數字的變化趨勢。
籌碼結構:有吸籌,但別過度解讀
鏈上數據顯示,自 9 月 28 日起,鯨魚地址累計增持約 113 萬枚 UNI。此外有一個大戶此前投入約 2420 萬美元,買入了 312.5 萬枚 UNI。
但這裏必須做一次去重——這 312.5 萬枚實際歸屬同一控制人的 5 個錢包,不能當成 5 個獨立多頭。鏈上分析最常見的錯誤,就是把拆分地址當成新增參與者。
更重要的是,即便算上這些增持,鯨魚羣體的總持倉仍低於 9 月初的水平。這說明籌碼還沒有真正重新集中,底部的籌碼結構還在洗,短期內大概率還要經歷一段反覆磨底的階段。
我的核心判斷
UNI 真正值得押注的點只有一個:
傳統金融的真實交易量,能不能大規模進入 Uniswap 生態?進來了之後,又能有多大比例通過 Burn 機制沉澱到 UNI 上?
這條鏈路一旦跑通,UNI 的價值捕獲邏輯會徹底改寫——從一個"靠流動性挖礦和治理敘事撐着"的代幣,變成一個"有真實協議收入支撐"的資產。到那一步,幾百億美金的市值上限是完全可以討論的。
在那之前,我不會喊單,只會持續觀察。