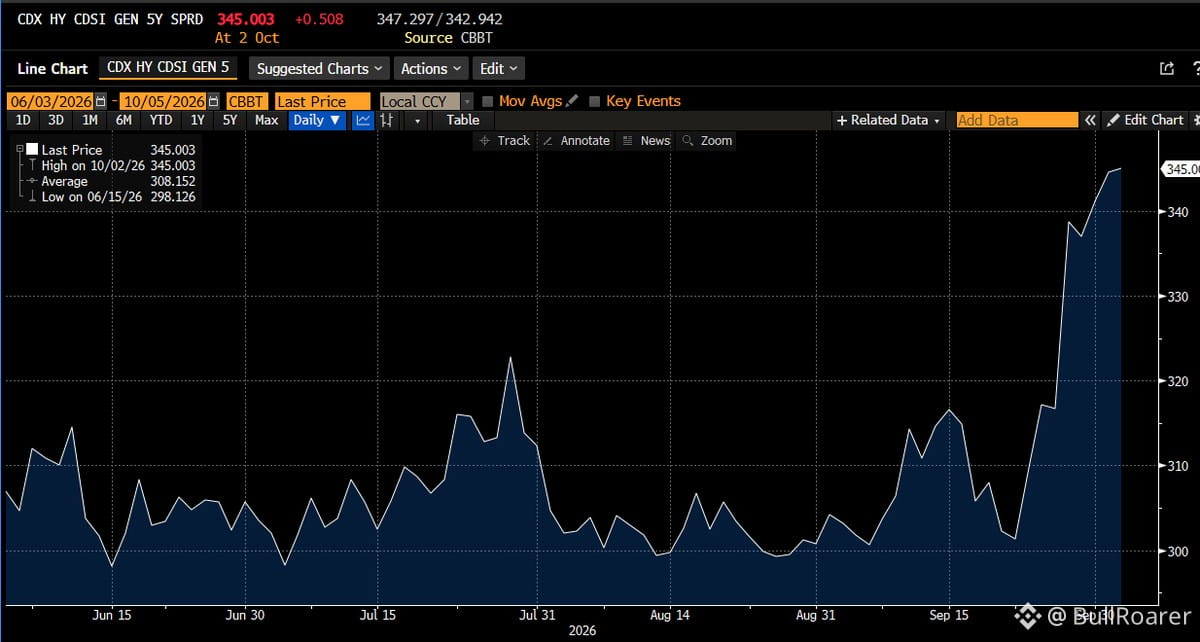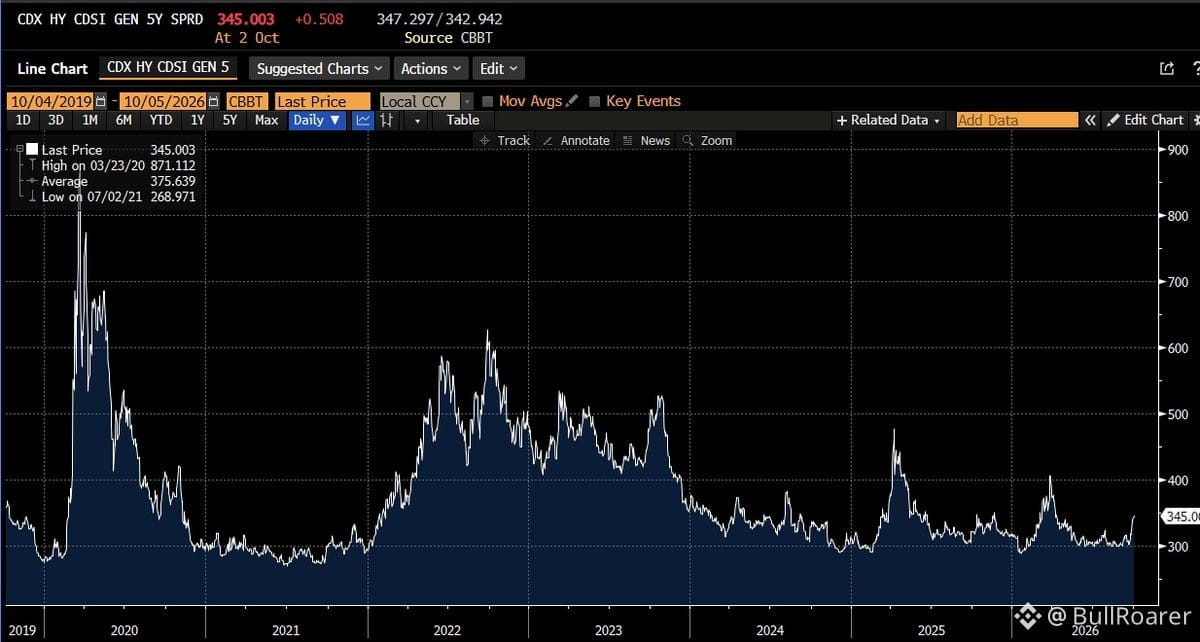
HY利差在4個月內走寬了——但情境很重要。
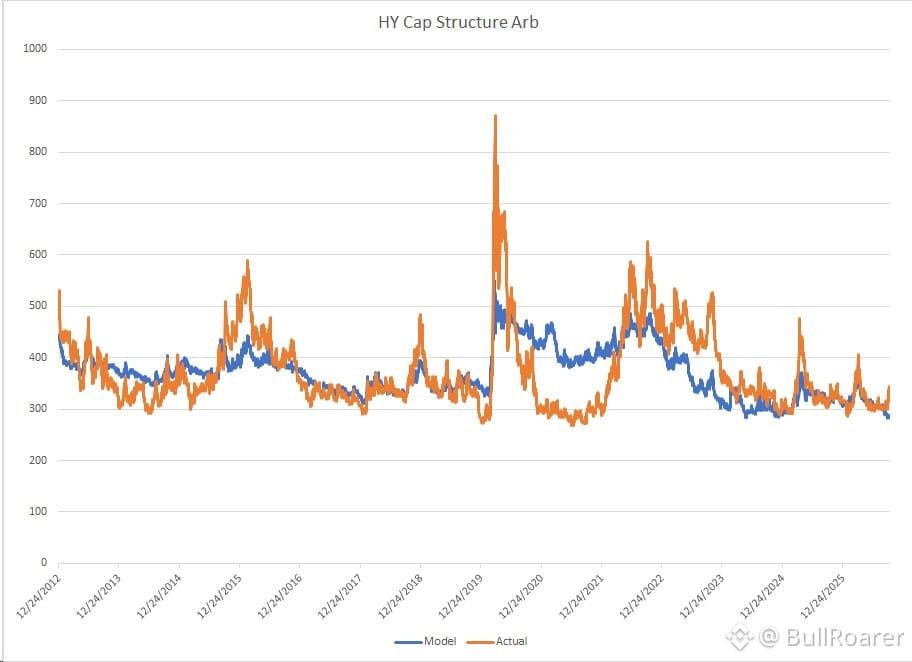
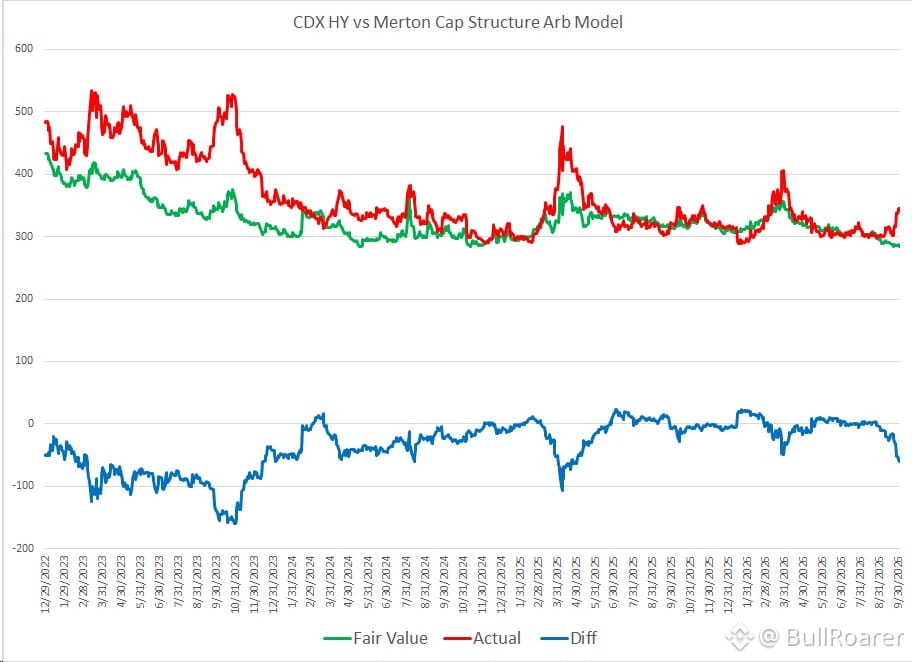
莫頓模型(股權波動率+槓桿+期限層級)表明,利差仍能與基本面保持清晰的對應關係。信用並沒有在“尖叫”壓力。要把這算作明顯的高位,你得費很大力氣。
事實上,與遠期限的股票看跌期權相比,企業利差顯得很便宜。槓桿、波動率和價格走勢都在說:信用狀況沒問題。
悲觀者:先深呼吸一下。這不是2008年。這是噪音,不是格局轉變。
莫頓模型(股權波動率+槓桿+期限層級)表明,利差仍能與基本面保持清晰的對應關係。信用並沒有在“尖叫”壓力。要把這算作明顯的高位,你得費很大力氣。
事實上,與遠期限的股票看跌期權相比,企業利差顯得很便宜。槓桿、波動率和價格走勢都在說:信用狀況沒問題。
悲觀者:先深呼吸一下。這不是2008年。這是噪音,不是格局轉變。