


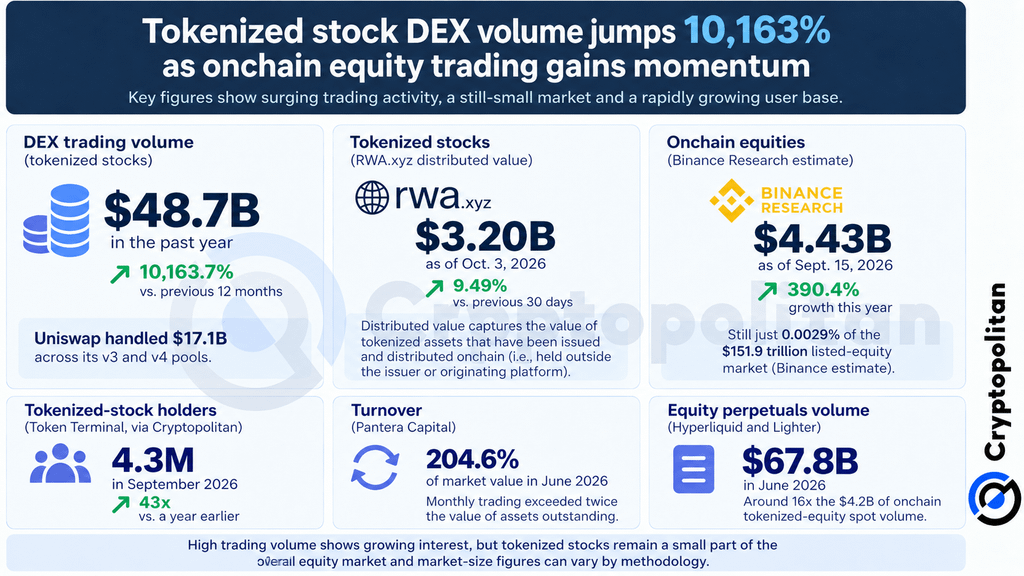
根據鏈上數據,代幣化股票在過去一年在去中心化交易所的交易額達到487億美元。與前12個月相比,這一數字增長了10,163.7%。在交易量方面,Uniswap表現領先,已在不同的v3和v4池中完成了171億美元的交易。
這一增長表明,代幣化股票正在逐漸不只是作爲鏈上存在的資產。接下來更重要的是觀察是否有足夠多的買家和賣家進入市場,從而形成可行的二級市場。然而,僅憑較高的交易量數據並不意味着所有權得到了保障,或者市場上有大量流動性。
交易量、市值與持有人是三件不同的事
487億美元的數字反映的是交易活動,但並不是存在中的代幣化股票的實際數量。
根據 RWA.xyz,代幣化股票的分散價值(鏈上權益市場的一部分)在 10 月 3 日時為 32.0 億美元。所謂分散價值,是指已發行並分散到各處的代幣價值。
代幣化股票 DEX 交易量同比成長 10,163.7%,過去一年交易額達 487億美元
Uniswap 以 v4 與 v3 的合計 171億美元交易量領先 pic.twitter.com/rULbw2f4rS
— Token Terminal 📊 (@tokenterminal) 2026 年 10 月 2 日
另一方面,Binance Research 則依賴更廣泛的「鏈上權益(onchain equities)」概念;其估計在 9 月 15 日時,市場規模為 43.3 億美元,今年展現了驚人的 390.4% 成長。即便用這個衡量方式,鏈上權益的規模也僅占已上市股票的估計市值 151.9 兆美元的 0.0029%。
根據 Cryptopolitan 的說法,Token Terminal 在去年 9 月報告有 430 萬名代幣化股票持有人,幾乎是前一年的 43 倍。不過,這些數據是針對區塊鏈位址,而非已驗證的個人,因為單一個人可能持有多個錢包。
 DEX 交易量、分散價值、持有人與永續合約的比較
高周轉、集中在少數幾個代幣上
Pantera Capital 在 9 月發布的《代幣化現況報告》顯示,6月代幣化權益的現貨周轉率約為 204.6%。這意味著,該月份交易的代幣化權益價值,是當月發行的兩倍以上。然而,Pantera 也警告:整體類別的高周轉率可能僅由少數幾個交易量很大的代幣驅動,而其他多數代幣幾乎沒有什麼活動。
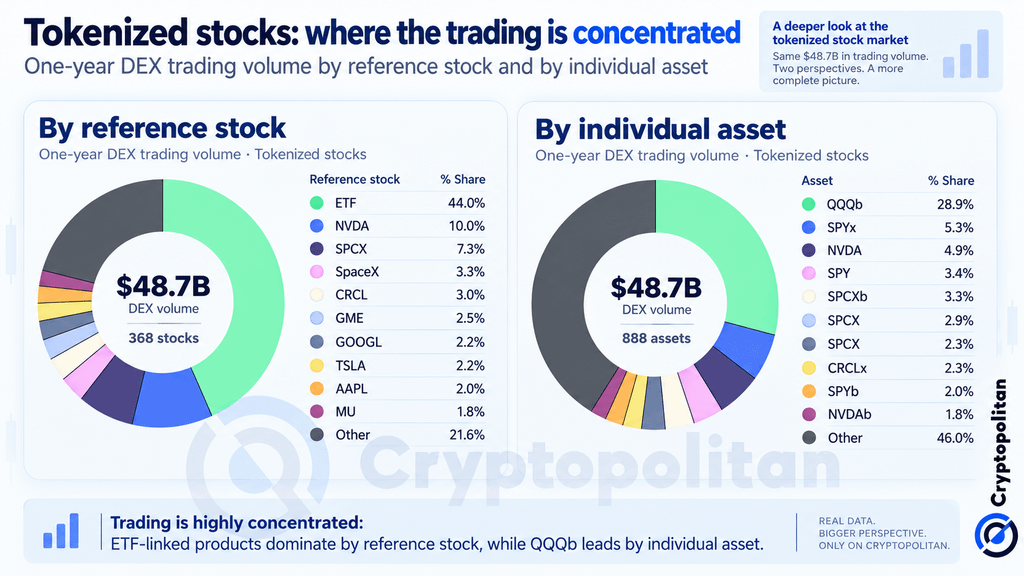
同樣的情況也出現在 Token Terminal 的資料中,針對與 487億美元 DEX 量對應的同一個年度期間。以參考股票計算,ETF 連結產品占交易的 44.0%,其次是 NVDA(10.0%)與 SPCX(7.3%)。若看個別資產,僅 QQQb 就占 DEX 量的 28.9%,遠高於 SPYx 的 5.3% 與 NVDA 的 4.9%。
在衍生品的情況下,活動量更是顯著。6月,在 Hyperliquid 與 Lighter 上交易的權益型永續合約規模約為 678億美元,而代幣化權益現貨交易僅約 420萬美元。這表示,許多交易者似乎更有興趣押注股價走勢,而不是實際持有代幣化股票份額。
 按參考股票與個別資產劃分的交易集中度
為什麼交易者正在轉向鏈上
使代幣化股票具有吸引力的原因相當簡單。FalconX 指出,分割式所有權、近乎即時的交割、潛在的 24/7 交易,以及 DeFi 的實用性,是推動日益增長興趣的關鍵理由。
隨著對代幣化股票存取的需求成長,交易所也擴大了產品供給。Kraken 在 2025 年開始提供代幣化股票,接著是 Bybit 與 OKX。另一方面,Binance 於 2026 年 6 月推出 bStocks。Binance Research 也發現,今年股票的資本啟動率(Capital Activation Rate)從 1.95% 上升到 7.54%;其中以流動性池與借貸所占比重最大。
SEC 打開一扇窄門
9月17日,SEC 發布臨時的創新豁免,允許符合資格的「代幣化有價證券交易場所」透過有許可的自動化做市商來交易代幣化的 NMS 股票,而無需註冊為交易所。
這項救濟伴隨符號與交易量的限制,要求代幣所附權利須與等同股份一致,並且將在刊登後 5 年到期。
大型圖景預測所假設的內容
再往前看,Citi 在其基準情境中預估,到2030年代幣化資產市場將達 5.5 兆美元,並估計若將美國零售投資者的 10% 帶到鏈上,將可能創造約 2.6 兆美元的代幣化權益需求。
但一份 IMF 的分析警告,代幣化可能在「代幣與其背後資產」之間的法律連結上產生風險。隨著交易規模擴大、投資人最終需要主張所有權權利或退出其持倉,這種區分可能會變得更重要。
最聰明的加密人才已經在看我們的電子報了。想加入嗎?邀請你加入他們的行列。