AI還在買存儲,硬盤股爲什麼被擴產消息砸了?
需求增加,同行卻準備供應更多,這兩件事可以同時發生。硬盤股這次下跌,提醒人別隻盯着AI訂單。
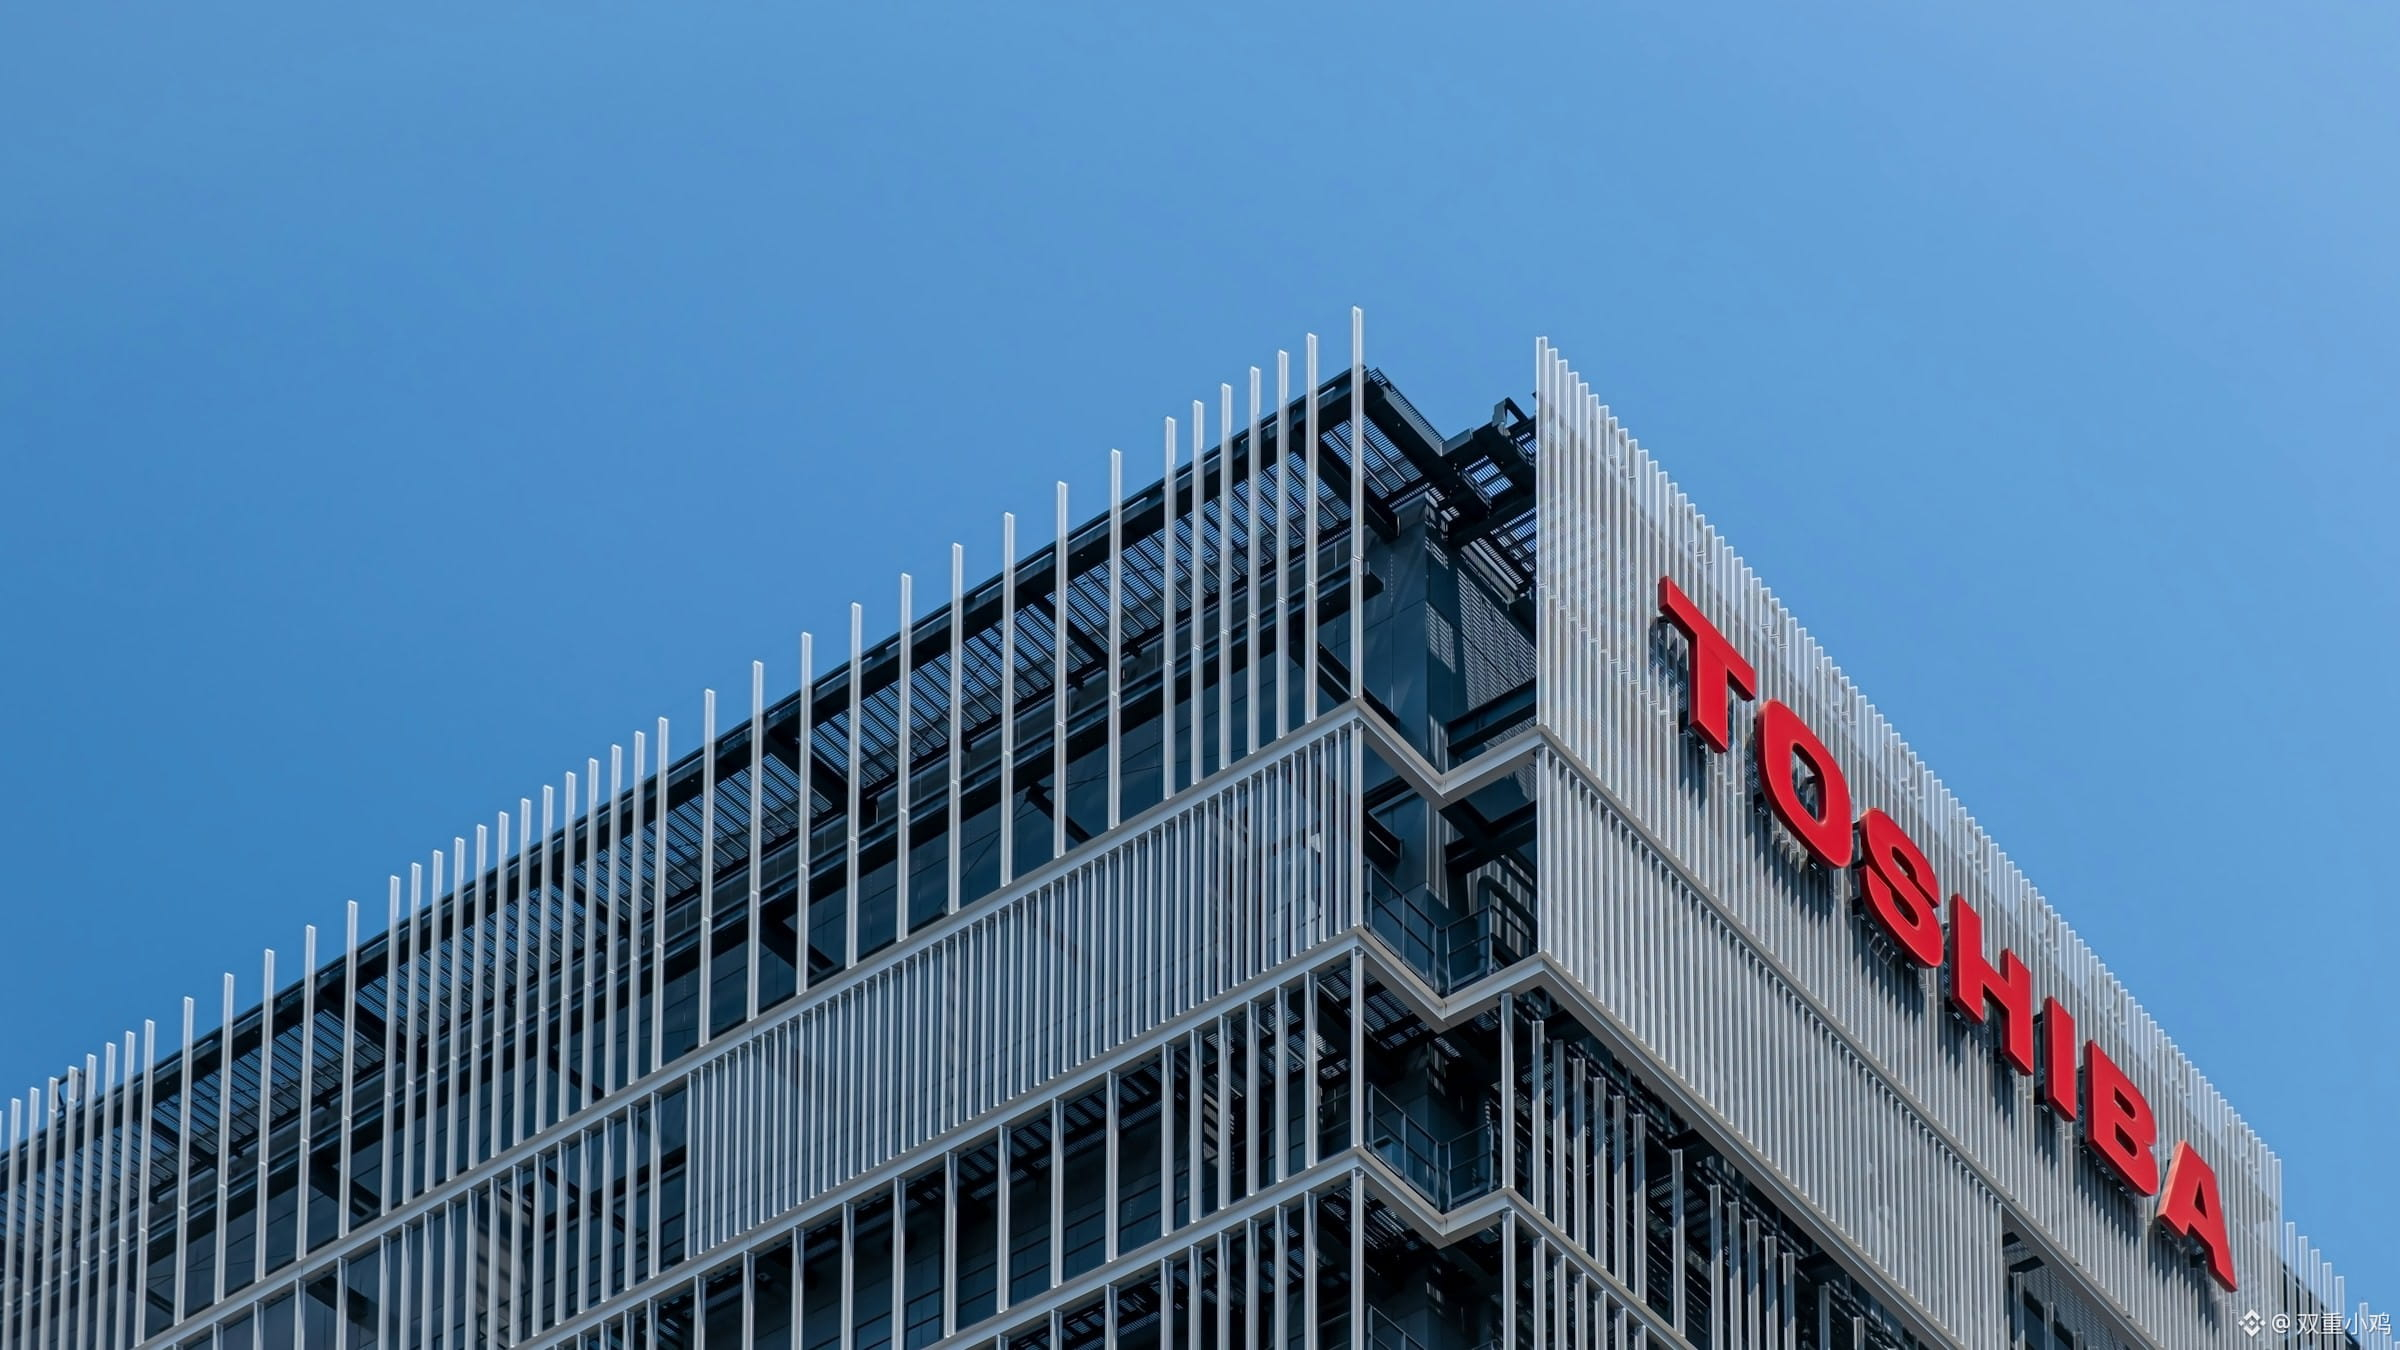
日經亞洲10月2日報道,東芝計劃在2027財年內把面向AI數據中心的硬盤產能翻倍。Yahoo Finance當天報道,希捷和西部數據股價下跌。擴產仍是計劃,不能當成新產能已經全部落地。
我的理解是,資金在重新算“供不應求還能維持多久”。客戶買得多,未必代表每家廠商以後都能維持同樣的漲價能力。競爭者增加供應,可能先改變利潤預期,實際降價反而還沒發生。
但看到擴產就喊行業崩了,也太快。廠房、設備、良率和客戶認證都有過程;新增供應能否趕上需求,得繼續跟蹤。更有用的是看交貨週期、報價和利用率,而不是把所有存儲公司混成一類。
看FIL、AR、STORJ等存儲項目,我也會問:容量增加之後,有多少變成真實付費使用?商業模式不同,不能把硬盤廠擴產直接當成這些幣的利空,更不能只憑“存儲”兩個字一起追漲。
行業需要更多產品,不代表每個賣產品的人都更賺錢。
$FIL $AR $STORJ
點我頭像 查看帶單實盤