


Binance Pay 近期宣佈,符合條件的赴日國際遊客可在日本支持 PayPay 的商戶使用加密貨幣付款,商戶最終以日元結算。這意味着 USDT 等數字資產首次通過更主流的 QR 支付網絡進入日本線下消費場景。但這項服務並非“日本全面開放加密支付”,而是一次面向入境遊客、依託現有支付基礎設施的有限嘗試。本文從實際使用條件、支付流程、優惠機制、行業意義與潛在風險展開分析,幫助讀者判斷它是真實可用的消費工具,還只是一次營銷事件。
一、事件核心:遊客用 USDT 支付,商戶收日元
Binance Pay 與 PayPay 的合作,表面上是“加密貨幣在日本線下消費”,實際結構更準確地說是:
境外遊客在幣安 App 中使用加密貨幣餘額發起支付 → 系統完成兌換與清算 → 商戶收到日元。
根據幣安官方信息,此次服務通過 HIVEX 支付網絡連接 Binance Pay 與 PayPay 受理網絡,從 2026 年 9 月 30 日起向符合條件的境外赴日用戶開放。這一設計的關鍵,不是讓商戶持有加密貨幣,而是把“加密部分”留在支付平臺內部,讓商戶繼續使用既有的 PayPay 流程並接收日元。
這降低了商戶接入門檻,也降低了普通消費者對“付款過程中幣價波動”的感知難度。對遊客而言,支付邏輯接近常見的掃碼支付:找到 PayPay 二維碼,打開幣安 App,選擇支付入口,輸入金額並確認。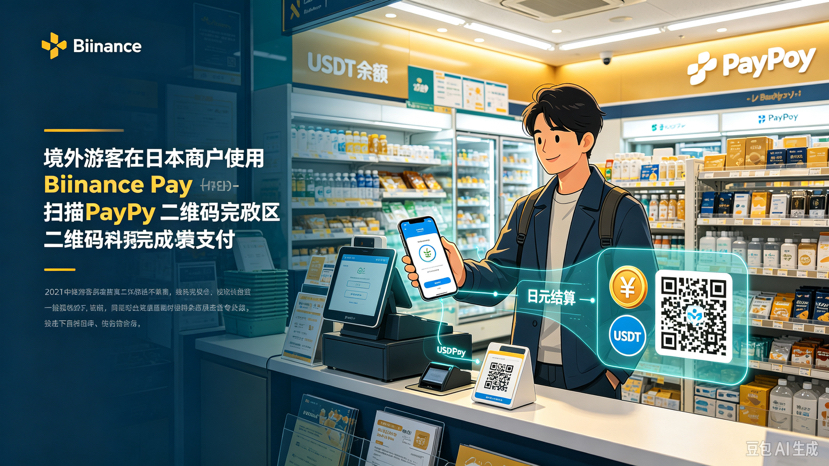
二、真正可用的前提:不是所有人都能直接用
這項功能最容易被誤解的地方,是“在日本所有商戶都能用”。實際上,它有幾層限制:
1. 僅面向符合條件的境外赴日遊客;
2. 日本居民暫不在此次服務範圍內;
3. 用戶所在地區需支持 Binance Pay;
4. 用戶需完成幣安的身份驗證;
5. 商戶必須支持 PayPay;
6. 具體支付方式以 App 內可用入口爲準。
因此,它更適合被定義爲“持幣遊客的赴日支付補充方案”,而不是日本居民日常使用的加密支付工具。
這一定位很重要。因爲如果把它理解成日本對加密支付的全面開放,會高估政策意義;但如果把它理解成單純的營銷活動,又會低估其在跨境旅遊支付場景中的實際價值。
三、支付流程:比“先換匯再消費”少了一步
對於計劃赴日、且已經持有 USDT 的用戶,這項服務的吸引力主要來自操作鏈路縮短。
傳統路徑通常是:
持有數字資產 → 兌換成日元 → 提現到銀行賬戶 → 換成現金或綁定支付工具 → 到店消費。
而 Binance Pay 的路徑是:
幣安賬戶持有資產 → 進入 PayPay 支付入口 → 掃碼或出示付款碼 → 系統完成兌換 → 商戶收到日元。
官方還表示該支付不收取燃料費。對用戶來說,這意味着至少在支付環節,不需要額外處理鏈上 gas 或複雜的換匯步驟。
從已經公開的用戶體驗看,在部分商戶場景中,整個支付過程約 15 秒即可完成。不過實際速度仍會受到網絡、商戶系統、支付入口可用性以及當時清算狀態影響。
四、10% 即時折扣:是真實福利,也是用戶教育工具
爲推動使用,幣安提供限時 10% 即時折扣。這類優惠在支付產品上線初期並不罕見,其作用至少有三層:
1. 降低用戶首次嘗試心理門檻;
2. 鼓勵遊客在小額消費場景中使用;
3. 把“持幣”轉化爲“花錢”的真實體驗。
但需要注意,折扣通常不是無條件的。用戶參與前應覈對:
• 是否僅限符合條件的境外遊客;
• 是否有單筆優惠上限;
• 是否有活動期限;
• 是否指定商戶類別;
• 是否需要在 App 內主動激活。
所以,10% 折扣可以看作真實的短期福利,但不宜把它長期化,也不宜當作判斷支付產品成熟度的唯一標準。
五、行業意義:穩定幣開始進入“旅遊支付”真實場景
從行業角度看,這次合作的價值不在於單筆支付金額,而在於穩定幣開始進入高頻、小額、線下消費的真實場景。
過去,USDT 的主要使用場景集中在:
• 加密資產交易;
• 跨境轉賬;
• 交易所之間資金移動;
• 作爲避險資產持有。
而 Binance Pay 接入 PayPay 後,USDT 增加了一個更生活化的出口:旅遊消費。
這一場景之所以重要,是因爲它具備三個有利於支付推廣的條件:
1. 用戶已有明確支付需求:喫飯、購物、交通、住宿;
2. 商戶網絡已經成熟:不需要重新建設受理體系;
3. 用戶對兌換過程不敏感:只要結果穩定,遊客更關心速度和便利。
如果說過去加密支付常停留在“概念驗證”,那麼這次更接近“用戶教育 + 場景落地”的組合。
六、但這並不代表加密支付已經普及
儘管場景有突破,仍不能高估當前普及程度。
第一,它只覆蓋 PayPay 商戶網絡中的可用部分
看到 PayPay 二維碼,並不等於一定能使用 Binance Pay。具體能否支付,還要看用戶資格、地區限制、App 入口以及商戶當時的支付狀態。
第二,用戶羣體有限
服務主要針對境外遊客,不是日本居民,也不是所有幣安用戶。這意味着它的使用頻次和用戶基數天然受限。
第三,支付體驗仍取決於底層網絡和清算穩定性
掃碼支付最怕“用戶付了錢,商戶沒收到”或“金額確認延遲”。一旦網絡擁堵、系統超時或匯率換算出現異常,用戶體驗會迅速下降。
第四,監管與合規邊界仍然清晰
日本對加密資產和穩定幣有明確監管框架,此次服務並沒有改變“商戶收日元、用戶用加密資產餘額支付”的基本結構。它更像在現有合規軌道上拓展支付入口,而不是突破監管邊界。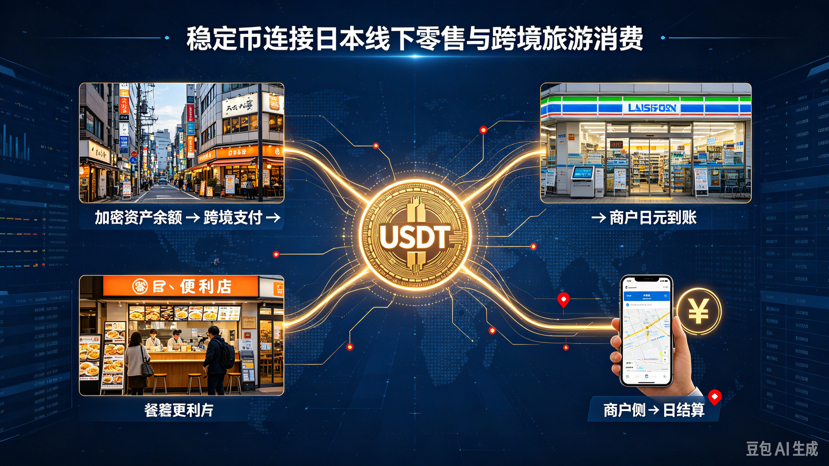
七、對用戶的實用建議:先做資格確認,再決定是否使用
對於計劃赴日且持有數字資產的人,最實用的做法不是到了日本才嘗試,而是提前完成四件事:
1. 確認 Binance Pay 可用狀態
在幣安 App 中查看 PayPay 入口,確認賬戶身份驗證、地區和服務範圍。
2. 檢查優惠規則
如果目標是享受 10% 折扣,提前確認活動期限、適用商戶、單筆上限和參與條件。
3. 準備備用支付方式
不要把所有消費需求都寄託在單一支付方式上。銀行卡、現金和本地支付工具仍是更穩定的主支付方案。
4. 注意支付限額與異常處理
出發前瞭解支付失敗、重複扣款、金額異常等問題的處理入口,避免在商戶收銀臺長時間等待。
八、更深一層:這是“支付工具”還是“營銷事件”?
判斷一項加密支付進展,通常有三個標準:
• 是否真實進入高頻消費場景;
• 是否降低了用戶使用門檻;
• 是否形成可持續的用戶習慣。
如果只看短期曝光,這次合作更像一次成功的市場推廣;如果看場景延伸,它確實把 USDT 從交易賬戶推進到了線下消費。
但真正的考驗,是活動結束後用戶是否還願意繼續使用。只有當支付速度、穩定性、覆蓋範圍和成本都達到可用水平,它纔會從“嚐鮮”變成“常用”。
九、結論:加密資產正在從投資品走向消費工具,但仍處於早期
Binance Pay 接入 PayPay 的意義,不在於日本突然全面開放加密支付,而在於穩定幣首次通過主流 QR 網絡進入了赴日遊客的真實消費路徑。對持有 USDT 的出境用戶來說,這是一個更便捷的支付選項;對行業來說,這是數字資產從“交易標的”向“支付工具”演進的又一步。
不過,當前它仍是一個條件明確、範圍有限的補充支付方式。用戶應優先覈對資格、入口和優惠規則,而不是默認所有 PayPay 商戶都支持。
長遠來看,這類合作的價值值得跟蹤:一旦穩定幣在旅遊、跨境消費、小額支付中的使用頻率提升,其敘事將不再侷限於“波動資產”或“避險資產”,而是逐步進入更現實的支付基礎設施。#比特币资金费率升至10%未平仓合约回升 #比特币站上8.6万美元涨2.99% #Zcash较9月峰值回落21% #美国9月非农仅增2.9万人失业率升至4.2% #BNB链代币化股票规模破10亿美元占市场30% $BTC


