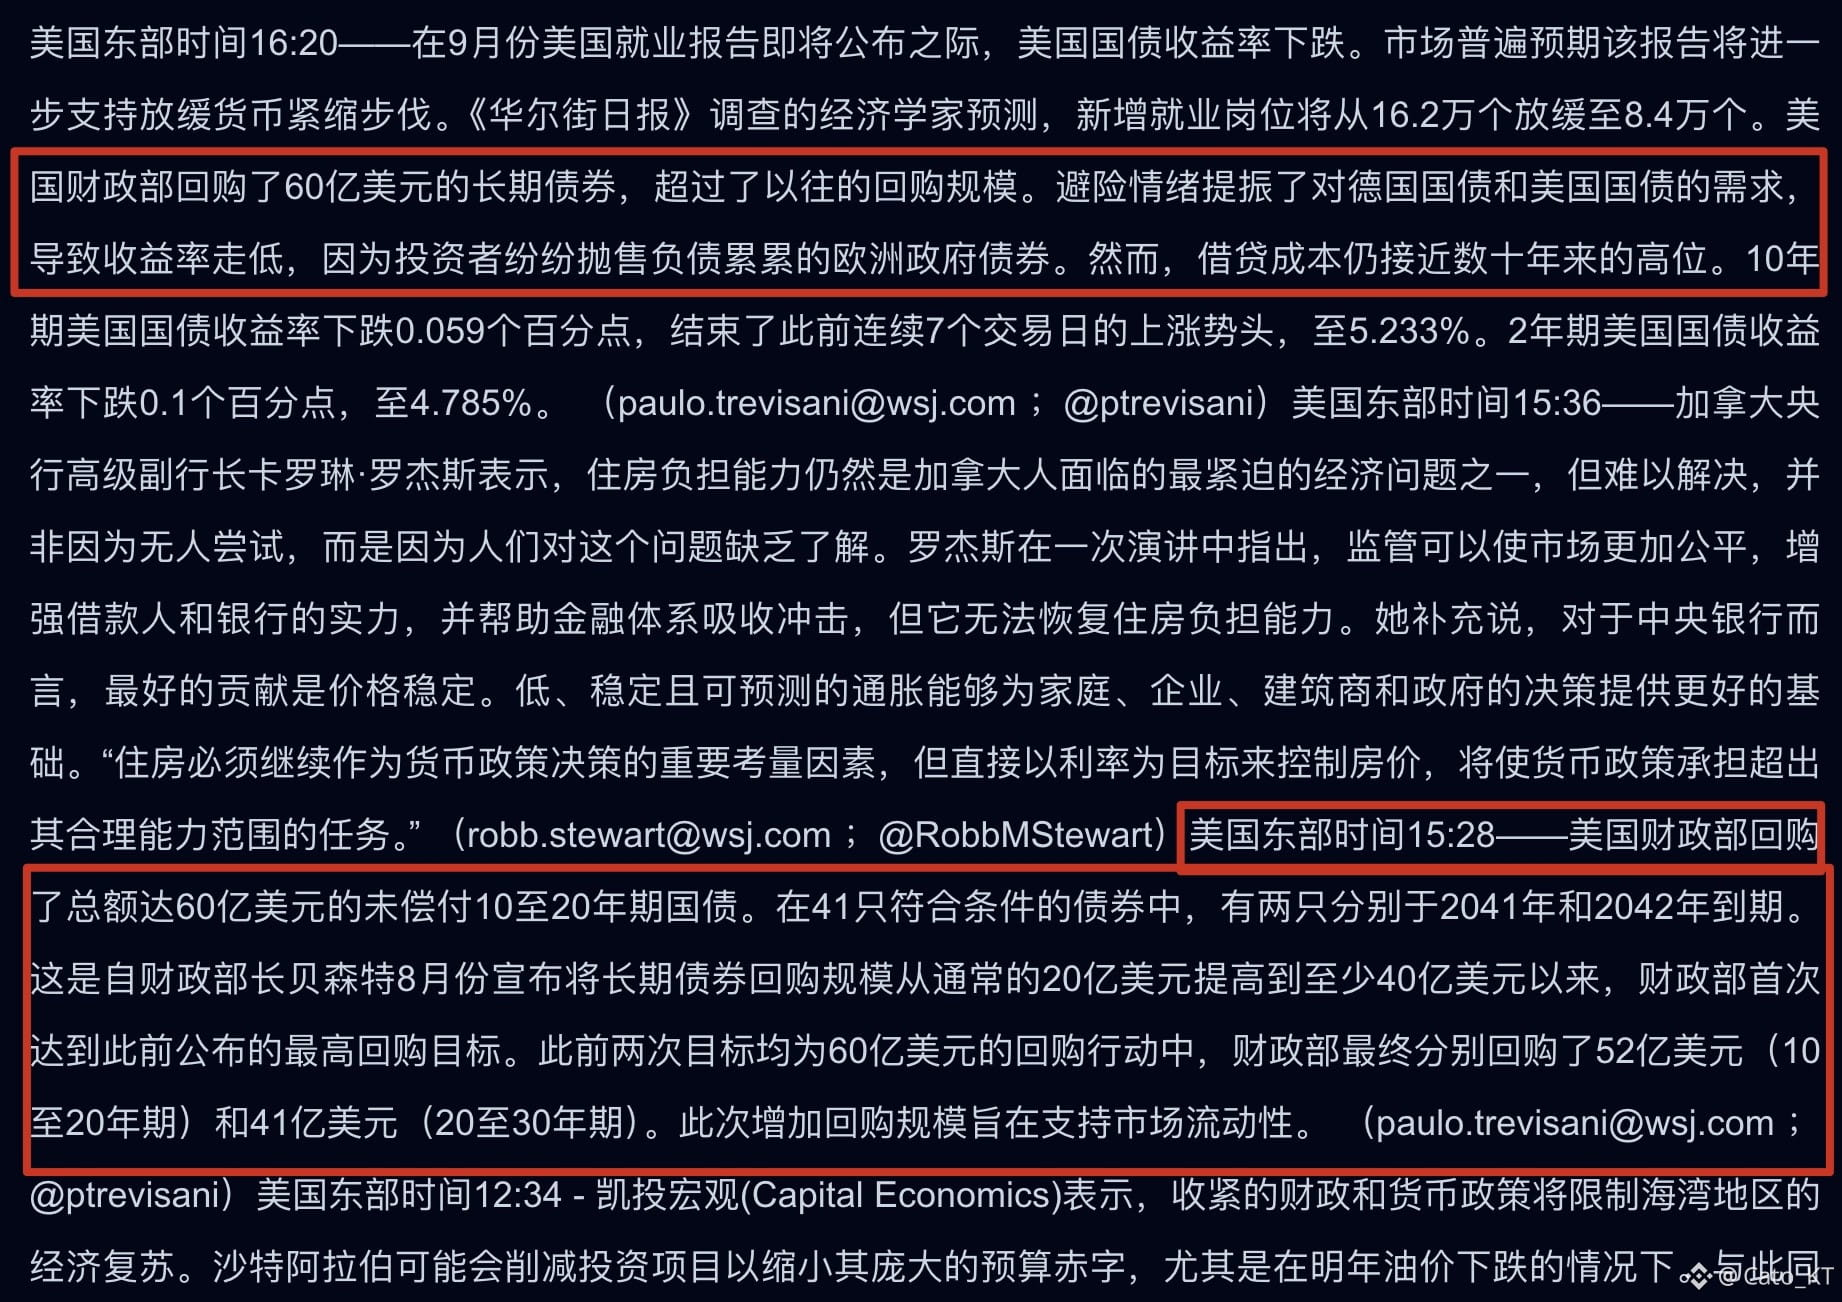
再說財政部回購長債,之前財政部的力度一直不夠,說好的60億一直沒有買滿,現在來看很有可能就是不想讓市場理解爲財政部給長債託底,刺激長債賣的太兇
就像貝森特說的,財政部加大回購是爲了提供流動性,不是爲了壓制收益率給長債兜底(實則目的很清楚),所以財政部的回購纔會遵循一個循序漸進,直到10月1日這一次纔買滿60億
但是依舊沒有提振市場太多信心,10月1日本次回購操作中,財政部首次買滿60億額度,但是市場提交的賣出額度也飆升至464億,是回購額度的7.7倍,顯然債市賣單更強了
本次回購有一個反常 的結構,本次長債賣家中有41個符合資格的機構,但是財政部只選擇了2家進行回購,回購額度雖然滿額60億,但是實際現金支付僅有44.7億(因爲回購的票息計算)
換句話說,財政部本次僅有44.7億就消除了約60億的債務,說明財政部在回購中是有價格選擇的
那麼問題來了,賣方想要以更高的價格賣出,財政部則想要以更低的價格消除債務,短期對長債收益率的壓制是有限的,想要通過回購來改善長債端的環境需要更長的時間,我覺得11月4日增額回購的截止日期會被延長
從財政部回購節奏上來,目的不是直接壓債市收益率,而是長期穩定的改善,並且不會亂買,算是財政供給調控的一種方式,這種方式中長期有利,但是短期見效就慢,像中藥,治本,而對於風險市場來說,需要在前期治療期間承擔更長久的高收益率壓制環境!#美国9月非农仅增2.9万人失业率升至4.2%