📰 9月29日,ether.fi宣佈將在本季度末剝離再質押業務,全面轉向加密新銀行。CEO說得很直接:再質押已經缺少有意義的收益機會,安全風險卻不能忽略。
🔥 數據確實有點扎心。截至9月30日,整個LRT市場鎖倉約14.5億美元,但一週協議收入只有約10萬美元。看起來資金不少,真正能留給協議的錢卻很薄,頭部項目只能集體換方向。
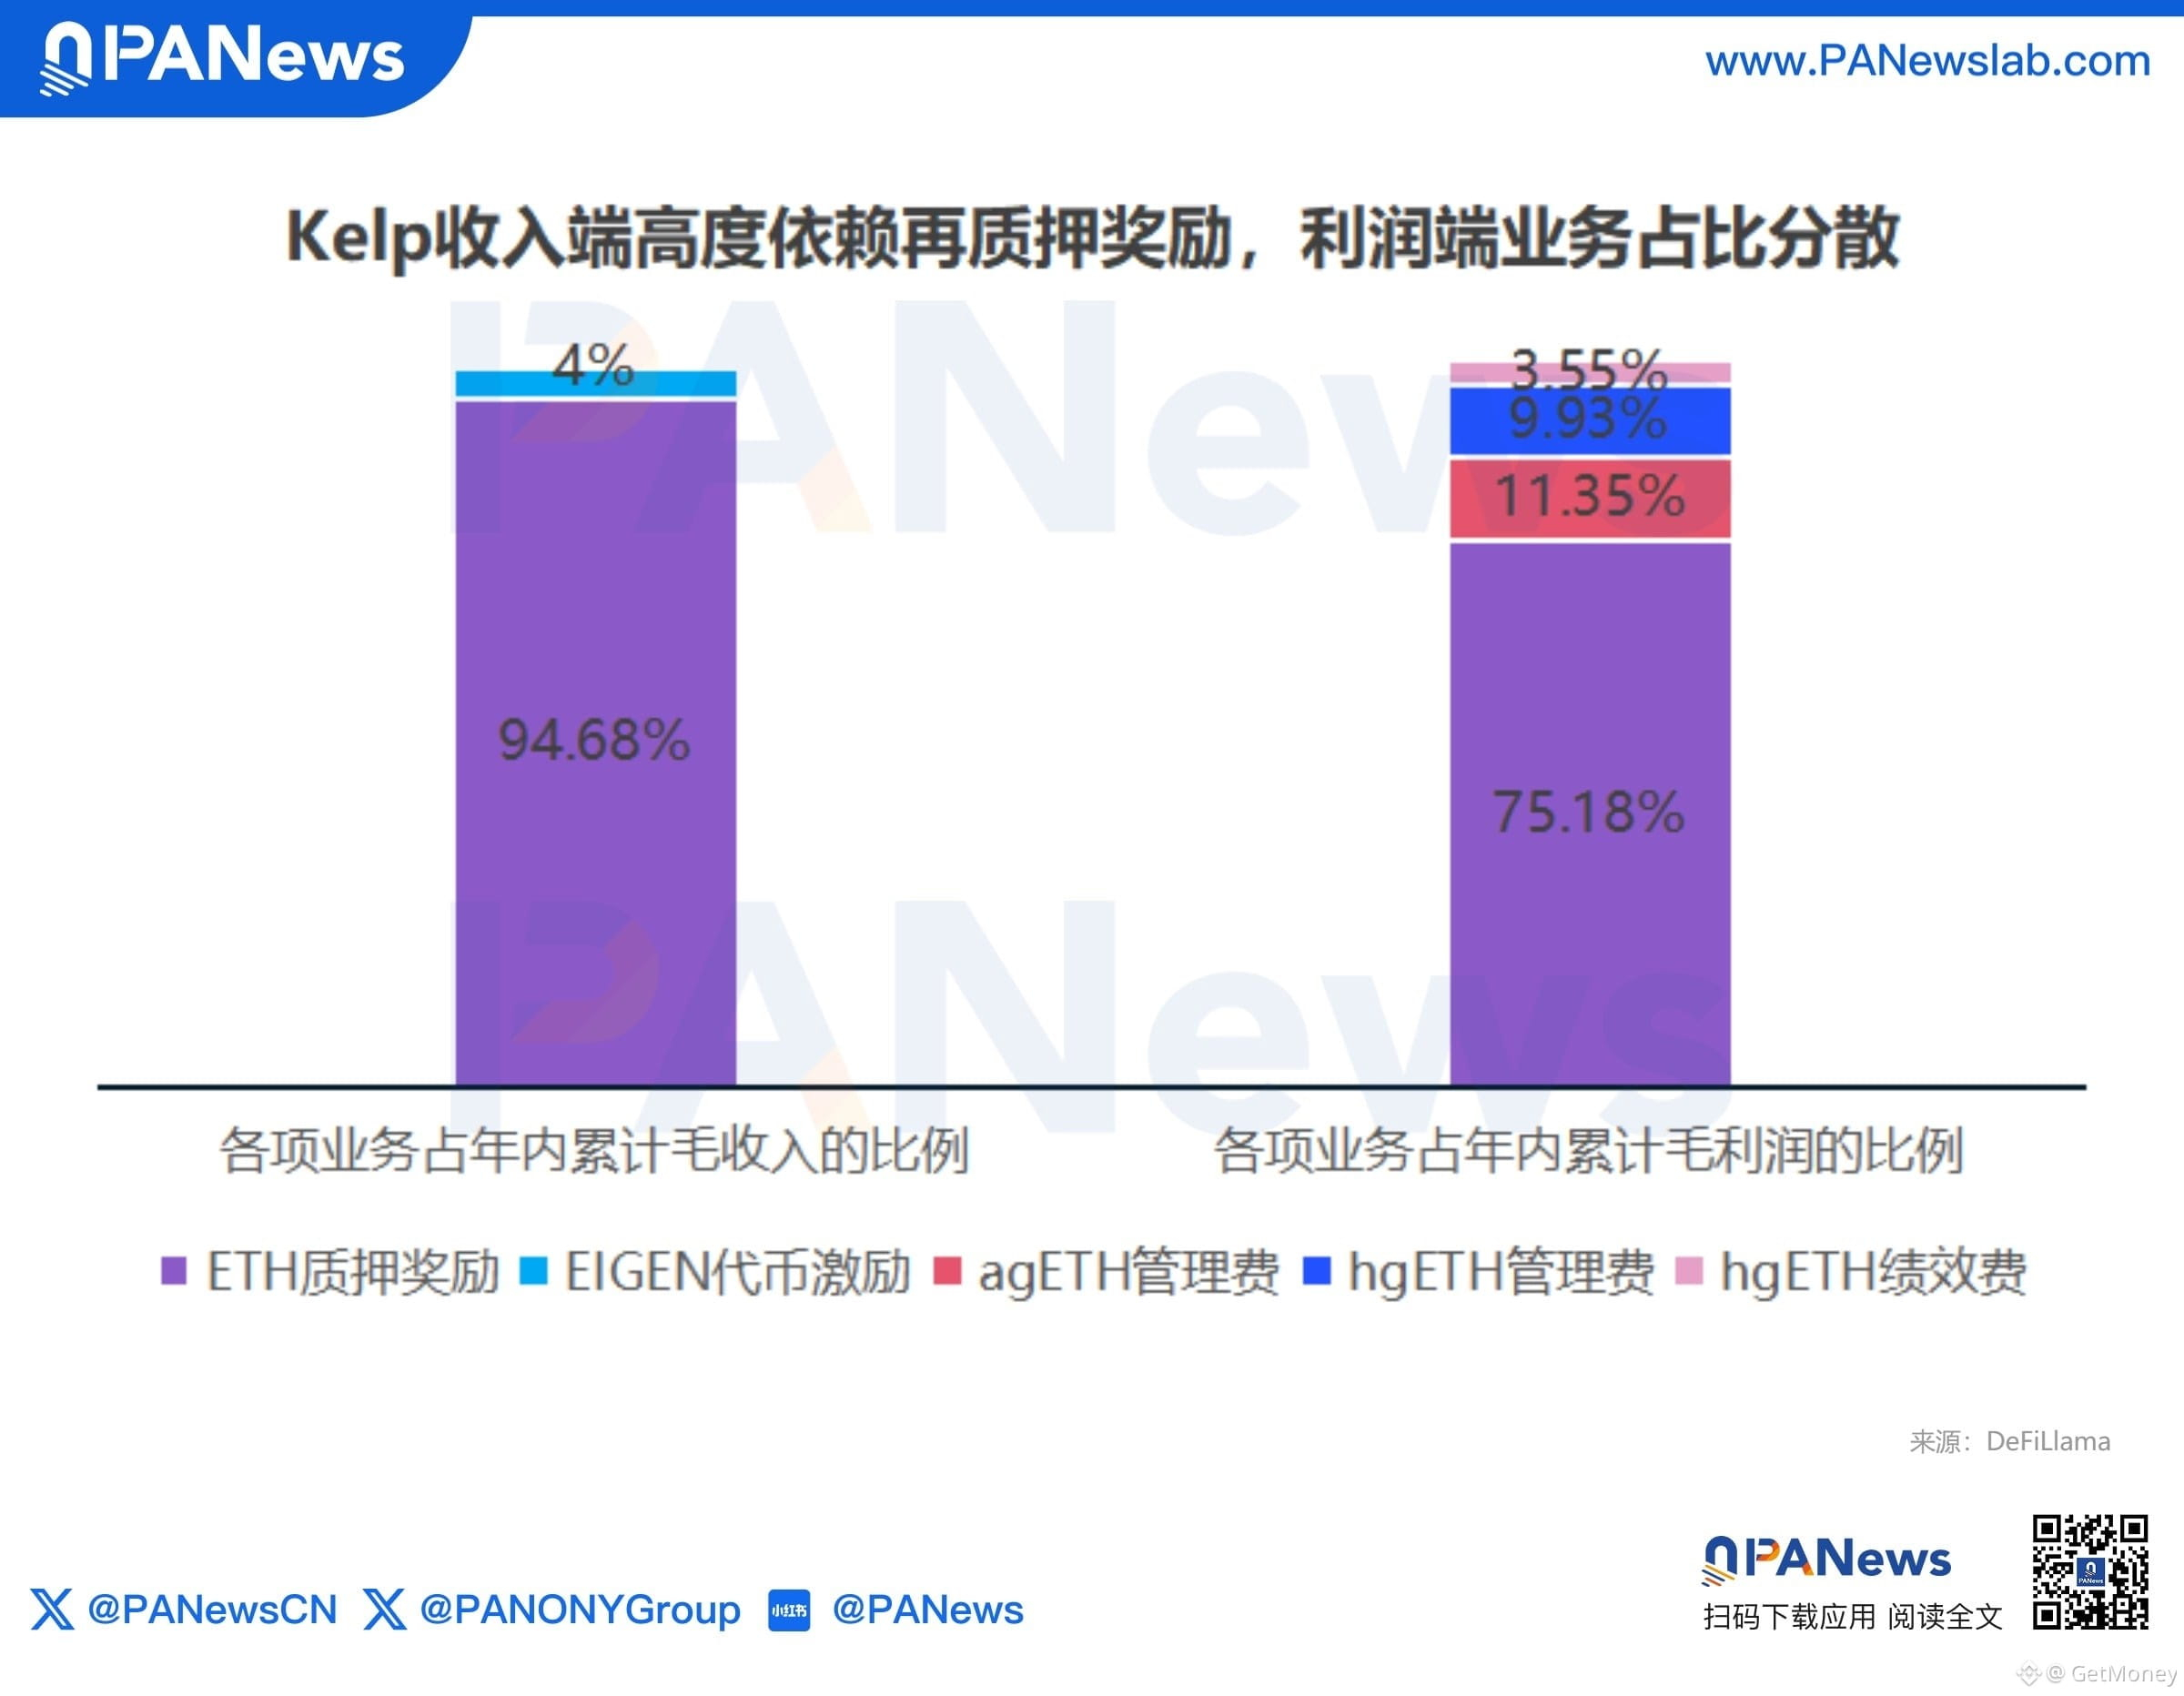
Kelp就是典型例子。今年累計毛收入2652萬美元,真正可支配的比例僅5%,協議利潤141萬美元。反倒是TVL約3000萬美元的Gain策略金庫,用約2.5%的TVL創造了近25%的利潤。說實話,項目方該往哪邊押,賬已經算得很明白。
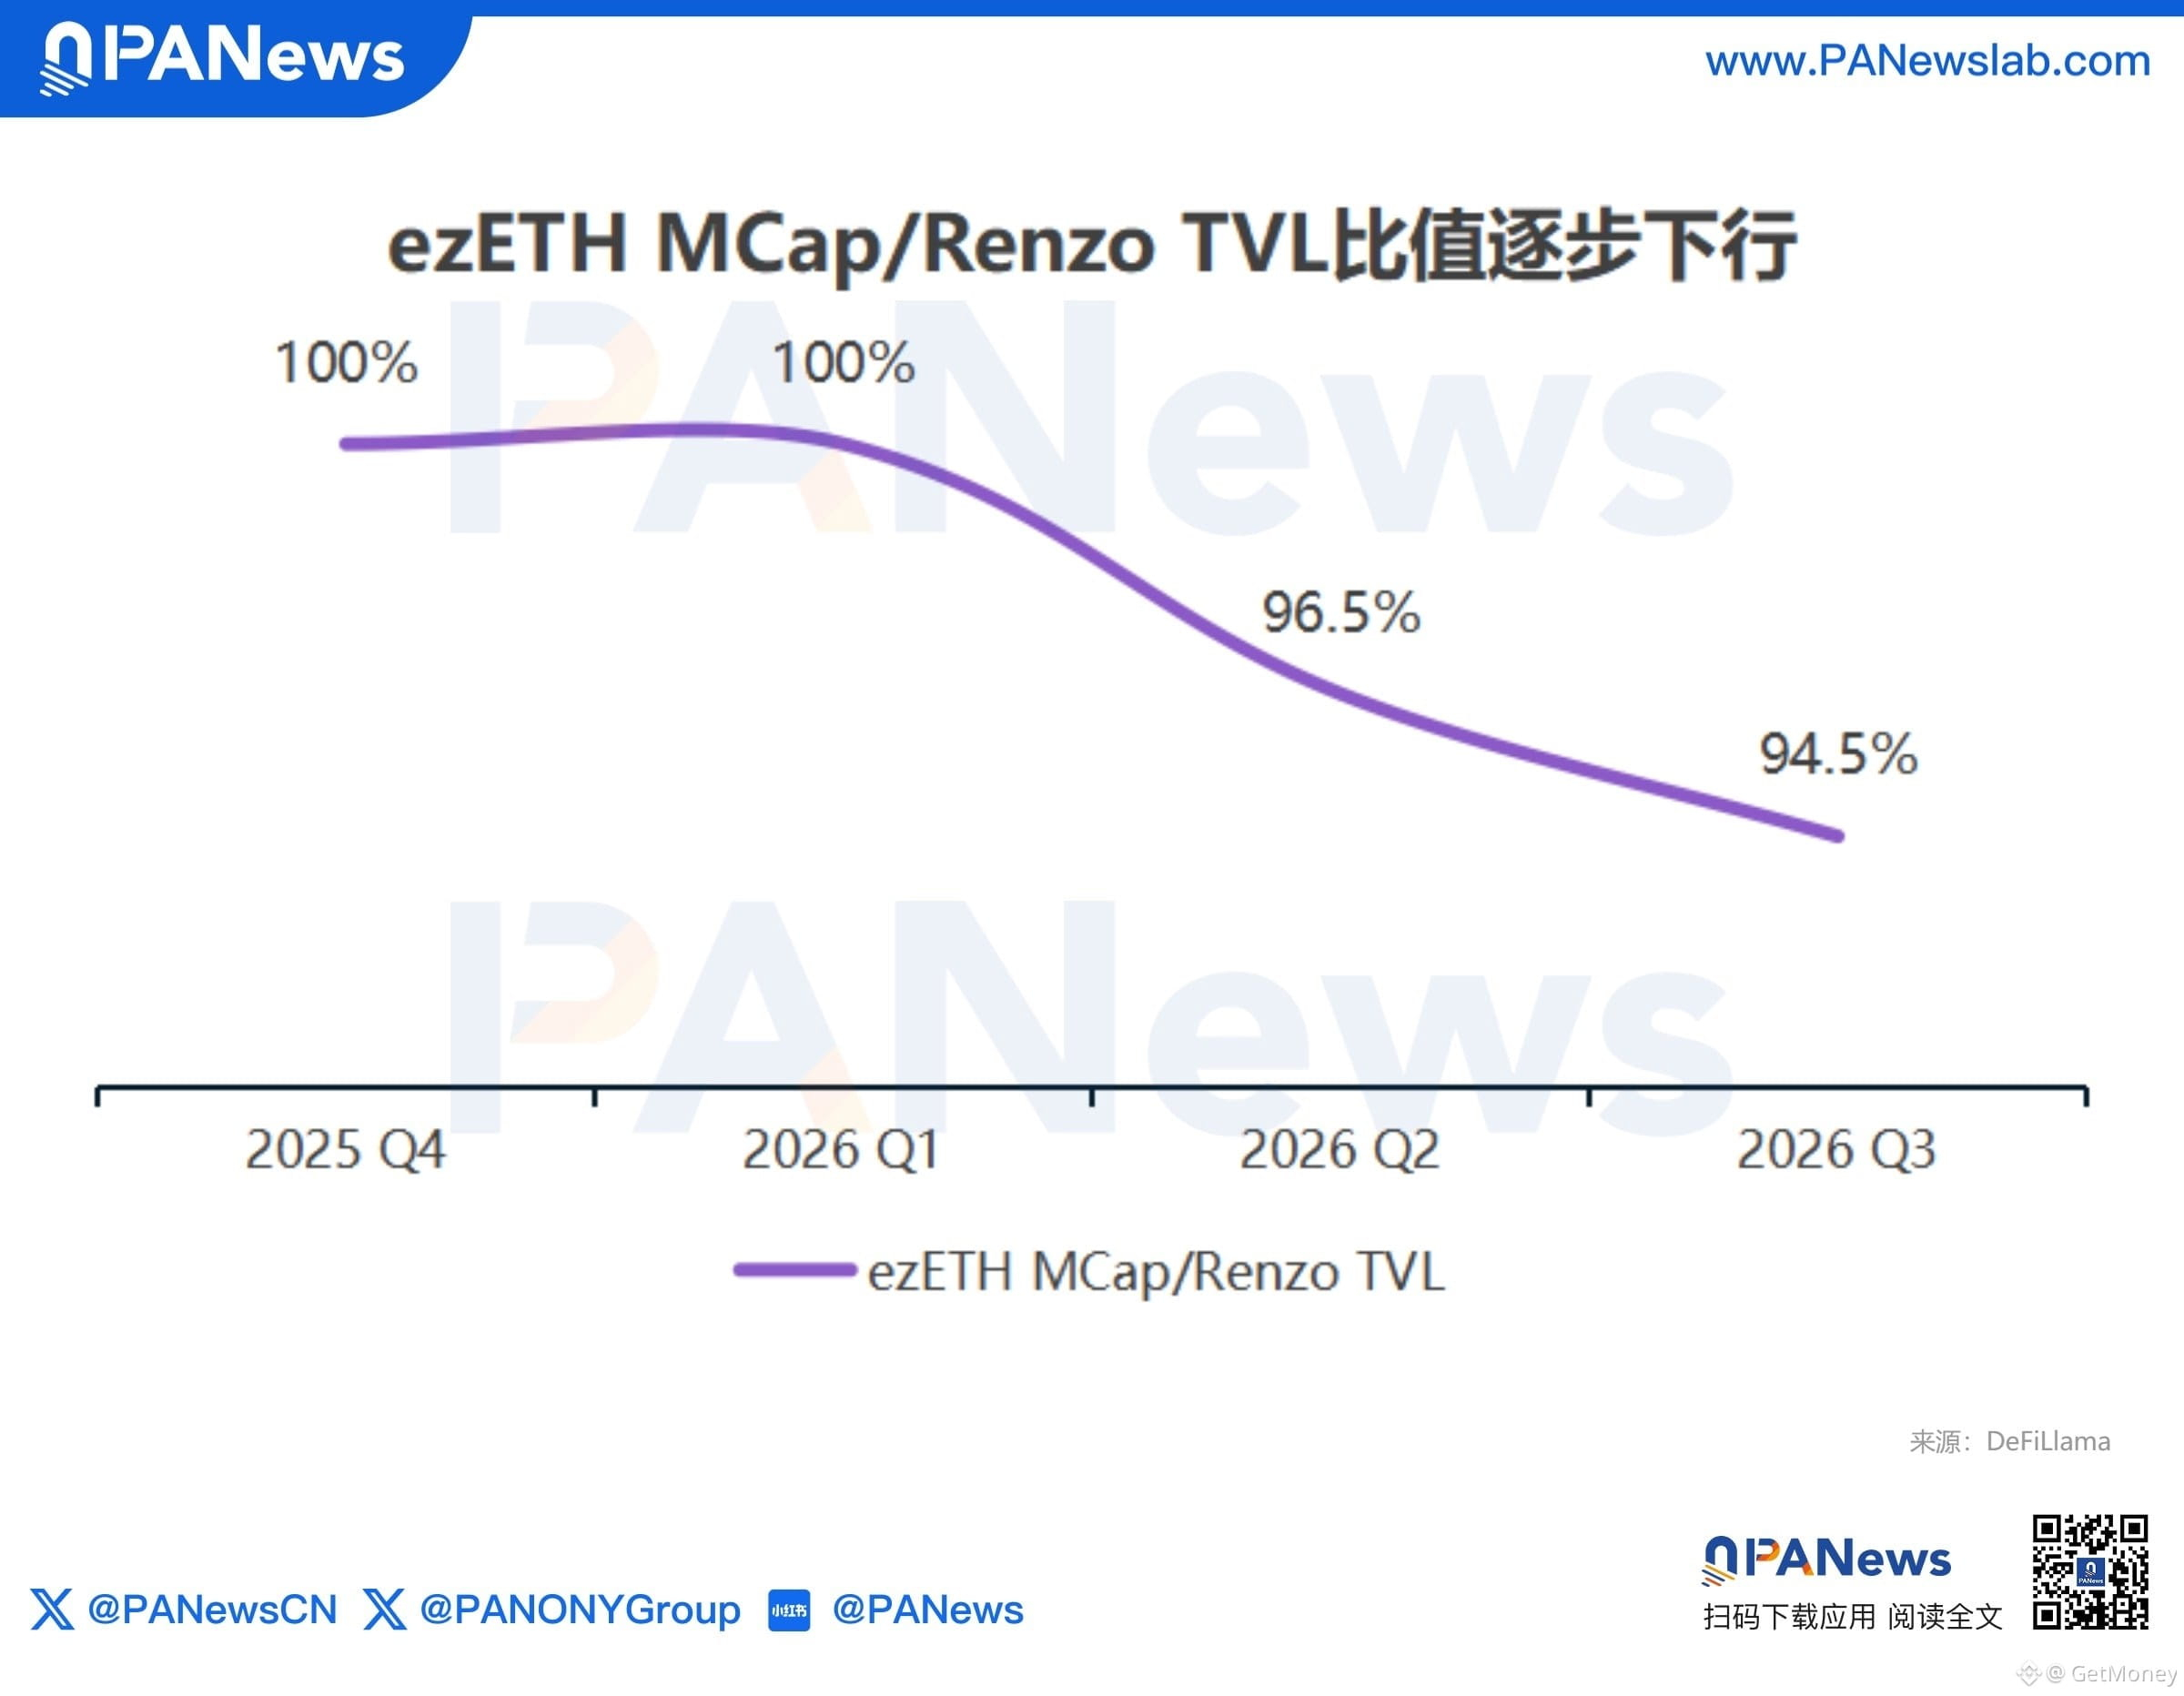
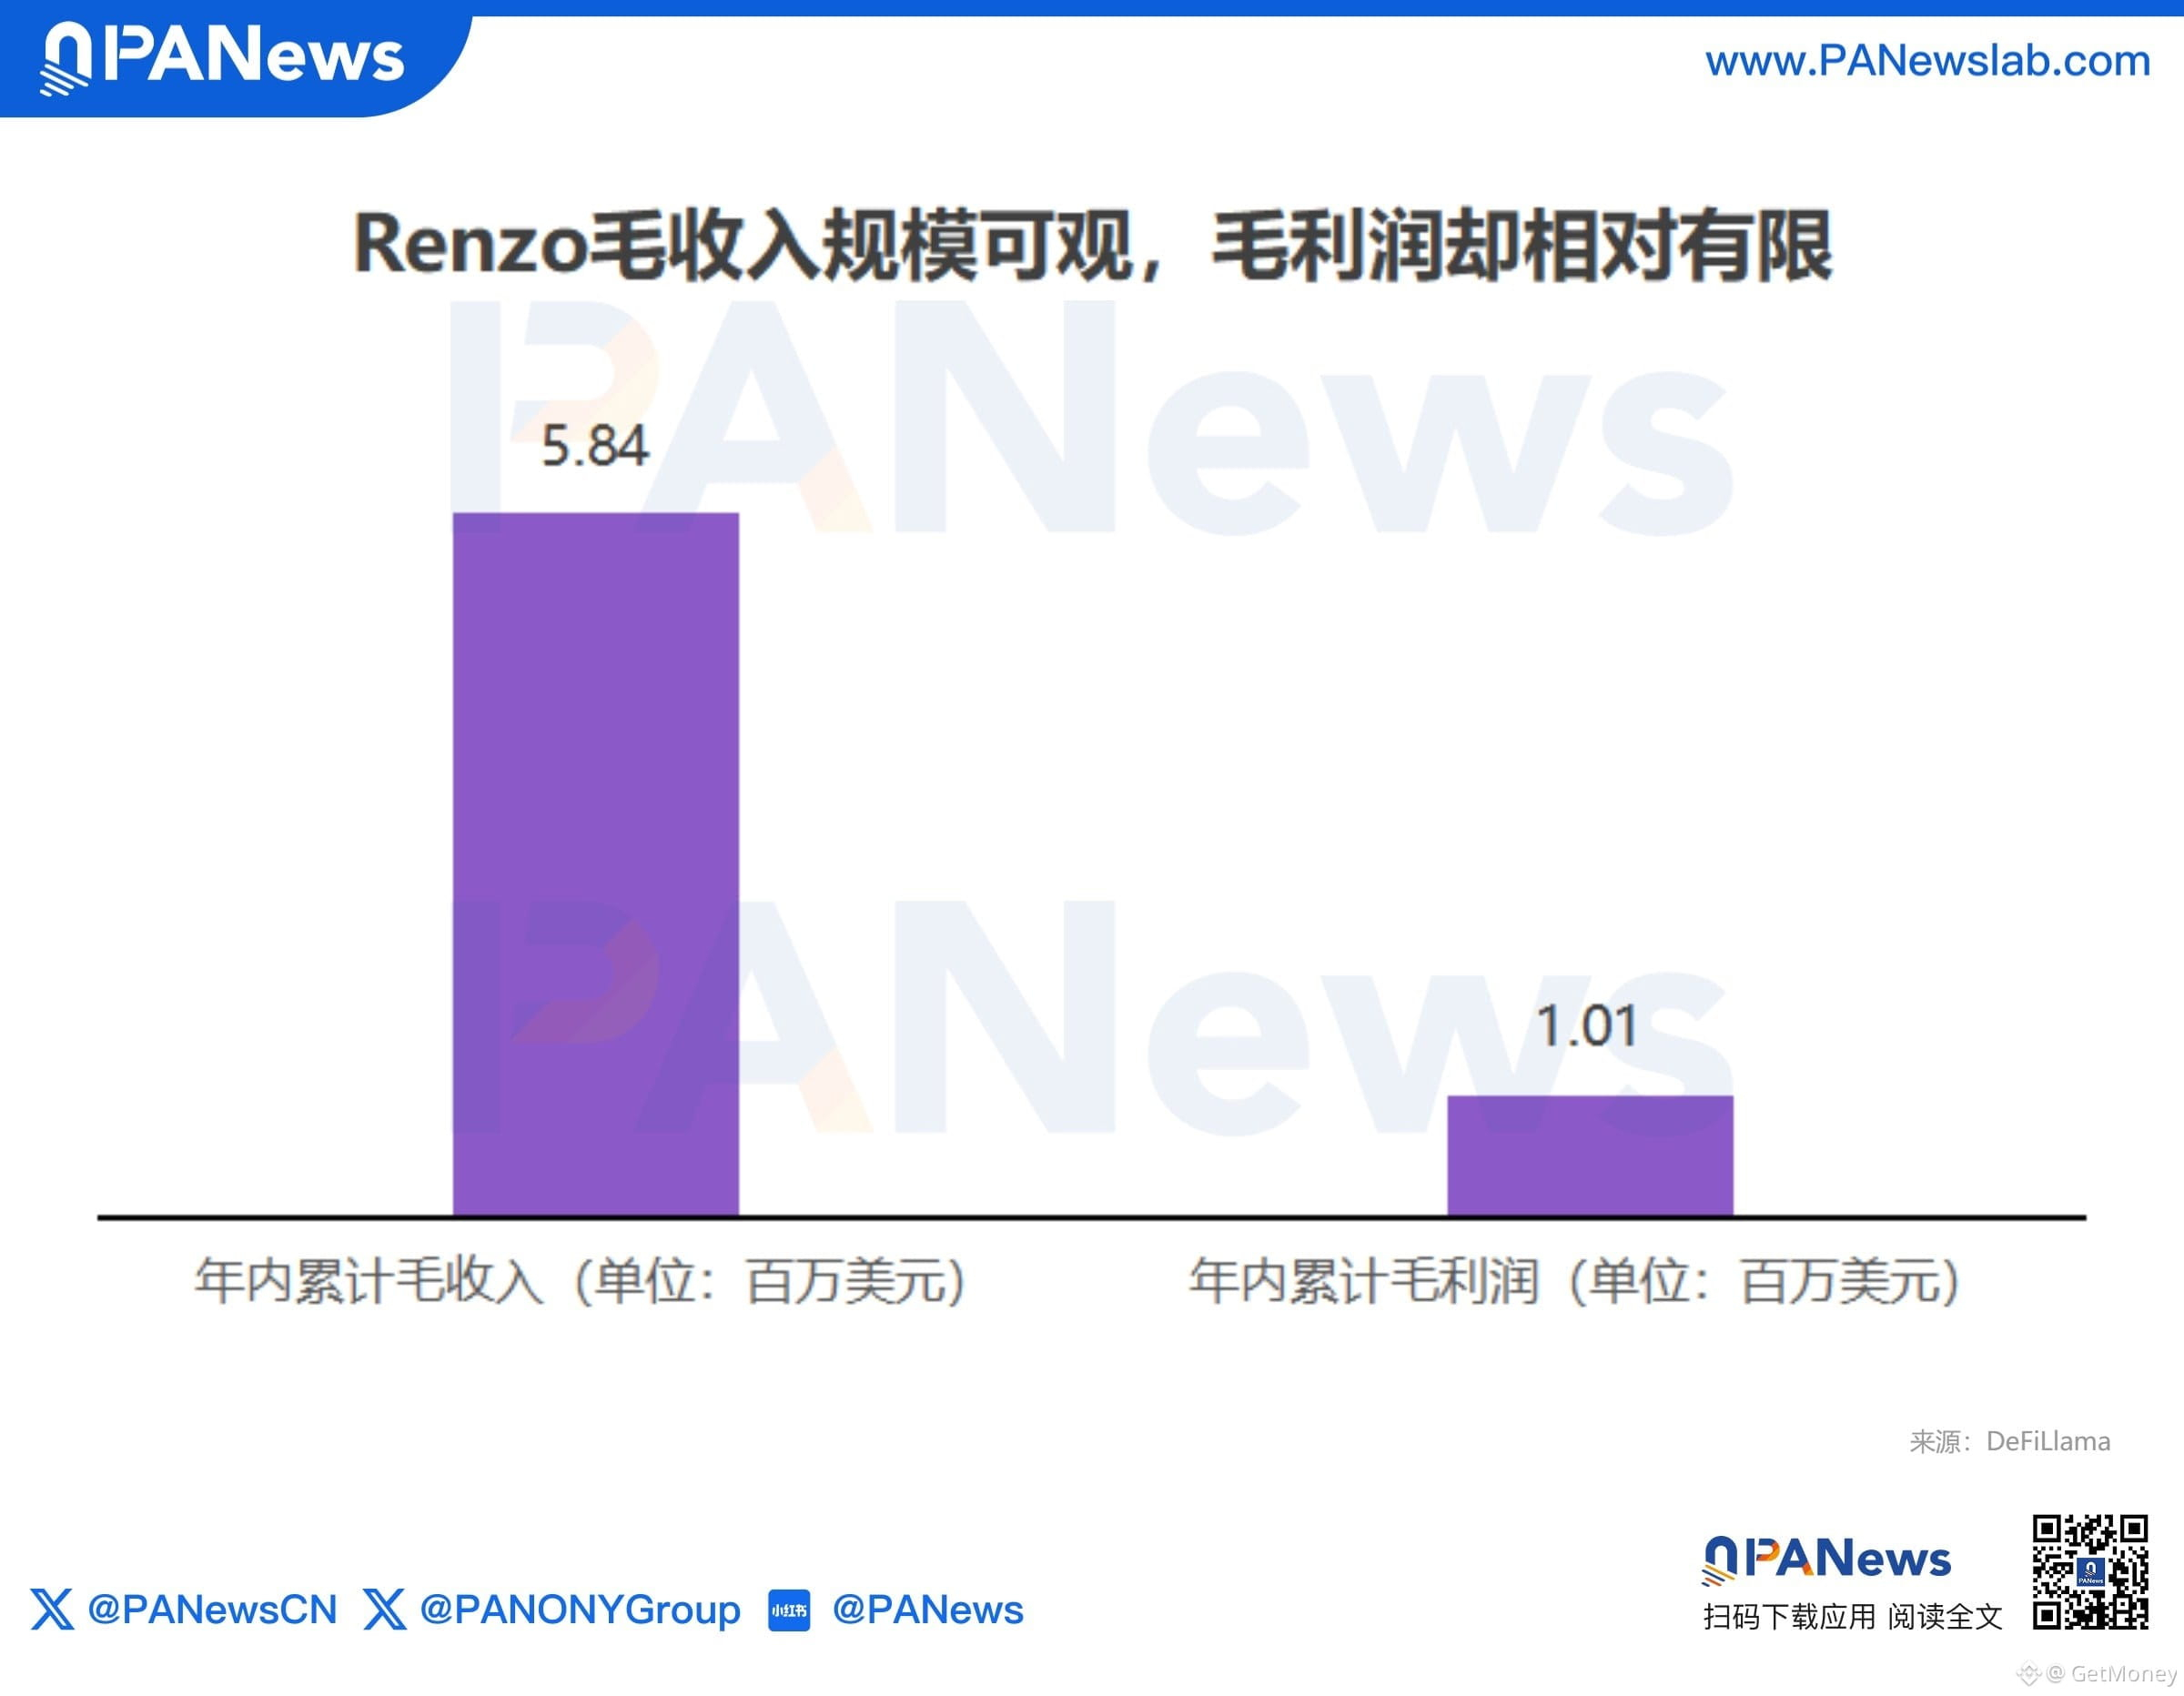
💡 Renzo改做鏈上結構化收益產品,Swell關閉上線不到一年的Swellchain,轉去做Hyperliquid上的AI交易應用Faro;Puffer則押注機構服務、預確認和Rollup基建。大家不是換個名字繼續講故事,而是在找真正能收費的業務。
⚠️ 更現實的是安全問題。Kelp在4月遭遇跨鏈橋攻擊,約11.65萬枚rsETH被僞造釋放,價值約2.93億美元,此後還收縮了多鏈橋接範圍。收益本來就薄,再碰一次事故,資產負債表很難扛住。
🤔 如果一個LRT協議最後主要靠金庫管理費、交易服務或基建收費賺錢,你還會把它當再質押項目估值嗎?
#以太坊 #LRT #再质押 #DeFi