#Chainlink推出银行接入SWIFT账本框架 這條熱門話題的關鍵,不是‘SWIFT全部支付已上鍊’,而是銀行如何在保留控制權的前提下接入新賬本。
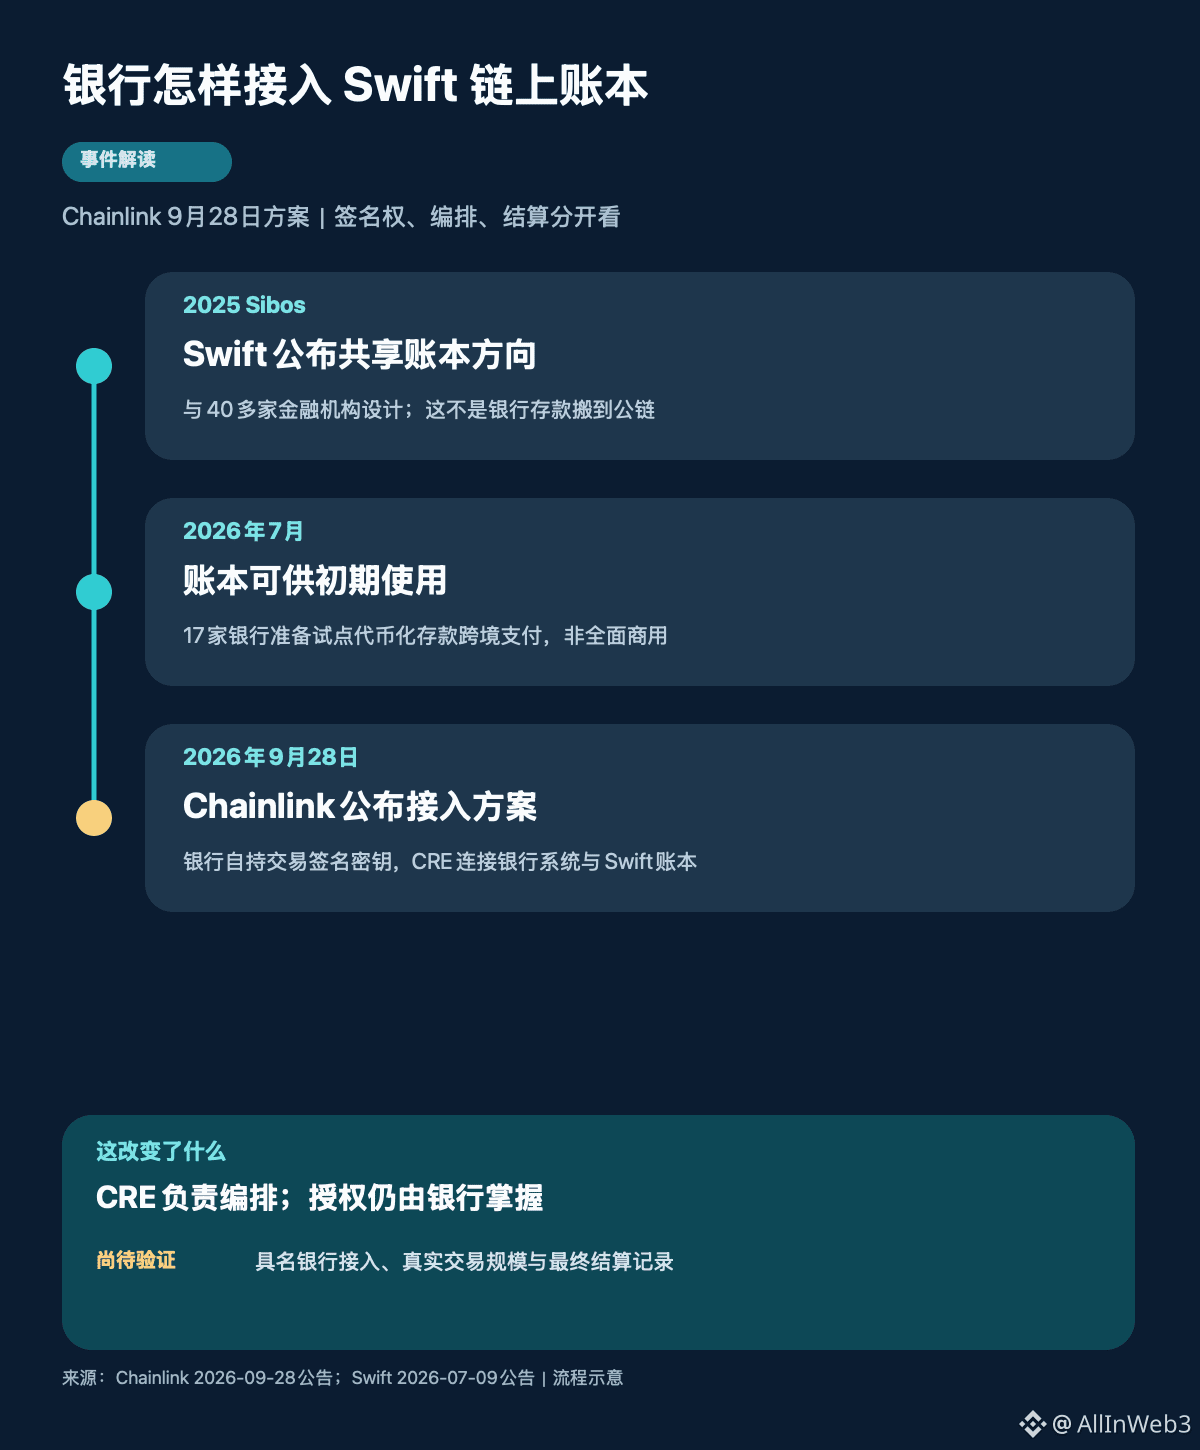
先看時間線。Swift在2025年Sibos公佈區塊鏈共享賬本方向,2026年7月稱賬本已可供初期使用,17家銀行準備以代幣化存款測試跨境交易。Chainlink在9月28日另行公佈接入方案:用Chainlink Runtime Environment(CRE)連接銀行現有系統、簽名基礎設施與Swift賬本。前兩個節點講賬本進度,最新節點講接入方式,不能混成‘17家已通過Chainlink完成商業支付’。
方案裏最值得分清的是三層。第一,存款仍記在銀行自己的賬本上,Swift賬本協調參與銀行之間的轉移。第二,交易授權密鑰由金融機構自己掌握,CRE編排跨系統流程,並不代替銀行簽名或接管存款。第三,Swift賬本負責最終結算前的協調,最終結算仍通過各方約定的機制,例如實時全額結算系統。所謂全天候,是可在夜間和週末發起相關代幣化存款流程,不等於所有跨境支付已即時終局。
這與9月28日另一條CCIP 2.0升級也應分開。CCIP關注跨鏈互操作,銀行接入Swift賬本方案強調銀行自持密鑰與CRE工作流;不能憑兩份公告推斷全部Swift報文都走CCIP,更不能把合作框架直接換算成LINK即時收入。
下一步看什麼?具名銀行何時完成接入、能否披露真實試點交易筆數和金額,以及哪些最終結算機制實際被使用。Chainlink公告說17家先行機構正將賬本用於試點,Swift 7月的表述是‘準備試點’;進度可能變化,仍需後續雙方可覈驗披露。資料:Chainlink 9月28日公告、Swift 7月9日公告。