美光Q4財報:內存超級週期還能持續嗎?$MU
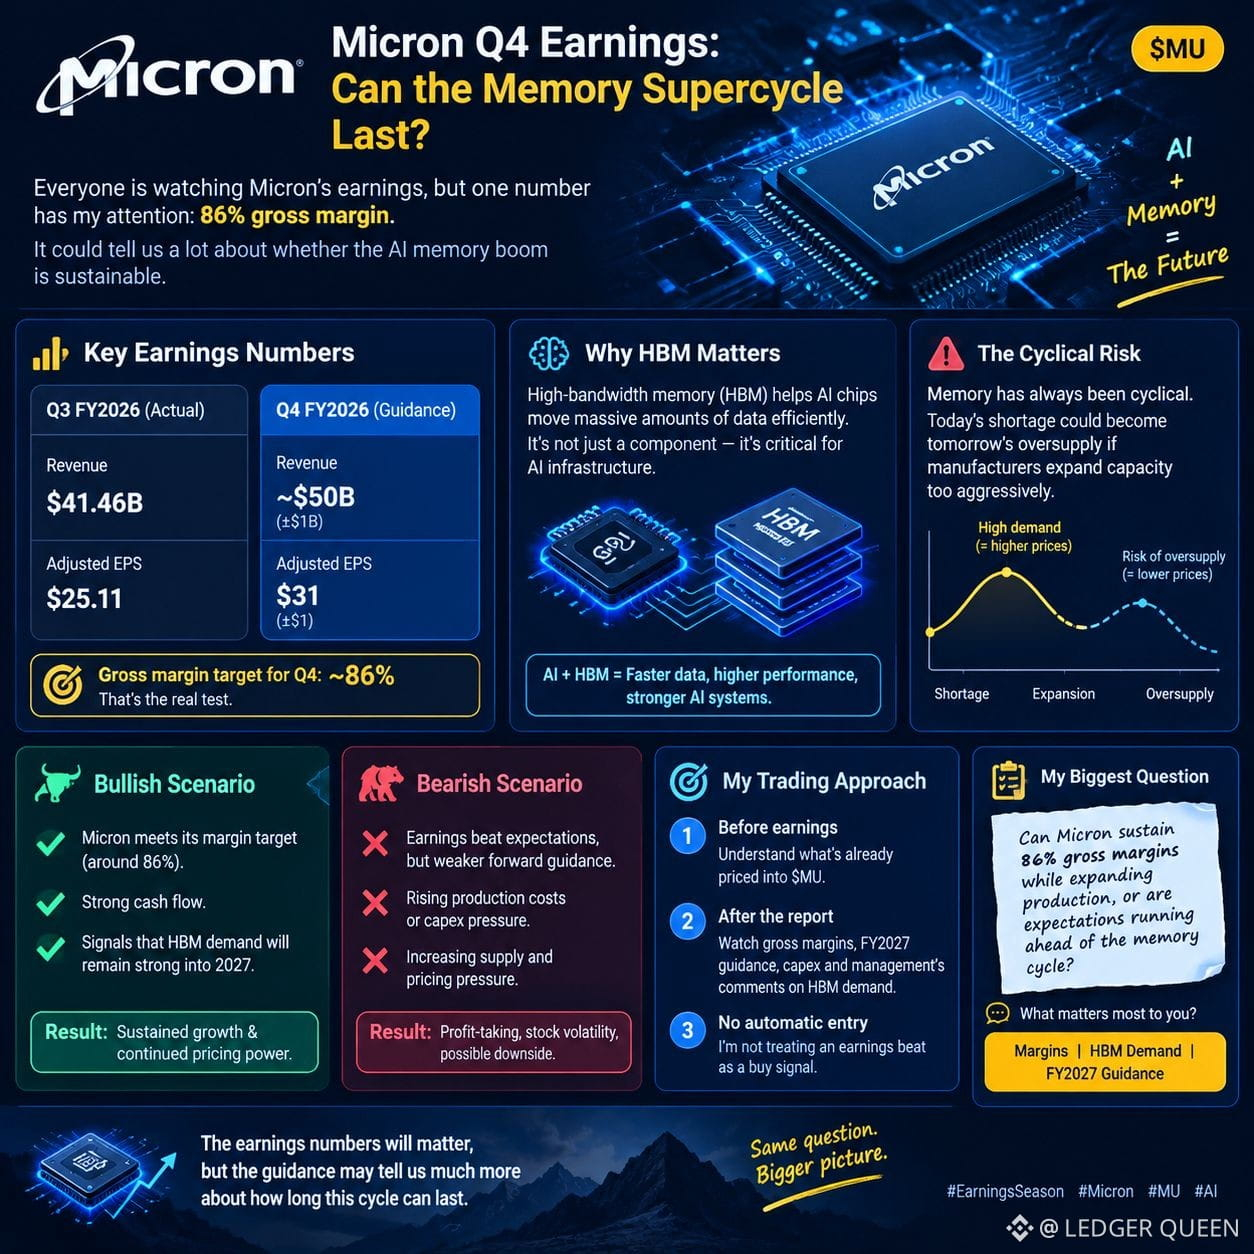
大家都在關注美光的財報,但有一個數字特別引起了我的注意:86%的毛利率。
美光Q3營收達到414.6億美元,調整後每股收益爲25.11美元。對於2026財年Q4,管理層指引約500億美元營收和31美元的調整後每股收益。
這是一個很高的預期。但美光能做到嗎?
🧠 爲什麼HBM重要
AI芯片需要高帶寬存儲器(HBM)來高效處理海量數據。隨着AI基礎設施持續擴張,存儲器正成爲整個行業中越來越關鍵的一環。
不過,存儲器從來都是週期性的。今天的供給短缺,如果製造商擴產過於激進,明天也可能變成供給過剩。
📊 我的看多 vs 看空情景
看多:美光達成其毛利率目標,帶來強勁的現金流,並表明HBM需求在2027年之前仍將保持強勢。
看空:財報超出預期,但前瞻指引走弱、生產成本上升或供給壓力加大,讓市場感到失望。
一份出色的財報並不自動意味着股價會上漲。預期的重要性,和結果同樣高。
🎯 我的策略
財報發佈前,我會關注市場已經計入了$MU 的預期。財報發佈後,我會重點看毛利率、2027財年指引、資本開支,以及管理層對HBM需求的評論。
我不會把“財報超預期”當作自動進場信號。
我最大的疑問是:美光在擴產的同時還能維持86%的毛利率,還是說市場對存儲週期的預期已經跑在前面了?
你最在意什麼:毛利率、HBM需求,還是2027財年指引?
#EarningsSeason
$OG
$CRV