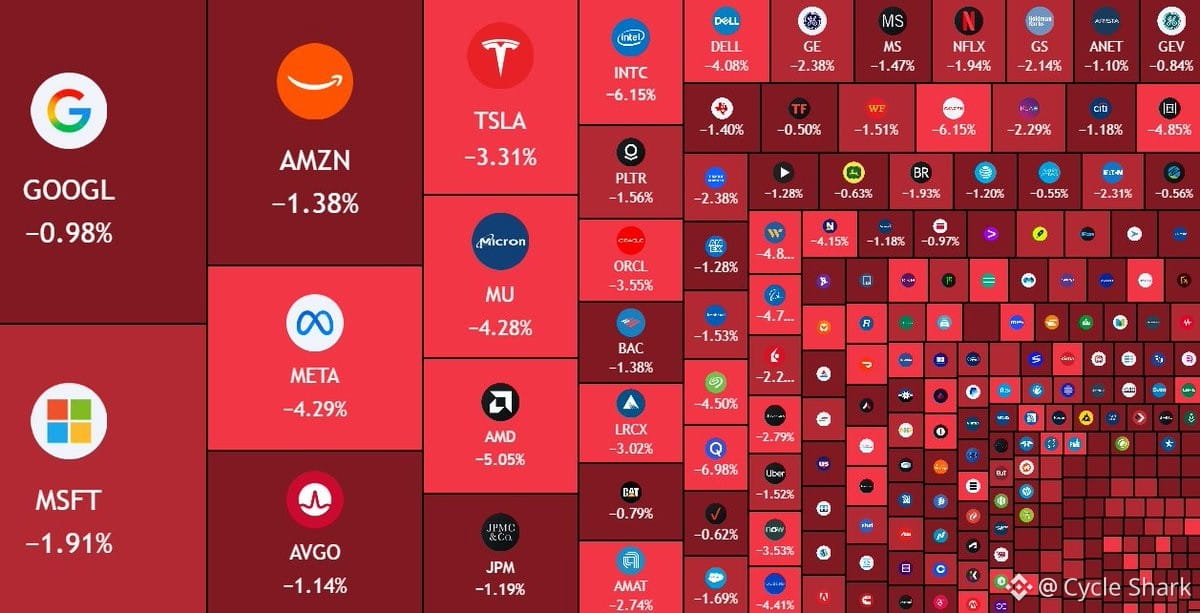
7000億美元的美國股票市值蒸發,因為30年期公債殖利率剛觸及自2001年以來未見的水準。
這是債券市場在發出警訊。當長天期殖利率像這樣飆升,已經不只是通膨預期或聯準會政策的問題——而是期限溢酬、財政可持續性的擔憂,以及美國財政部必須滾動到期債務的龐大規模。
有三點值得注意:
1. 當無風險利率升到這麼高,股票估值就會被打壓。若你能在30年期債券上鎖定4.5%+,為什麼還要承擔股票風險?未來現金流的折現率剛被重新定價,而成長型股票會首當其衝。
2. 這並非孤立事件。我們也看到歐洲主權債出現類似走勢,新興市場貨幣承受壓力。資金正在流向美元與避險資產,這意味著全球流動性正在收縮。
3. 這個回饋循環很糟糕。殖利率越高,美國政府的債務服務成本就越高,接著代表需要更多發行;而更多發行又會推升殖利率。到某個時間點,要嘛聯準會出手干預,要嘛就會有某些環節出現破裂。
7000億美元的回撤只是表面。更重要的是:這是否標誌著一輪更廣泛的去槓桿循環開始。如果殖利率持續維持高檔,信用市場、私募股權與不動產領域的槓桿部位都將開始重新定價。而加密貨幣也不會倖免——當宏觀條件快速趨緊,風險資產往往會一起移動。