


9月28日—10月4日全球宏觀指引:能源價格爲軸心,二次加息審判爲主敘事!
外交敘事退潮→能源風險反撲→就業與通脹決定美債下一輪方向,中國假期讓市場失去部分流動性支撐!
本週宏觀邏輯鏈: #比特币跌破8.3万美元
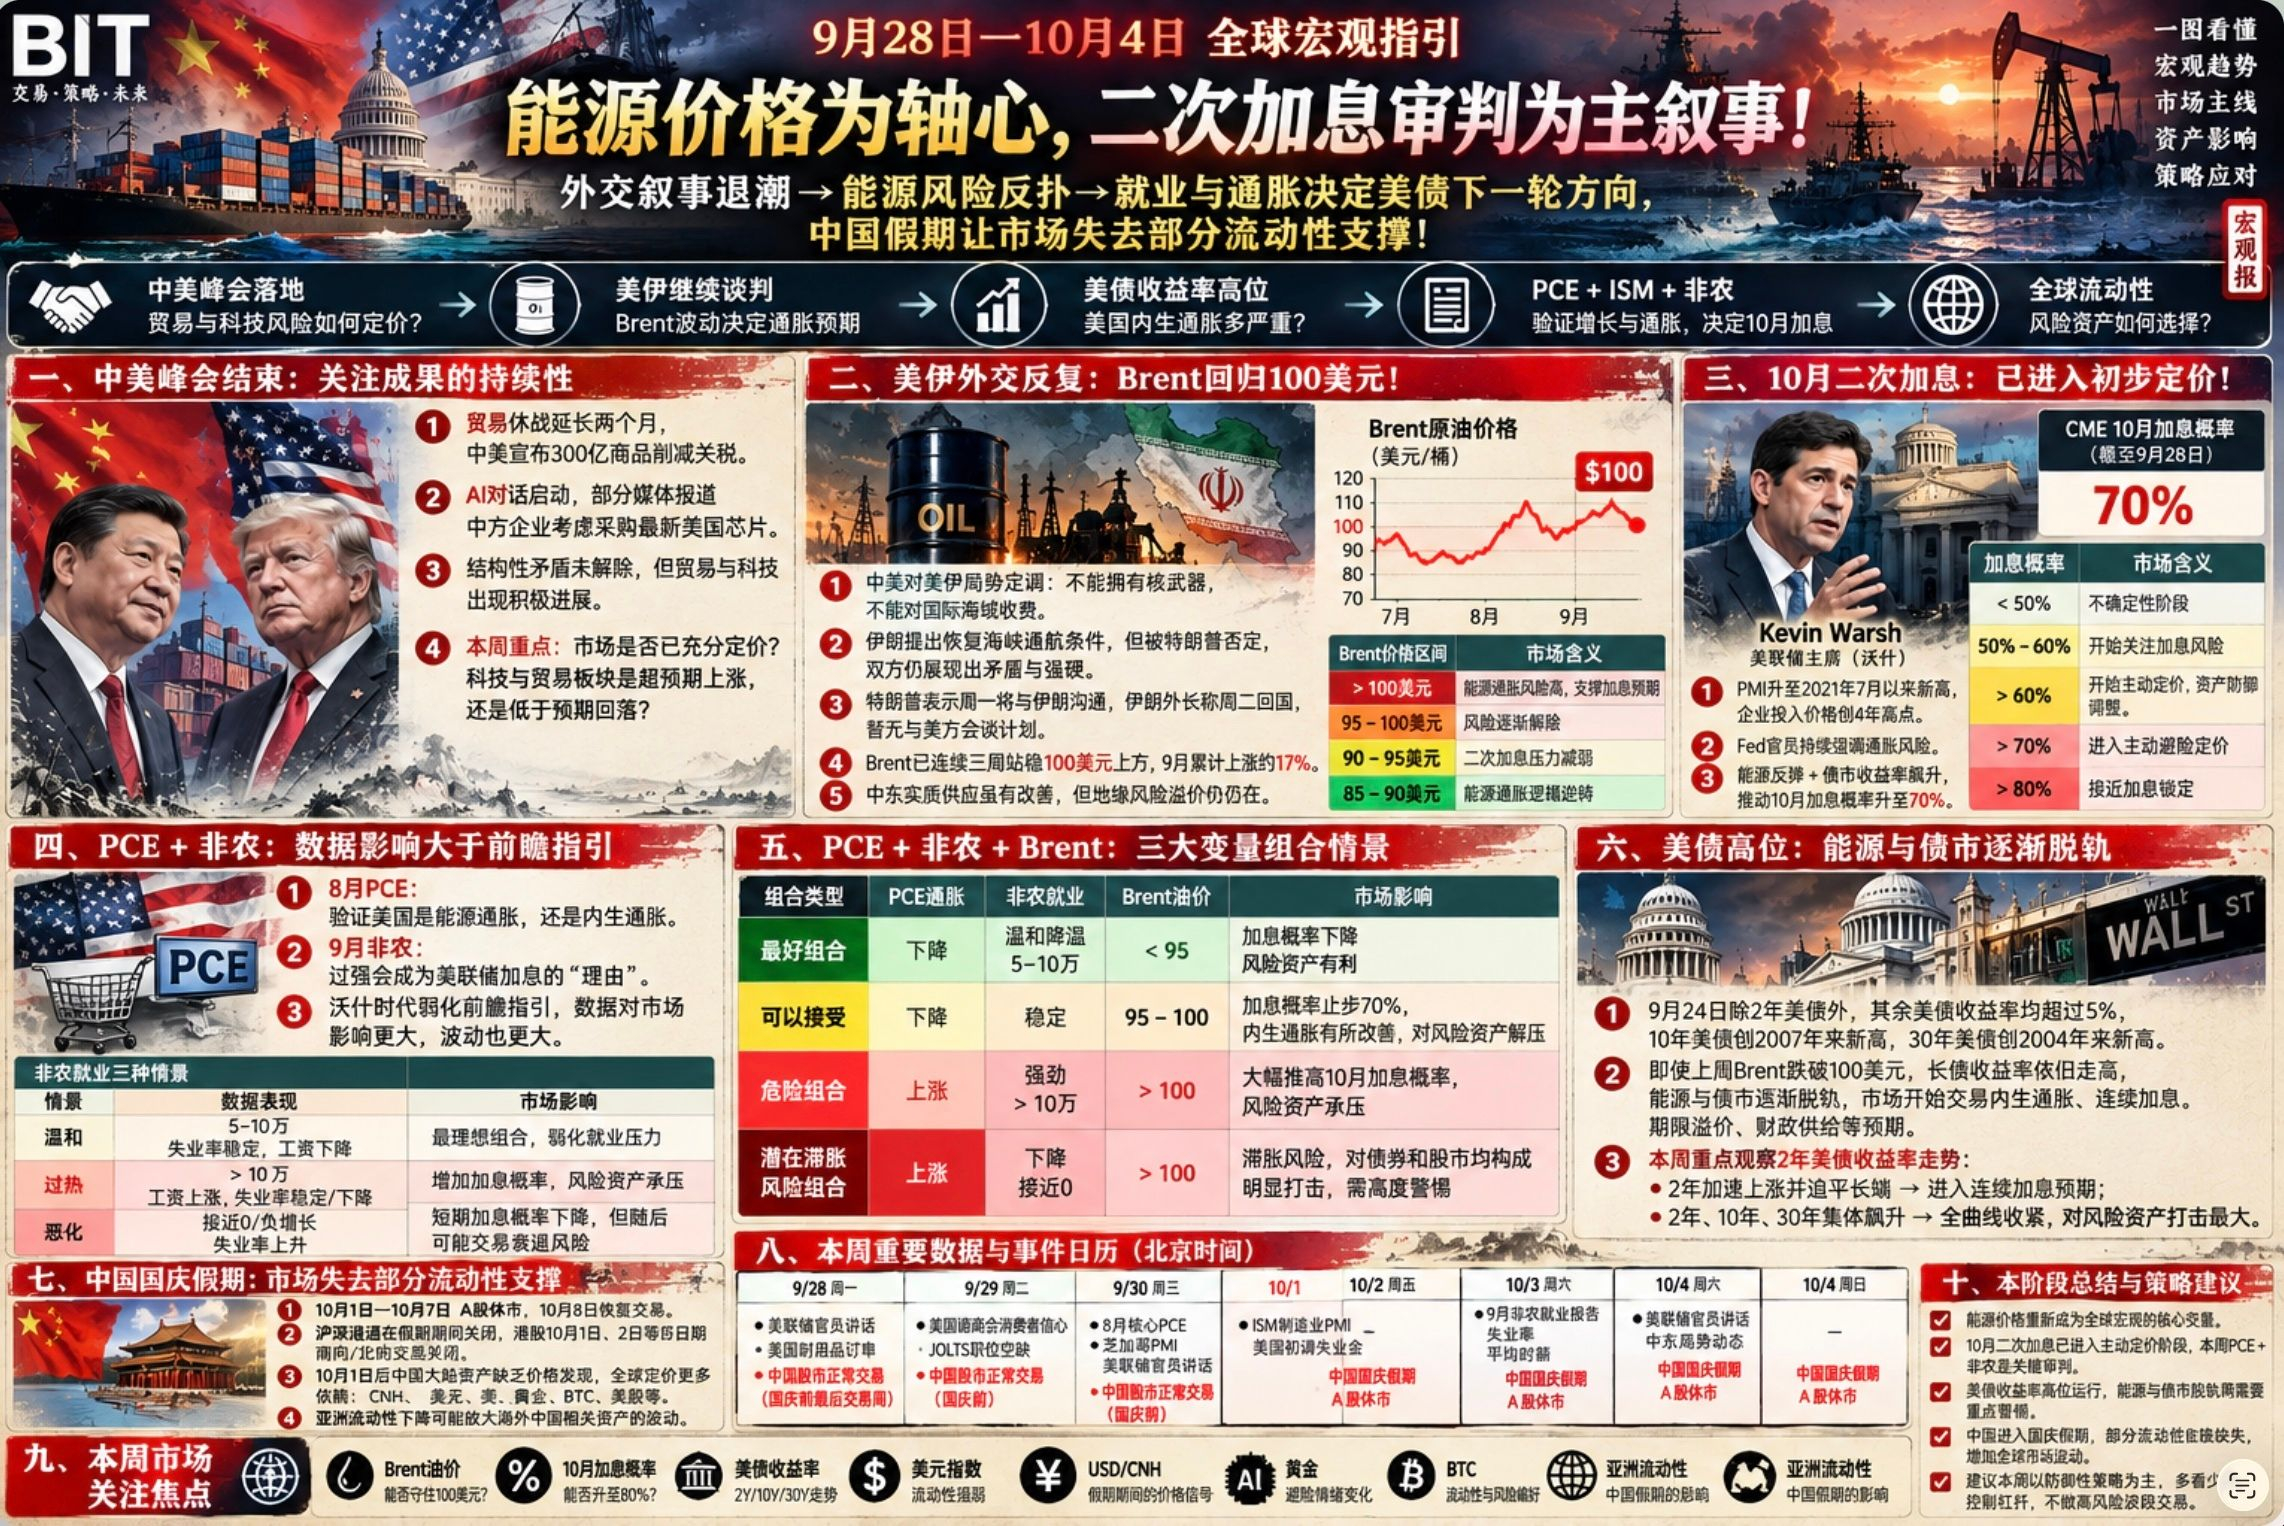
中美峯會落地 :市場對貿易與科技風險溢價是否重新定價?
美伊繼續談判:能否繼續談判樂觀預期,Brent價格波動,決定全球能源通脹預期
美債收益率高位:美國內生通脹多嚴重?
PCE + ISM + 非農 :數據組合驗證美國增長與通脹情況,10月加息重新定價,債市方向選擇以及對全球流動性影響如何?
一,第一主線,中美峯會結束後,雙方對本次峯會成果的驗證!
上週中美峯會後雖然結構性矛盾並未解除,但是在科技與貿易上出現進展
貿易上,雙方貿易休戰延長兩個月,中美宣佈300億商品削減關稅。AI上,雙方展開對話,隨後有部分媒體報道中方企業考慮採購最新美國芯片。
所以本週需要注意的是,中美峯會前市場給資產帶來多少樂觀定價,本次峯會結束是否滿足市場預期,市場風險偏好如何調整,是超預期上漲,還是低於預期回落,尤其是關乎科技與貿易兩個關鍵板塊
截止目前,媒體報道顯示對於AI與貿易上都有所推進,接下來看這兩條線推進是否順利
二,第二主線,美伊外交反覆,Brent 價格迴歸100美元,衝擊全球資產!
1,本次中美峯會兩國對美伊局勢初步定調,不能擁有核武器,不能對國際海域收費,這是中美兩國的初步共識
2,本次中美峯會期間,我認爲是下半年對美伊局勢斡旋的最大關鍵,美伊雙方,中國以及其他地區調停國齊聚美國,如果本次斡旋無效,美伊局勢可能難度更好。
3,在中美定調基礎下,伊朗方面目前明確不擁有核武器,暫時不對海峽收費,並且提出恢復海峽通航的條件,但是該條件被特朗普否定,
4,當然,特朗普週末否定後又表示要在週一與伊朗溝通,而身在聯合國的伊朗外長同時表示週二回國,並未有計劃與美國代表團會談
5,雙方在明面外交上都展現出矛盾與強硬,我認爲這不是壞事,明面溝通否定並不代表私下溝通無法進行,而中美峯會帶來的斡旋效果我認爲還存在,本週則是一個對斡旋結果的重要考驗點!
6,Brent日內反彈2%迴歸100美元附近,已經連續三週站穩100美元上方,9月累計漲幅17%,此前我講過Brent 價格對於市場的影響
100美元上方爲能源通脹奉獻
95-100美元區間風險逐漸解除
90-95美元區間二次加息風險解除
85-90美元區間能源通脹邏輯逆轉,通脹邏輯迴歸經濟內生通脹
而目前能源價格迴歸100美元,加上上週債市高收益率引發內生通脹擔憂,目前明顯增加加息概率
三,第三主線,能源價格影響下10月加息已經從不確定性進入初步定價!
9月23日美國標普全球升至2021年7月以來新高,同時數據顯示企業投入價格升至4年最高點,隨後Fed官員開始強調通脹風險刺激10月加息概率走高至60%上方
而截止發文階段,CME顯示10月加息概率高達70%,概率對於市場預期影響:
<50%,市場處於不確定性階段
50%-60%,市場開始關注加息風險
>60%,市場開始主動定價,部分資產開始因爲加息進行防禦性調整
>70%,定價從防禦進入主動避險,加息定價更加明顯
>80%,接近加息鎖定,市場將對10月加息進行充分定價
而目前,週一隨着Brent反彈,債市收益率飆升,風險資產明顯承壓,這就是典型的從防禦定價進入加息避險定價的邏輯
四,沃什時代,數據影響大於Fed預期管理,本週8月PCE+9月非農,讓市場定價邏輯更加複雜!
a,8月PCE重要性需要額外注意
這份PCE數據的核心不是看過去通脹高不高,而是看美國目前到底處於能源通脹還是內生通脹中
上週能源價格短期回落,但是美債長短利率+PMI數據給出警示,美國通脹已經從能源衝擊進入內容通脹反彈階段,8月份Brent處於87-97美元附近,能源衝擊減弱,所以8月PCE將會成爲市場觀察美國內生通脹情況的重要數據窗口
目前Fed面臨一個壓力局面:
Brent>100美元(柴油壓力高)→企業成本增加(PMI投入4年高位)→美國商業活動依舊強勁→如果本週核心PCE仍然保持粘性→Fed將會得到一個能源通脹+企業通脹+需求通脹的環境從而增加加息的必要性,大幅提升加息概率
b,非農如果太強會成爲第二個給美聯儲遞刀子(加息理由)的因素!
目前多方數據顯示機構已經把本週的通脹+就業視爲全球最核心的數據組合,這組數據也將會成爲繼續推高10月加息概率的主要動力
當前市場預期9月非農就業9-10萬人,這裏我把非農就業分爲三擋,帶來不同的三種影響:
溫和,非農就業5-10萬區間,失業率穩定,工資下降,算是最市場最舒服的組合,弱化就業數據本身
過熱,非農就業超過10萬,工資上漲,失業率穩定甚至下降,就業過熱如果加上PCE粘性,必然增加加息概率
突然惡化,非農記憶接近0甚至負增長,失業率上漲,短期10月加息概率下降,2年美債收益率下行,但是隨後市場可能會交易經濟衰退風險
c,本週PCE+非農就業+Brent 多元化複雜組合,我同樣也分爲三種不同組合類型
最好組合,PCE下降+就業溫和+Brent<95美元,壓制加息概率,風險資產有利
可以接受,PCE下降+就業穩定+Brent95-100美元,雖然風險市場還是承壓,但是加息概率止步70%,內生通脹有所改善,對風險市場屬於解壓
危險組合,PCE上漲+就業強+Brent>100美元,將會把10月加息概率進一步提高,導致風險資產開始爲10加息進行計價或者避險
潛在滯脹 風險組合:PCE上漲+就業下降+Brent>100美元,滯脹風險對債券與股市是有明顯打擊的,需要警惕!
五,在我個人觀察體系中美債暫時超過能源,風險敞口不斷擴大,警惕!
9月24日,除了2年美債,其餘美債收益率均超過5%,10年美債超過2007年新高,30年美債超過2004年新高,高利率下市場更加擔憂財政赤字以及美債風險!
尤其是上週Brent跌破100美元,但是走勢與長債收益率相悖,顯然能源與債市逐漸脫軌,如果上週只是偶然現象,那麼本週則是重要觀察點,如果繼續脫軌,意味着內生通脹壓力已經刻不容緩
如果後續債市繼續與能源脫軌,意味着債市已經開始交易其他預期,例如內生通脹、連續加息、期限溢價需求增加、財政供給以及全球無利率風險重新定價等邏輯,這些交易預期都會對金融市場流動性帶來較大沖擊
所以,本週2年美債收益率需要重點觀察,如果宏觀數據公佈後壓制長短利率,讓2年收益率加速上漲,那麼兩者曲線將會追平,這說明市場進入連續加息預期中,對風險市場有所打壓,但是不算大風險
但是,如果繼續出現2年、10年、30年美債收益率集體飆升的情況,典型的全曲線收緊,這對於風險資產打壓將會是非常致命的,需要警惕!
本階段總結: #黄金跌至4144美元
一直關注宏觀主線內容的小夥伴可以看出我本週沒有再提日元風險,確實在日元加息後日元反而走弱,套利平倉交易風險暫時解除,本週不作爲重點觀察點
還需要注意的是,本週三之後是中國國慶節假期,股市不開盤,大陸資產缺乏定價與價格發現,對全球資產流動性也有一定影響
所以本週宏觀數據上的複雜化+半周假期,讓各種不確定性增多,建議大家多看少動,以防禦性手段爲主,不做高風險波段交易!