#Hyperliquid #资金费率 把資金費率上限從每小時4%壓到0.5%,聽起來像所有永續倉位的成本都要下降八成以上。但真正會碰到上限的,通常不是普通行情。值得追問的是:極端溢價出現時,交易雙方的成本邊界會怎樣改變?
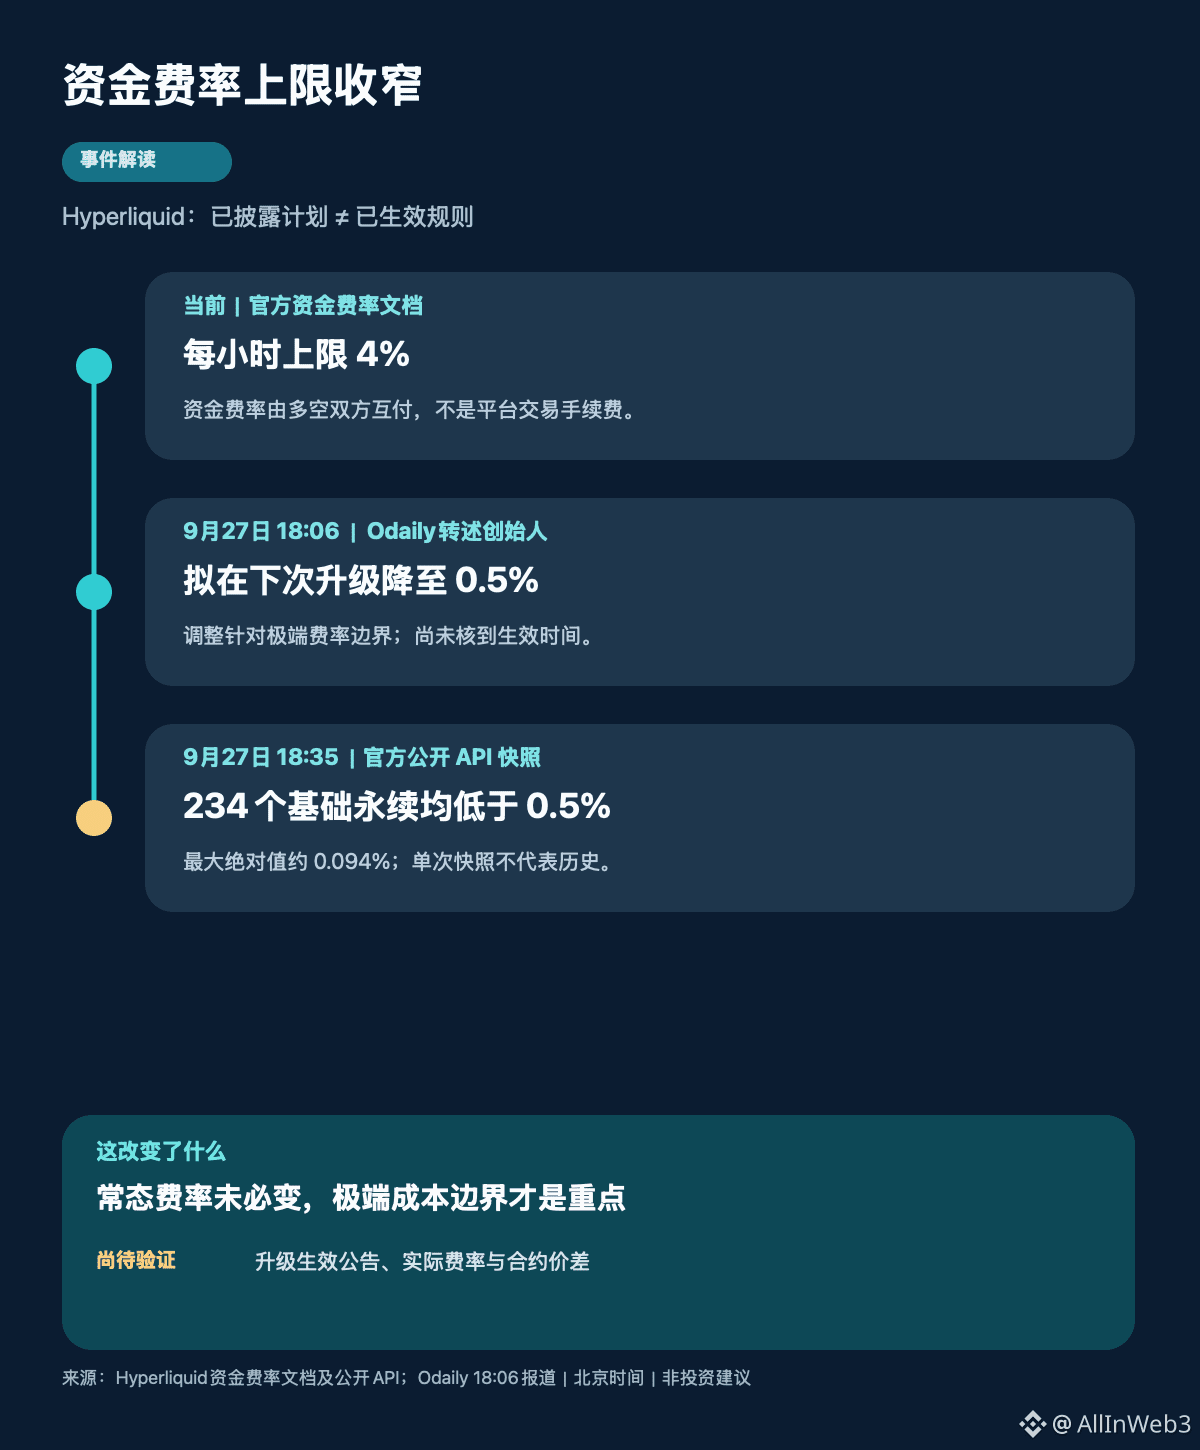
9月27日18:06(北京時間),Odaily轉述Hyperliquid創始人Jeff Yan在Discord的說法:根據用戶反饋,下一次網絡升級擬將資金費率上限從每小時4%調至0.5%,並稱舊上限在實際交易中很少觸及。這是關於下一次升級的計劃,不是當前已經生效的參數。Hyperliquid公開資金費率文檔此時仍寫着每小時4%,升級日期和實際激活狀態還需等正式公告。
資金費率是永續合約多空雙方之間的定期轉移,用來約束合約價格與現貨參考價的偏離;它不是平臺向雙方收取的交易手續費。假設一筆名義價值1萬美元的倉位處於費率恰好打滿上限的極端狀態,舊邊界對應單小時400美元,新邊界對應50美元。這個例子只解釋最大邊界,絕不代表用戶平時真的按這個費率付錢,也不代表槓桿倉位會自動少付350美元。
我用Hyperliquid公開接口在18:35抓取了234個基礎永續市場的單次快照:顯示費率的最大絕對值約0.094%,沒有一個達到擬議的0.5%上限。它只說明這一刻的樣本遠離新邊界,不能證明過去或未來都不會觸頂;HIP-3等其他市場也不在這個樣本里。若費率維持在0.5%以內,單改上限對當期結算並無直接影響。
我的判斷是,這更像對尾部行情重新設定風險邊界,而不是一次普遍降費,更不能直接推成$HYPE收入或回購增加。上限收緊可能降低極端時付款方的單期壓力,但當合約與參考價嚴重偏離時,也可能削弱用資金費率促使價差收斂的力度;實際結果還取決於盤口深度、套利者與清算機制。
下一步要先等官方明確升級激活時間,再比較極端行情中的實際費率、價差和流動性。如果上限降了而極端價差持續更久,你會把它視作更好的用戶保護,還是價格錨定能力的一次讓步?