
巴西要求機構報告 1萬美元及以上的自我託管轉賬
巴西正在加強對監管平臺與由用戶控制的錢包之間對接環節的監督。
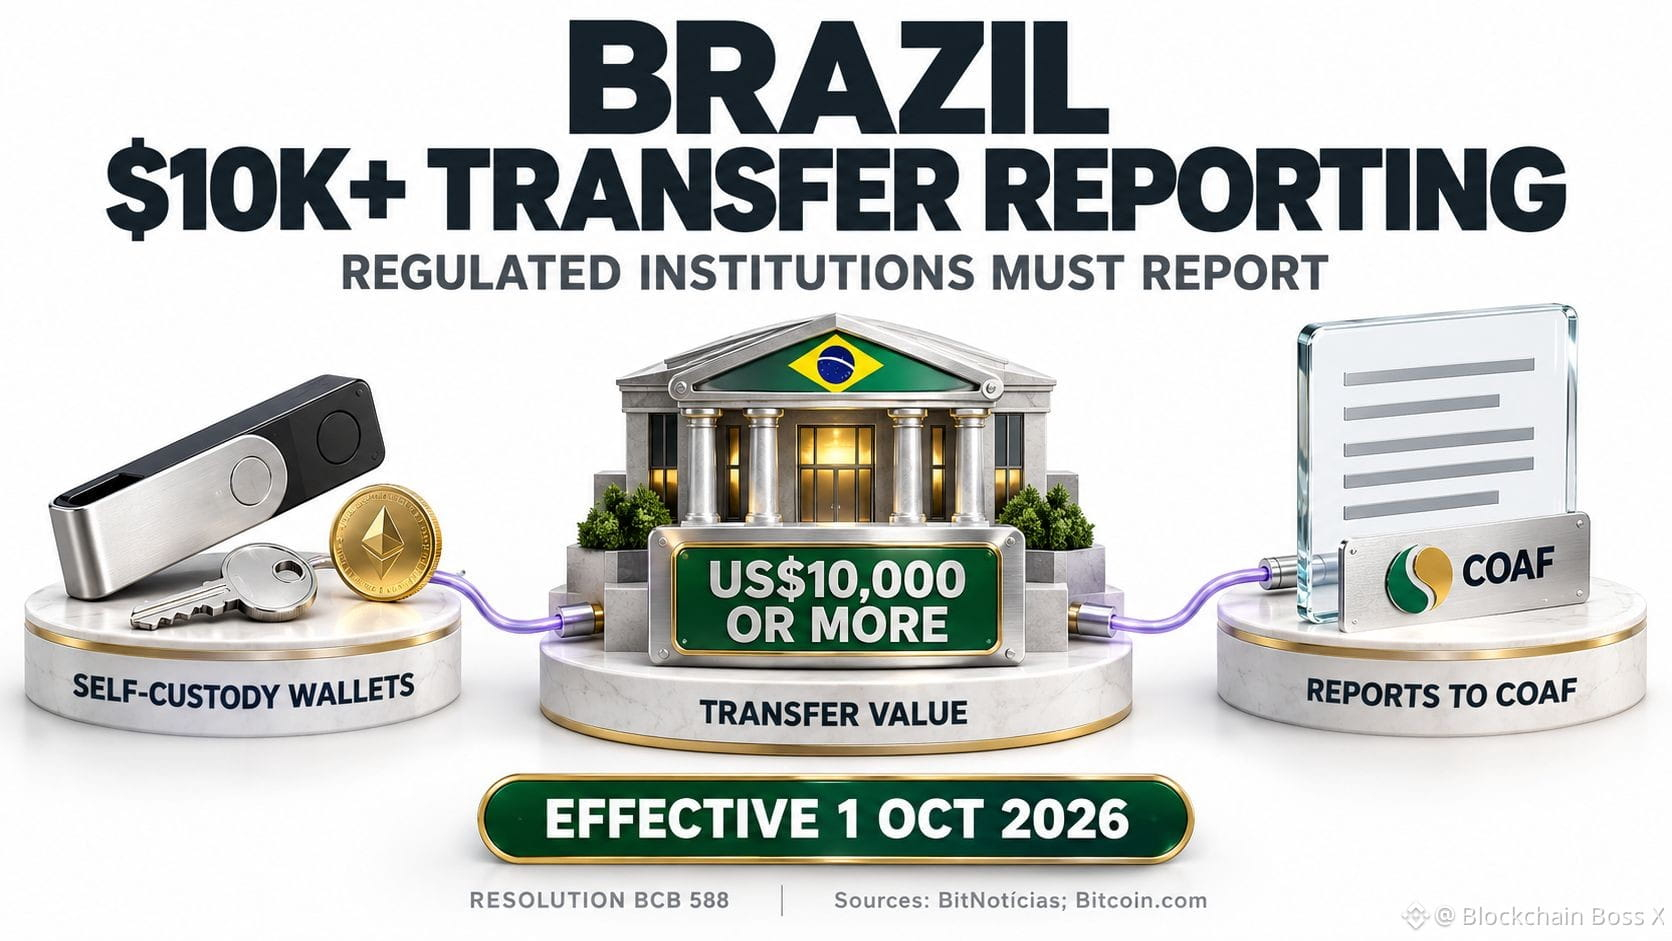
自 2026 年 10 月 1 日起,BCB 第 588 號決議要求被覆蓋機構在向自我託管錢包或從自我託管錢包轉移價值 10,000 美元或以上的虛擬資產時進行申報。申報將提交給巴西的金融情報機構 COAF。
該要求同時涵蓋向個人錢包的取現以及來自個人錢包的存入。根據當地報告,即使沒有針對可疑活動的單獨跡象,符合條件的轉賬也必須申報,且須在隨後的下一個工作日完成申報。申報義務由被覆蓋機構承擔。
我的觀點:持有自己的私鑰能讓你掌握資產控制權,但通過受監管的服務進行轉賬仍可能留下申報記錄。這使得“託管”和“財務隱私”之間的關係更加清晰可見。
對監管部門而言,標準化申報可能有助於改進交易監控。對服務提供商而言,挑戰在於在一致適用要求的同時保護敏感的客戶信息。若落實不佳,可能會給日常轉賬帶來摩擦。
我會關注平臺會索取哪些信息、其解釋是否足夠清晰,以及處理時間是否發生變化。這些運營細節將決定對用戶的實際影響程度,並與收集到的信息的安全性共同起作用。
平臺應如何在交易監控、客戶隱私與順暢訪問自我託管之間取得平衡?
#BrazilOrdersReportingOf$10KSelfCustodyTransfers #SelfCustody #CryptoRegulation
$PLAY $QNT $ONDO
巴西正在加強對監管平臺與由用戶控制的錢包之間對接環節的監督。
自 2026 年 10 月 1 日起,BCB 第 588 號決議要求被覆蓋機構在向自我託管錢包或從自我託管錢包轉移價值 10,000 美元或以上的虛擬資產時進行申報。申報將提交給巴西的金融情報機構 COAF。
該要求同時涵蓋向個人錢包的取現以及來自個人錢包的存入。根據當地報告,即使沒有針對可疑活動的單獨跡象,符合條件的轉賬也必須申報,且須在隨後的下一個工作日完成申報。申報義務由被覆蓋機構承擔。
我的觀點:持有自己的私鑰能讓你掌握資產控制權,但通過受監管的服務進行轉賬仍可能留下申報記錄。這使得“託管”和“財務隱私”之間的關係更加清晰可見。
對監管部門而言,標準化申報可能有助於改進交易監控。對服務提供商而言,挑戰在於在一致適用要求的同時保護敏感的客戶信息。若落實不佳,可能會給日常轉賬帶來摩擦。
我會關注平臺會索取哪些信息、其解釋是否足夠清晰,以及處理時間是否發生變化。這些運營細節將決定對用戶的實際影響程度,並與收集到的信息的安全性共同起作用。
平臺應如何在交易監控、客戶隱私與順暢訪問自我託管之間取得平衡?
#BrazilOrdersReportingOf$10KSelfCustodyTransfers #SelfCustody #CryptoRegulation
$PLAY $QNT $ONDO