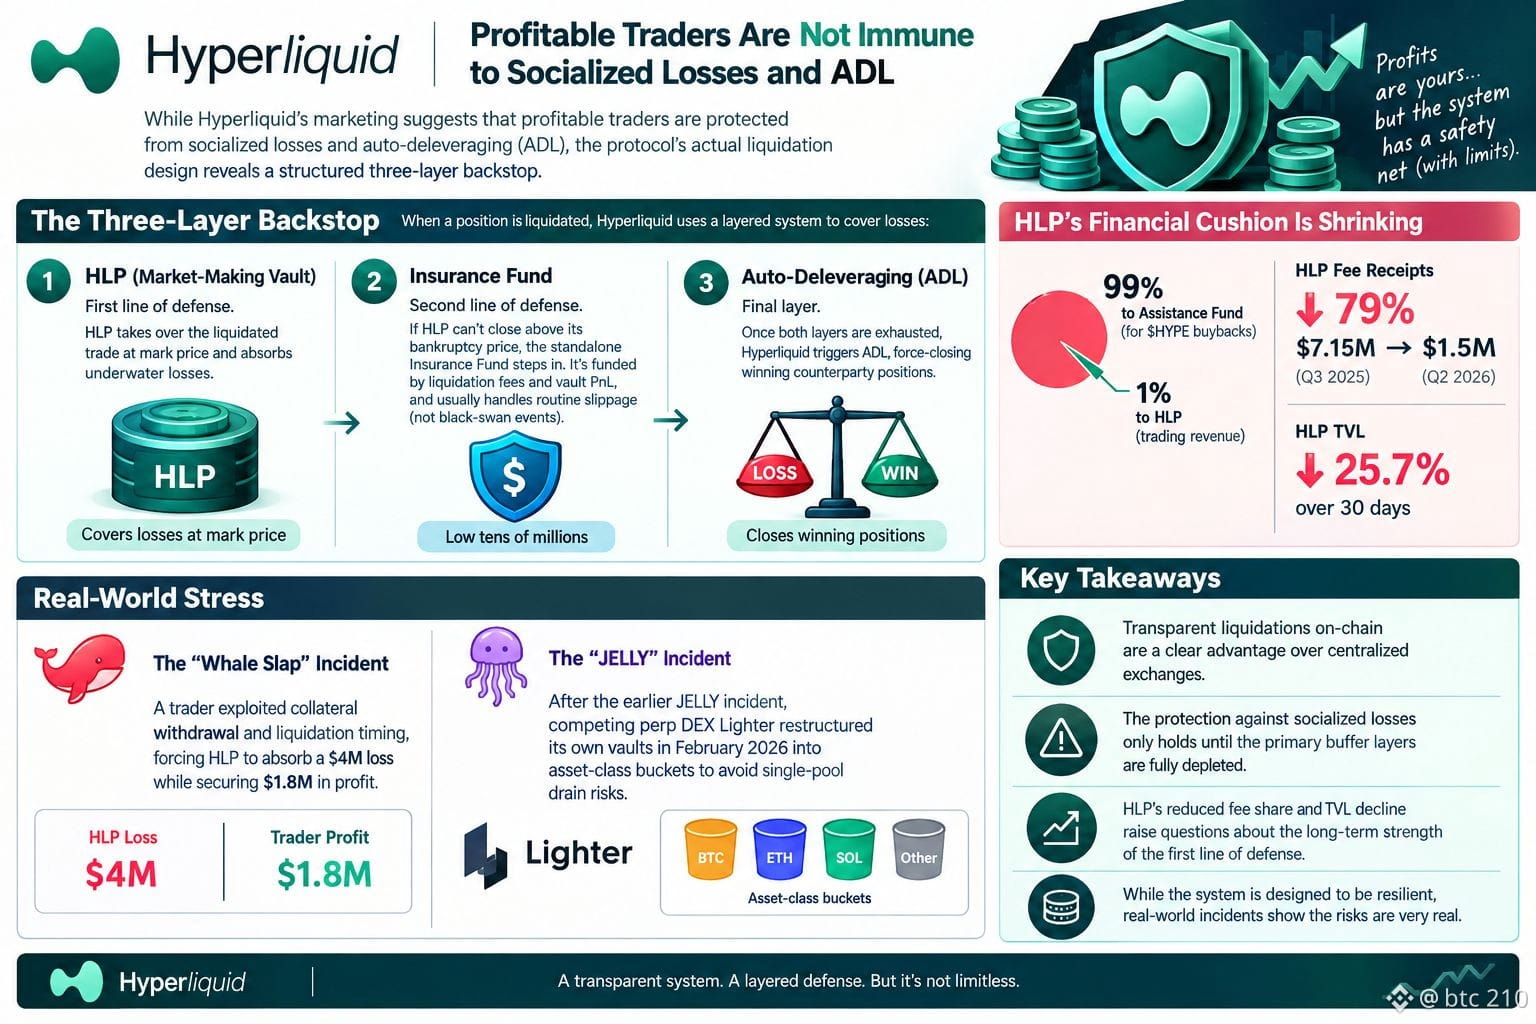
Hyperliquid 的營銷經常強調,盈利交易者不會受到社會化虧損與自動去槓桿(ADL)的影響。然而,審查協議所披露的清算設計可以發現,其背後是一個結構化的三層止損/兜底機制。
當倉位被清算時,HLP(Hyperliquid 的做市金庫)充當第一道防線,以市價接管該交易並吸收浮虧。如果 HLP 無法在其破產價格之上完成平倉,則由清算費用和金庫 PnL 共同資助的獨立保險基金會接手。該基金規模處於數千萬美元的低位,主要用於處理常規滑點,而非“黑天鵝”事件。等到前兩層都被耗盡後,Hyperliquid 會觸發自動去槓桿,強制平掉盈利的對手方倉位。
與此同時,HLP 的財務緩衝墊也在變薄。DefiLlama 數據顯示,HLP 僅能獲得交易收入的 1%,其餘 99% 被轉入“援助基金”,用於 $HYPE buybacks。因此,HLP 的手續費收入從 2025 年 Q3 的 7.15M 美元下降 79% 至 2026 年 Q2 的 1.5M 美元;而 TVL 在 30 天內下跌 25.7%。
該機制已經經受過現實壓力。在“Whale Slap(鯨魚巴掌)”事件中,某名交易者利用抵押品提取與清算時機,迫使 HLP 承擔 4M 美元損失,同時又確保了 1.8M 美元的利潤。此前的“JELLY”事件之後,競爭型永續 DEX Lighter 於 2026 年 2 月將其自身金庫重構爲按資產類別劃分的“桶”,以規避單一資金池被抽空的風險。
儘管 Hyperliquid 透明的鏈上清算相較於中心化交易所有明顯優勢,但針對社會化虧損的保護只會在主要緩衝層完全耗盡之前成立。$HYPE , $BTC #US10YTreasuryYieldHits19YearHigh