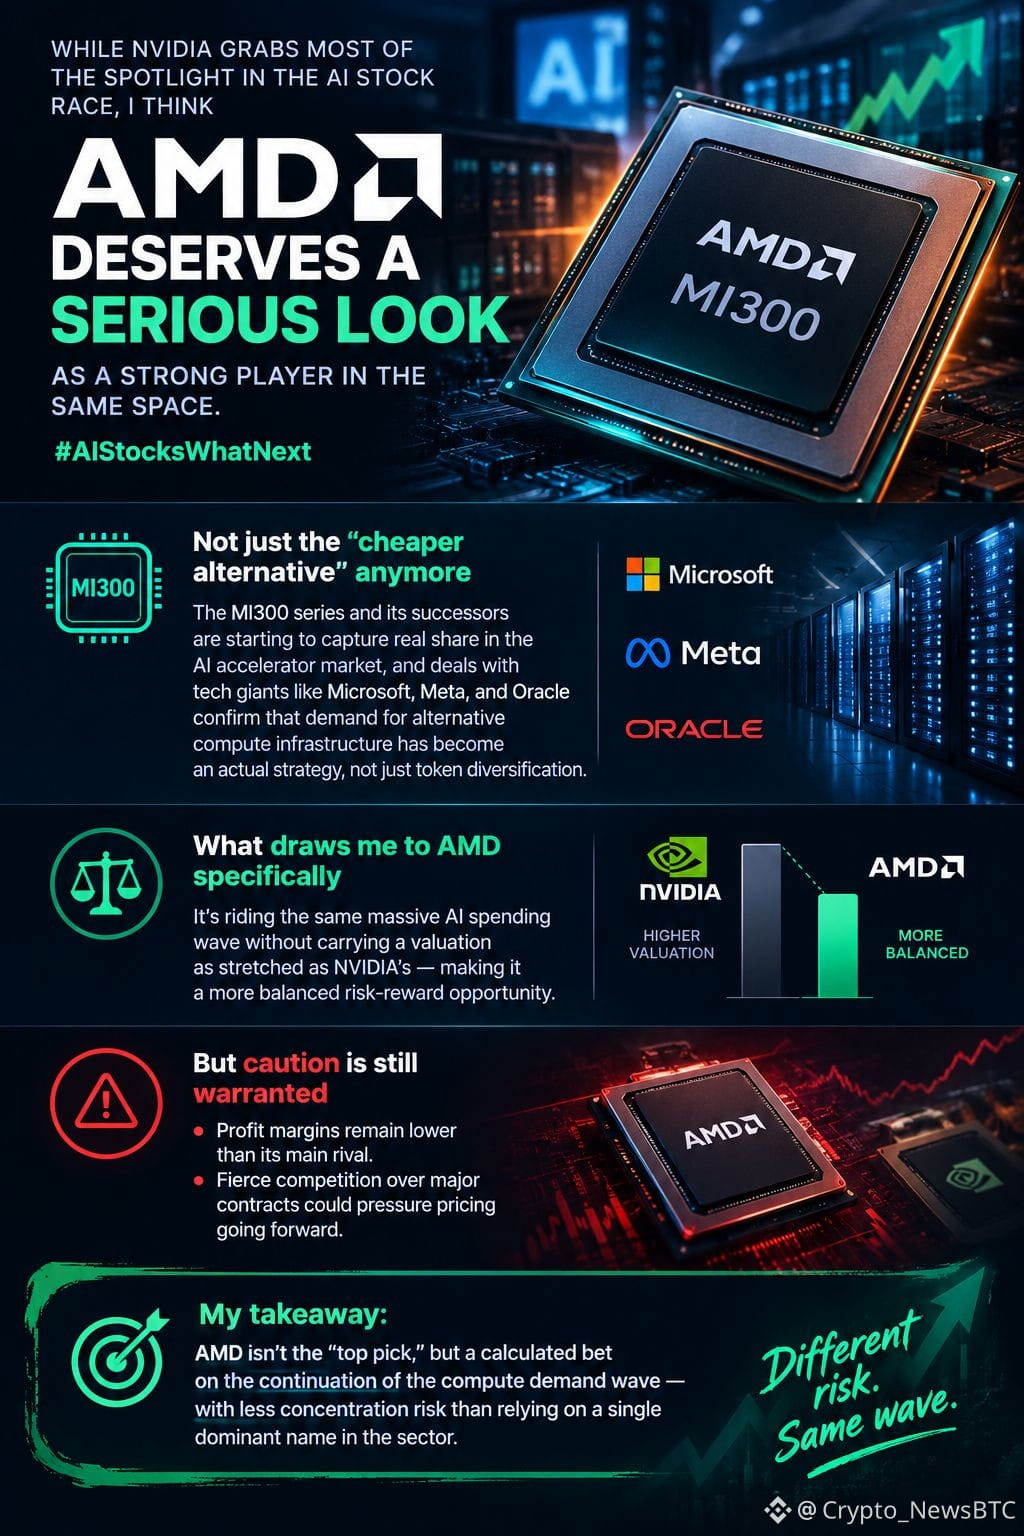
#aistockswhatnext 儘管英偉達在AI股票競賽中吸走了大部分關注,我認爲AMD同樣值得認真審視:它是在同一領域中的強勁參與者。#AIStocksWhatNext
這家公司不再只是英偉達的“更便宜替代品”;MI300系列及其後續產品開始在AI加速器市場中奪取真實份額,而與微軟、Meta和甲骨文等科技巨頭達成的合作也確認:對替代計算基礎設施的需求已經成爲一項切實的戰略,而不只是表面上的多樣化配置。
我特別看好AMD的原因在於,它正乘着同一輪巨大的AI支出浪潮前進,同時又沒有像英偉達那樣把估值拉得過於緊繃——因此提供了更均衡的風險—回報機會。
不過,仍需保持謹慎:公司的利潤率仍低於主要競爭對手,而且在重大合同上的激烈競爭可能會在未來對定價形成壓力。
我的結論:AMD並非“首選”,但這是一個經過計算的押注——押注這輪計算需求浪潮的持續,而相比之下,其集中度風險比依賴行業內單一主導名稱要更低。
$ADM.US
$NVDAB
$GOOGL.US
這家公司不再只是英偉達的“更便宜替代品”;MI300系列及其後續產品開始在AI加速器市場中奪取真實份額,而與微軟、Meta和甲骨文等科技巨頭達成的合作也確認:對替代計算基礎設施的需求已經成爲一項切實的戰略,而不只是表面上的多樣化配置。
我特別看好AMD的原因在於,它正乘着同一輪巨大的AI支出浪潮前進,同時又沒有像英偉達那樣把估值拉得過於緊繃——因此提供了更均衡的風險—回報機會。
不過,仍需保持謹慎:公司的利潤率仍低於主要競爭對手,而且在重大合同上的激烈競爭可能會在未來對定價形成壓力。
我的結論:AMD並非“首選”,但這是一個經過計算的押注——押注這輪計算需求浪潮的持續,而相比之下,其集中度風險比依賴行業內單一主導名稱要更低。
$ADM.US
$NVDAB
$GOOGL.US