


一場由槓桿推上去的突破,撞上了一堵看不見的成本牆
數據時點:2026 年 9 月下旬。本文爲正文純文字版,所有具體數字、分項與圖表已整理爲五張配套信息圖,讀者可圖文搭配閱讀。
開篇:一個數字和它的兩個版本
九月中旬的一個交易日,比特幣現貨 ETF 出現了年內最大的一筆單日淨流入。多家媒體把它寫成"機構回來了"的註腳,比特幣也被推到了今年初以來的最高點。
但就在同一天,另一家數據商報出的淨流入數字,比主流口徑少了將近四成。同一個交易日,兩個權威來源,差距大到相當於一筆中型基金的體量。
這未必是誰在造假,更可能是統計口徑不同。但我真正想說的是:這兩個數字之間的縫隙,恰好就是這輪行情的真相——所有人都同意"有人在買",但沒人能說清"買的是什麼樣的錢"。
我把過去兩週的鏈上、資金、持倉和歷史週期數據全部重新覈對了一遍。結論很明確:
這輪突破是真的,但它的質地不好。漲上去的,是槓桿和急迫性,不是機構的需求。而價格現在恰好停在水下資本最密集的那堵牆中間。
下面是我覈對的過程和依據,全部用文字講清楚。
一、發生了什麼
先把一件事說清楚:在那個突破日,全市場爆倉的規模,和 ETF 當天流入的規模,在數量級上是相當的。
這意味着推動價格的資金裏,被動強平(空頭被逼出來形成的買盤)和主動配置(機構現貨買入),幾乎平起平坐。任何把這次上漲完全歸功於"機構需求"的敘事,都漏掉了另一半。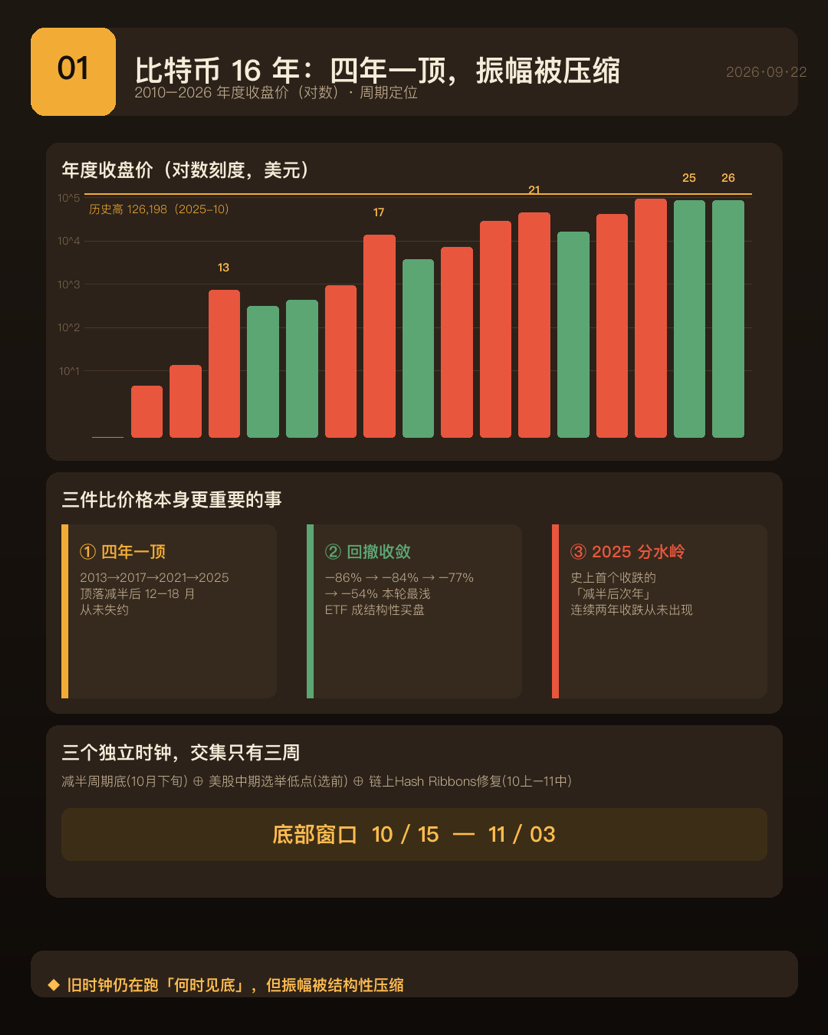
所以這不是一篇看空文章,而是一篇提醒:凡是隻講一面故事的報道,都值得減一半信用。
二、那筆淨流入到底是誰在買
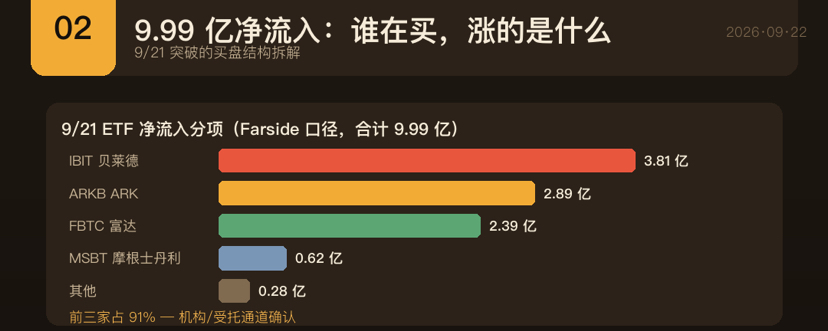
按分項數據看,當天的流入高度集中在少數幾家發行商手裏——前三大通道佔了九成以上。場外還有企業財庫在增持。
也就是說,買盤主體確實是通過幾家大型資管和券商通道配置的機構與受託資金,不是散戶在恐慌追高。這一條成立。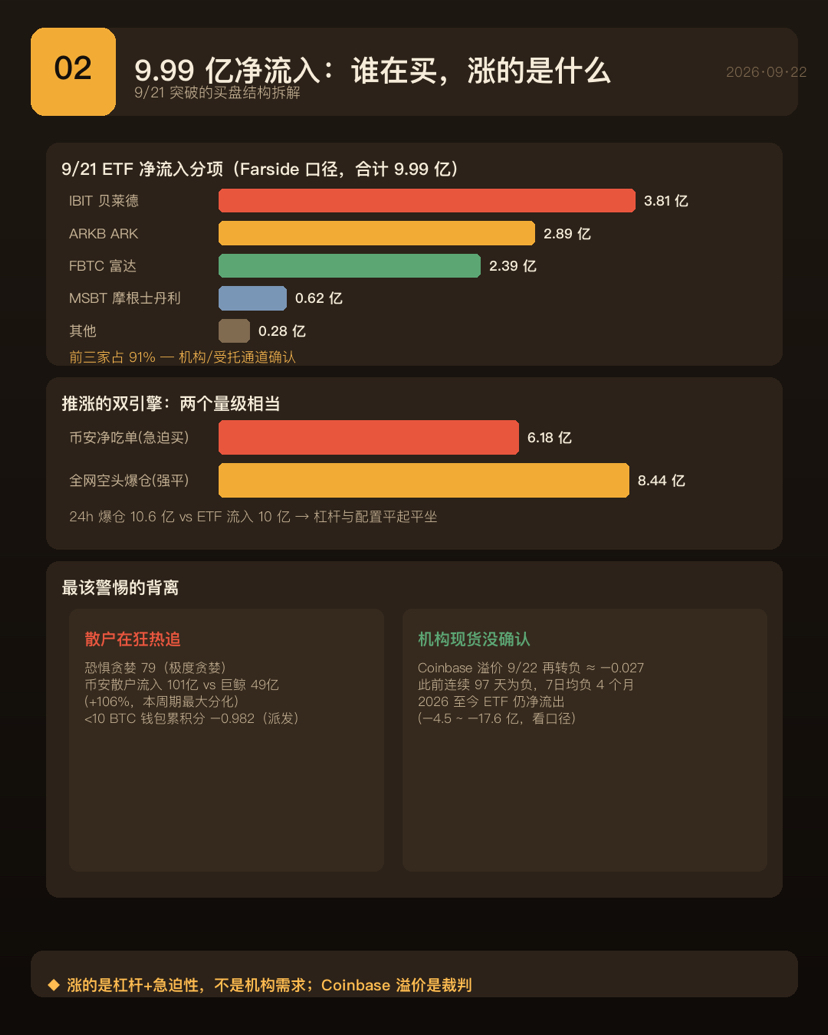
但有三個減分項,缺一不可。
第一,成交量不支持這個漲幅。有分析師指出,當天 ETF 的總成交量相對價格漲幅偏溫和。如果真有持續的大資金掃貨,成交量不會這麼平靜。
第二,今年以來 ETF 整體仍然是淨流出的。九月的流入不到前一個月的一半。那筆單日流入是連續第三天流入裏的最後一天,是"止血",不是"趨勢反轉"。
第三,也是最關鍵的:代表美國現貨需求最直接的溫度計指標,在價格站上高位那天,又一次轉負了。它此前已經連續近百天爲負,七日均線已經負了四個多月。換句話說,美國的機構現貨需求,並沒有確認這次突破。
三、散戶在狂熱,而且帶槓桿
另一組信號出現了內在矛盾,但兩個都是真的:散戶情緒極度貪婪,同時散戶錢包整體仍在淨派發。
解釋是,散戶不是在"囤積",而是在"追高"——邊漲邊買、邊買邊止盈。這種行爲的特徵,是帶槓桿,而槓桿是回撤時的燃料。
這裏出現本輪最值得警惕的一個背離:散戶在狂熱地追,而代表美國機構現貨需求的指標卻再度轉負。歷史經驗反覆說明,當這兩者方向相反時,前者通常不是贏的那一方。
四、鏈上:存量在囤,流量在派
這是全文最需要辨析、也最常被誤引的一組現象。
常被當作利多引用的一句話是"長期持有者的供應量創了新高"。這句話要回收一半。原因是其中的相當部分,是交易所儲備幣因爲長時間未移動,被統計口徑機械性地重分類爲長期持有者。這不是有人在主動囤,是統計在老化。有研究者反而認爲,這恰恰說明短期需求不足。
記住這條規則:存量看老化,流量看派發。 那個"供應創新高"是賬面上的,而長期持有者淨流出的方向,纔是真金白銀在往外走。長期持有者的止損了結佔比,已經從年初的低位一路上升到近年來的高點,方向已經反了。
五、那堵看不見的牆
關於"水下資本",我必須先自我糾錯:我最初把它稱作"反彈路上最大的潛在拋壓來源",這個說法說重了,收回。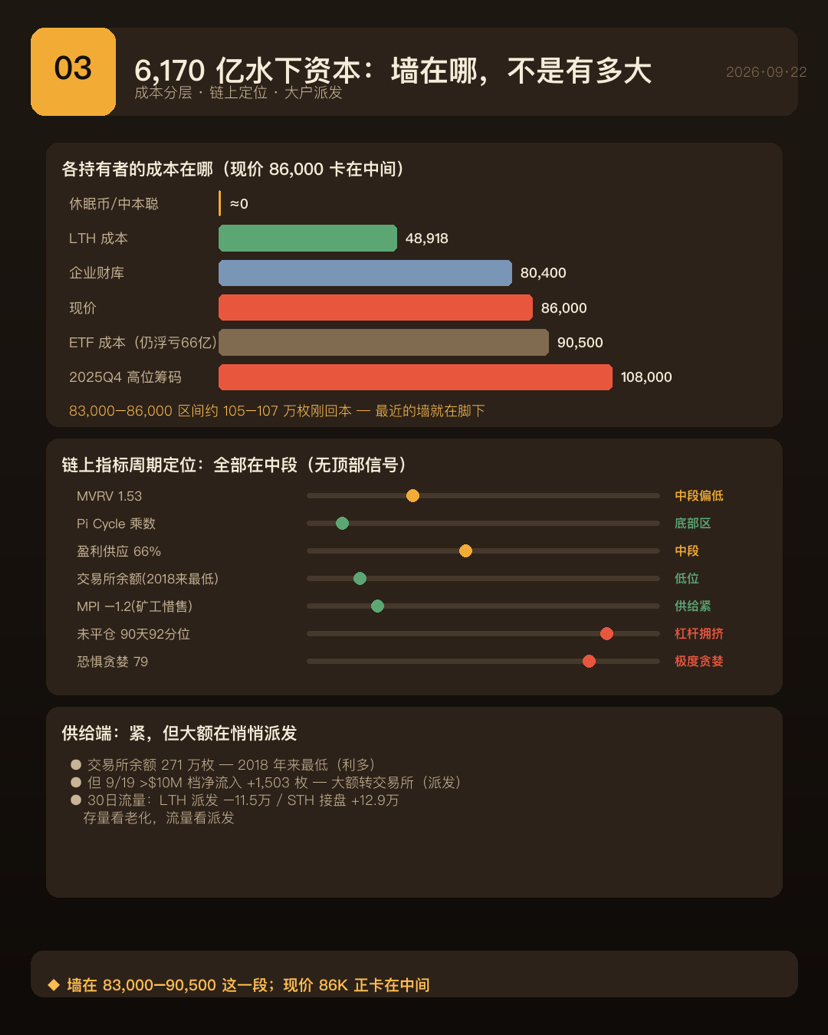
準確的說法是:那不是一個浮虧淨額,而是仍處於虧損狀態的籌碼,按各自買入成本折算的總規模。它與"大部分幣在盈利"並不矛盾——盈利的那一大塊,很大部分是多年未動、成本極低的休眠幣,永遠不會賣;真正虧損的,是上一輪牛市頂部附近買入的大額籌碼。而這些水下資本里,真正會賣的只是一部分,休眠幣、早期創建者地址和丟失幣都不構成拋壓。
順着這條推下去,那批水下籌碼的平均成本,正好對應上一輪牛市見頂前後的買家。它告訴你的不是"拋壓有多大",而是"牆在哪"。
而價格現在所在的位置,恰好就卡在那段成本最密集的區間中間:下方剛回本的一批籌碼,是最近的一堵牆;上方還有一批以大型 ETF 通道爲代表的持倉,整體仍處浮虧,一旦價格回到其成本線附近,就會出現贖回和止盈。
所以修正後的結論是:那筆龐大的水下資本描述的是"套牢的規模",真正會砸出來的只是其中活躍的那部分,但那部分的成本密集區,正好把當前價格夾在中間。
六、礦工:本輪最反常的一條線
如果說這輪有什麼是歷史上從未出現過的,是礦工這一側。
全網算力出現了多年未見的深度回落,上市礦企的算力降得比全網更快。短期看,這反而是供給端的利多——礦工惜售、流向交易所的幣幾乎枯竭,這也是爲什麼價格跌不深。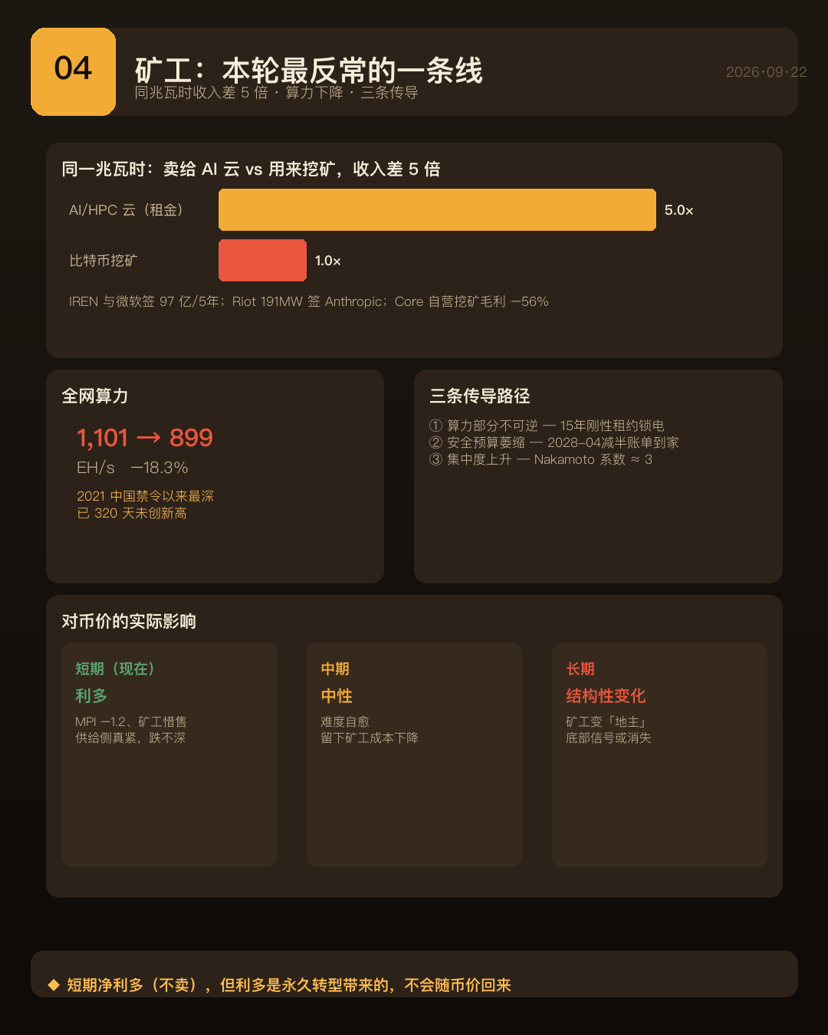
但原因是結構性的:同一個單位的電力,租給人工智能算力中心和用來挖礦,收入差距可以達到數倍。已經簽下的算力轉型合約規模巨大,雖然其中真正產生收益的產能目前還只是紙面上的少數。多家頭部礦企已經大幅削減儲備,甚至計劃基本退出挖礦。
這帶來三條傳導。第一,算力從"週期可逆"變成了"部分不可逆"——過去是關機、幣價漲、再上線,這輪電力被長期剛性租約鎖定,容量大概率永不回來。第二,安全預算在萎縮,下一輪減半纔是真正"賬單到家"的時候。第三,集中度在上升,上市礦企退出後,份額轉向更不透明的運營商。
對幣價的實際影響要分三層看:短期利多,中期中性,長期則是最被低估的變化——礦工正從"幣價的多頭"變成"電力的地主"。以後熊市裏,"礦工投降砸盤"這個熟悉的底部信號可能不再出現,但"礦工惜售託底"也會同步消失。
還有一個反直覺的好消息:人工智能租金讓這批礦企活下來了。上一輪系統性崩盤的引爆點之一,就是礦工與借貸平臺的資產負債表崩塌。現在礦企有了固定租金收入,系統性暴雷的概率反而降低了。
七、歷史座標:四年一頂,但這次有兩處不同
把年度價格拉長時間看,有一件事高度規律:頂部每隔四年出現一輪,從未失約,而且四個頂都落在減半之後的十二到十八個月。
但回撤在系統性收斂,本輪是史上最淺的一輪熊市,這跟 ETF 成爲結構性買盤直接相關。
真正值得注意的是:上一輪是比特幣歷史上第一個收跌的"減半後次年",而今年至今仍在小幅收跌。連續兩年收跌,在比特幣史上從未出現過。
支撐"本輪不同"的硬證據不少:回撤最淺、沒有系統性暴雷、波動率大幅下降、定價權從礦工轉移到了 ETF 資金流。但週期並沒有死——峯值依然精準落在減半後的十七個半月,舊時鐘在"何時見底"這一項上還在工作。
準確的說法是:"不同"是振幅被壓縮,不是時鐘被取消。 時間上舊時鐘仍在跑,幅度上被結構性壓縮。下行不該再用歷史最深回撤的想象力去等,上行也不該再期待早年那種十幾倍的年份。兩邊都鈍了。
八、機構持倉:每幾枚比特幣就有一枚在機構手裏
總量上,機構合計持有的比特幣,已經佔到總供應相當可觀的比例。其中現貨 ETF 和企業財庫是絕對主力,而這兩類裏又高度集中在個別巨頭身上——一家 ETF 和一家上市財庫公司,各自都佔了總供應幾個百分點。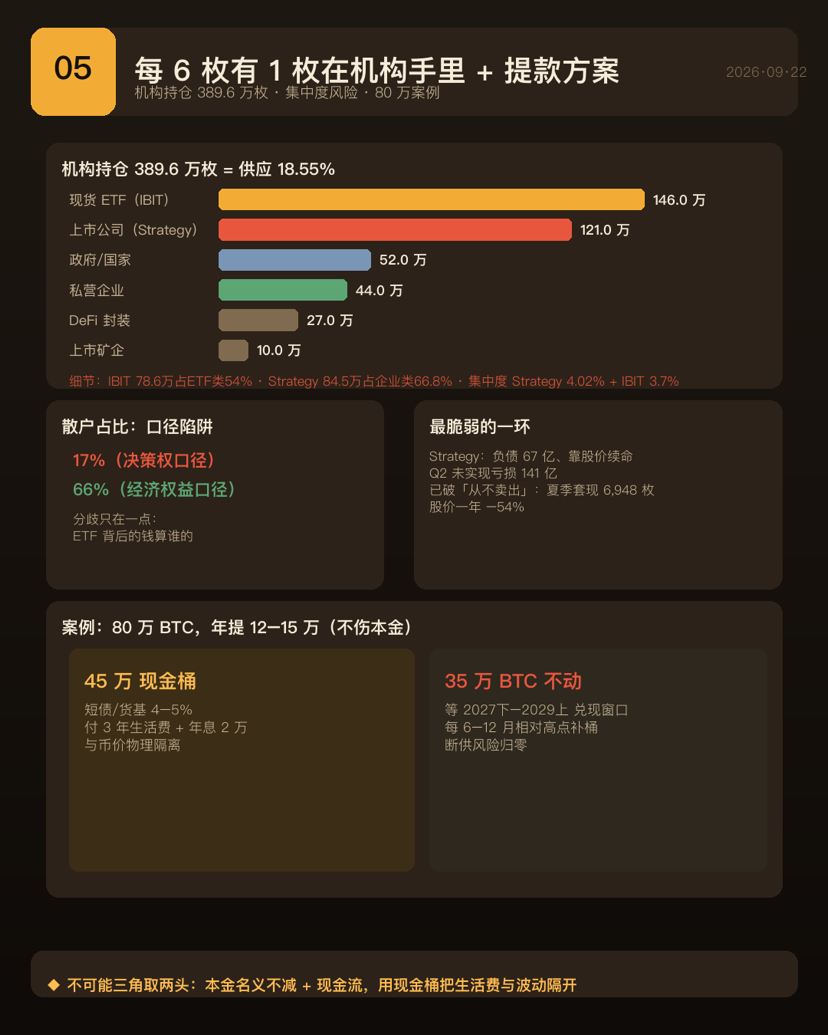
關於散戶到底佔多少,這是全表最大的口徑陷阱。兩個數字都能查到,且都自洽:一個口徑把 ETF 和企業財庫算作機構,散戶佔比很低;另一個口徑認爲 ETF 份額的最終受益人還是散戶,佔比很高。分歧點只有一個:ETF 背後的錢算誰的。
我的看法是:從經濟權益角度,ETF 歸散戶;從決策權角度,歸機構——因爲買和賣是基金經理做的,散戶贖回時也不會自己挑時點。理解"這輪上漲誰在推動"時,用決策權口徑更有解釋力。
最值得盯的結構性事實有三個:浮動籌碼在系統性收縮;企業買盤持續超過新發行量,這是價格的結構性支撐而非情緒;但集中度風險極高,尤其是那家持倉最大的上市財庫公司,本身是一家負債累累、靠股價融資續命的企業,是當下最脆弱的一環。
九、壞事件年表:不是三起事故,是一條連鎖鏈條
行業裏那些著名的崩盤,里程碑和壞事件要分開看。里程碑方面,減半、首次破千、現貨 ETF 獲批、首破十萬、戰略儲備建立,都是分水嶺;壞事件方面,從早年交易所破產、被盜,到近年最大的傳銷案、算法穩定幣崩盤、對衝基金清算、借貸平臺缺口、頭部交易所破產、到近期史上最大的單次冷錢包盜竊。
但關鍵洞察是:其中那一輪最慘烈的連環爆雷,不是三起獨立事故,而是一條約半年的連鎖鏈條——一個項目崩盤拖垮對衝基金,再拖垮借貸平臺,最後引爆頭部交易所。理解加密的系統性風險,必須按鏈條看,不能按單點看。
十、十一月初:三個時鐘的共振
先校正一個前提:那場選舉是中期選舉,不是總統大選,改選的是國會兩院的部分席位,和幾年前總統勝選後價格飆升的模板並不適用。
有三個互不相關的模型,它們的交集落在十月中旬到十一月初那三週:減半週期推算的底部窗口、美股中期選舉後規律指向的低點前置、以及鏈上修復信號領先的價格修復區間。而現在,我們正站在歷史底部窗口之內。
但"不確定性消除就會漲"這個邏輯,有精確的失效條件。美股確實有這個效應,而且很強,驅動機制是"不確定性消解"而不是哪個黨贏。但它失效過的幾次,都恰好是美聯儲緊縮年——而今年我們正在加息週期裏。你要押的這個規律,恰好在它歷史上失敗過的那個宏觀環境裏被押。
還有幾個技術性減分項:選舉結果很大程度上已被市場提前定價,那波上漲很可能就是這段預演,落地時信息量接近零;消除的是"誰控制國會",但政策方向本身可能變差;中期選舉一個宏觀問題都解決不了,加息、油價和通脹纔是這輪的主要矛盾。
立法層面,核心的加密監管法案本輪已實質擱淺,市場對立法失敗的反應反而是上漲——立法風險早已定價,市場已經不在乎華盛頓了。而另一部穩定幣法案已成法律、鎖定生效時間,選舉改不動。
十一、我必須收回的一個說法:十月效應是陷阱
我曾把"十月季節性"列爲利多,這個說法不夠嚴謹,收回。按熊年分季看,歷史上幾輪熊年的第四季度全部收跌,而且最終低點都在第四季度到次年年初做出,且都低於年中的低點。換句話說,按歷史,年中那個低點可能不是最終底。敢喊十月見底的人,不是隨口唱空,是有模型依據的。
十二、情景概率與觀察清單
未來一個月左右的催化劑裏,最大的壓制點是加息窗口,而選舉和地緣變量更多是噪音。
我對到年底的情景分了四檔:最大概率是回踩和震盪消化,次高是破位下行,再次是直接走強,最小的則是系統性風險。關於"底"的形態,不會是歷史最深回撤那種最後一砸,更可能是在一個區間內把底磨出來——理由是沒有暴雷、存量沒有崩塌式派發、回撤只有前兩輪的一半。
我只看三個東西:美國現貨需求的溫度計是否持續轉正,這是"機構真買還是假買"的裁判;腳下那批剛回本的籌碼是被消化掉還是把價格壓回去;以及算力能否回到確認礦工投降結束的閾值。
我的判斷被證僞的條件也很明確:若站穩關鍵整數關口且 ETF 連續多個交易日淨流入,我承認這是趨勢反轉而非反彈;若關鍵長期均線有效跌破,本輪突破作廢,走歷史劇本。
結語:漲的是什麼,卡在哪
把上面的邏輯收成一句話:那個突破日,是"急迫性買盤"和"被動強平"的雙引擎共同推出來的,兩個都不具備自我持續性;而它把價格推到的位置,正好卡在水下資本最密集的那堵牆中間。礦工那一側現在是淨利多,但那個利多是"永久轉型"帶來的,不會隨幣價漲跌回來。
這不是一篇看空文章。鏈上的多個指標全部落在早期到週期中段,離歷史頂部區還遠,沒有頂部信號。
這是一個提醒:現在是一個短時間急漲、情緒極度貪婪、位置剛好卡在 ETF 成本線附近的時點。這是性價比最差的追高位置,也是最容易做出錯誤決策的位置。
而最大的風險,我認爲不是"跌"。
是"跌得比你以爲的淺,但你爲了等一個歷史最深回撤的價格一直空倉"。 舊劇本讓你等一個不會來的價格——本輪迴撤只有前兩輪的一半,沒有暴雷,而 ETF 是早年都不存在的結構性買盤。
本輪最容易犯的錯,就是拿着舊地圖找新大陸。
免責聲明:本文爲基於公開數據的整理與主觀解讀,觀點爲主觀判斷而非模型輸出,不構成投資建議。加密資產波動極大,歷史表現不預示未來收益,請結合自身風險承受能力獨立判斷,必要時諮詢持牌專業機構。