


截至9月23日,9月份比特幣(BTC)上漲10.9%,至85,929美元,在7月上漲4.8%以及8月上漲25.2%的基礎上繼續錄得漲幅。如果這份9月數據延續至月末,將意味着比特幣自2012年以來首次出現7月至9月的連續贏月——這一序列在該資產的交易歷史中只出現過一次。而僅憑歷史趨勢的確認信號,顯然不足以指望它能延伸到10月。
這種對比之所以引人注目,恰恰在於其稀有性。比特幣至少自2010年末以來就已開始交易,而在這整個期間,從7月到9月連續三個正月的情況只出現過一次——即2012年,當時BTC在7月上漲41.0%、8月上漲6.4%、9月上漲24.4%,數據來自CoinDesk。這個單一數據點位於當前討論的中心;而它來自一個幾乎與今天的市場毫不相同的環境。將2012年的薄弱訂單簿與當前現貨比特幣ETF的資金流數據進行對比,這種差距會非常明顯。
2012 年的那段序列究竟展示了什麼?
2012 年的那段連漲並沒有不間斷地延續。那一年 10 月直接打破了這一模式:比特幣當月下跌 9.7%,並在 10 月 26 日觸底至 10.17 美元。從那一低點開始,比特幣隨後展開了一段爲期 165 天的上漲行情,到 2013 年 4 月漲至 230 美元——相較於月度低點的漲幅超過 2000%。
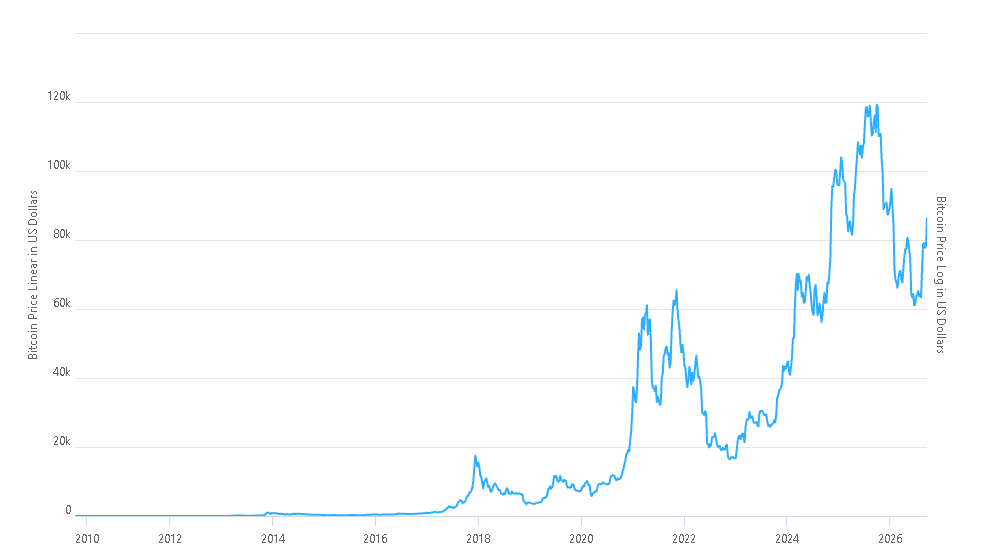
那段時間線——先是一個紅色的十月,隨後是幅度驚人的反彈——正是 2012 年故事中最常被重複的部分,但 CoinDesk 的表述很明確:樣本量太小,無法就接下來會發生什麼得出有意義的結論。一次出現並不是模式;它只是一個數據點。比特幣更廣泛的四年週期框架卻讓一些分析師有理由預期,看漲階段可能在 10 月或 11 月開啓,但這些週期模型是近似的而不是固定的日曆規則;把它們當作倒計時刻度來解讀,就會誤讀這些模型本來要做的事情。
加密專家報告:買了就忘、等到下一輪牛市再說的最佳迷因幣是什麼?
爲什麼 2012 年的市場並不是今天的市場
2012 年到 2026 年之間的結構性空白纔是這裏真正棘手的地方。2012 年,比特幣還是一種成交稀薄的資產,市值價值勉強達到 10 美元左右,而它的價格可以被相對少量的買家推動——市場薄到足以讓寥寥幾筆大額訂單就能在那一年的月度走勢中製造出類似的劇烈波動。
如今的市場是一個數萬億美元級別的資產類別,具有相當可觀的機構參與度,並且在數十個交易場所擁有深厚的現貨與衍生品流動性;同時還覆蓋多種方向性與相對價值策略,涉及期權、期貨以及基差交易。
這些市場在 2012 年並不存在於類似的規模之下,這使得今天要複製同等幅度的百分比反彈要困難得多。
總部位於印度的交易所 Giottus 的 CEO Vikram Subburaj 將這種變化歸結爲所有權結構問題:比特幣如今處於一個全球性資產類別之中,背後有機構持有人;現貨比特幣 ETF 的作用相當於一個受監管的投資渠道;而衍生品市場也改變了風險在整個系統中的轉移方式——所有這些背景都能解釋,爲什麼如今機構對比特幣的投資組合配置在結構上已經不同於十年前的情形。
機構資金流入是對比特幣的前瞻性檢驗
如果說 2012 年的類比還不足以單獨成立,那麼 ETF 需求就是那個可衡量的變量,它將決定今年這輪反彈能否持續。根據數據源 SoSoValue,8 月以來,面向美國上市的現貨比特幣 ETF 已吸引超過 55 億美元的投資資金——這也是 Subburaj 所稱的證據:機構資金已經以一種在 2012 年週期中並不存在的形式回到了加密市場。
Subburaj 的判斷是,這些配置分配的持久性比歷史順序本身更重要:2026 年是否會延續取決於在最容易的收益已經被消化之後,是否仍有大規模資本繼續分配流入,而不是 14 年前的某個圖表形態是否會重複。反彈超過 2000%——也就是 2012 年低點之後出現的量級——並不是對當前週期的合理基準預期,原因在於如今市場規模更大、也更流動。就本文撰寫之時,要想維持這段連漲紀錄,9 月的月度回報仍需要收在正值;即便如此,10 月之後會發生什麼,將更大程度上由 ETF 的資金流動持續性所塑造,而不是由比特幣最早交易年代中的某一次先例決定。
加密專家報告:2026 年將爆發的未來 10 個加密貨幣是什麼?
“BTC ETF 需求,而非歷史”將檢驗比特幣反彈 首次出現在 Tokenist。