

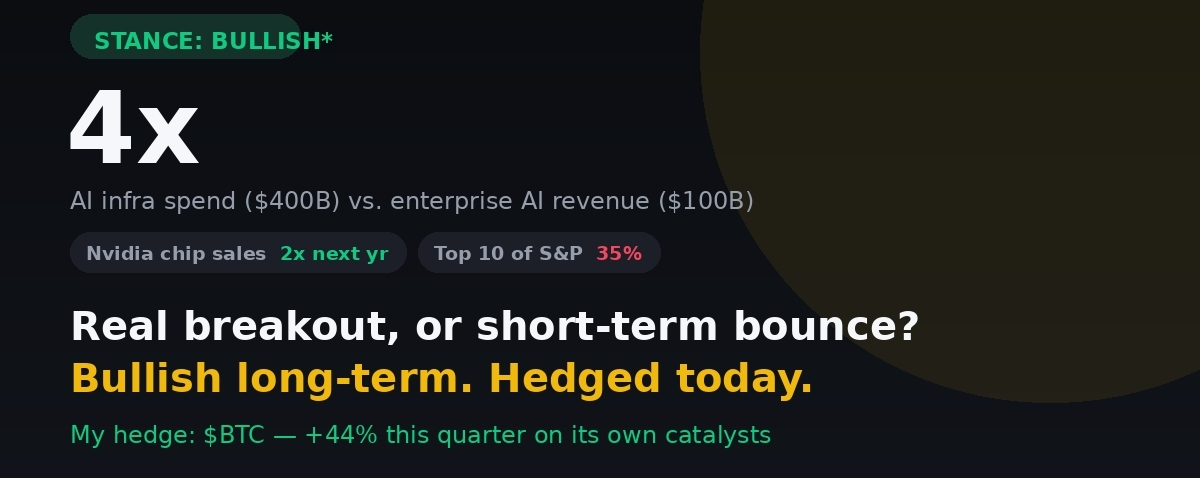

我的觀點:從長期來看看好AI基礎設施——但不盲目,也不能沒有條件地看好。
1. 需求是真實的,還是隻是炒作?
$NVDAB 英偉達表示,芯片銷量明年將翻倍。頂級AI公司繼續公佈創紀錄的營收。但讓我有點在意的是這個數字:2026年大型科技公司的AI基礎設施支出已達到大約4000億美元,而企業AI營收約爲1000億美元。這意味着支出與回報之間存在4倍的差距。
需求是真實的——這些營收數字並非捏造。但“真實需求”和“已經被回報證明合理的支出”是兩回事。與互聯網泡沫時代相比,今天的AI領軍者要健康得多(英偉達交易在24-26倍市盈率區間,淨利率約53%,遠不及思科在2000年達到的峯值472倍)。因此我更偏樂觀。然而,這麼大的4倍支出與營收缺口,是一個真正可能出現突破的候選——但目前還不能算作已經證實的突破。
2. 放慢 AI,還是打造「AI Force」?我站哪一邊?
產業領導者正在呼籲放慢。不過與此同時,川普正在推動打造一個「AI Force」,並聲稱 AI 最終可能佔美國 GDP 的 25%。我對這兩種極端都抱持懷疑。
完全放慢是不考慮的:基礎設施競賽已經全球化,並不會因為謹慎就暫停。但把 AI 當作 GDP 每季必然的一部分,這種數字往往會被貼到每一個大型科技週期上,往往就在現實開始修正之前。州層級的支持(補貼、國家級 AI 計畫)當然可以延長一個週期——半導體與綠色能源就曾如此——但它並不能單靠自身就讓需求變得真實。它買到的是時間,不是確定性。
3. 我在買嗎?這是我的實際持倉。
我並沒有打算退出 AI 基礎設施——我認為多年的建置確實是真實的。但我也不會在目前的集中度水平下新增,因為現在標普 500 前 10 大成分股已佔指數的 35%。我的策略:在維持對 AI 基礎設施的曝險同時,建立一個部位於 $BTC 作為不相關的避險——它其自身催化劑帶來了 44% 的季度漲幅(短擠壓、SEC 代幣化消息),完全不受 AI 資本支出(capex)頭條影響。(在發布前先把你的實際持倉/交易小工具附上——這一步很關鍵,會影響資格。)
結論:我看好 AI 的長期走勢。對於今天的集中溢價,我保持謹慎——除非有一個不隨同敘事而生死的避險。
非理財建議——只是我真實的判讀。請永遠自行研究(DYOR)。📊
真正的突破,還是短期反彈——你認為會落在哪邊?👇