
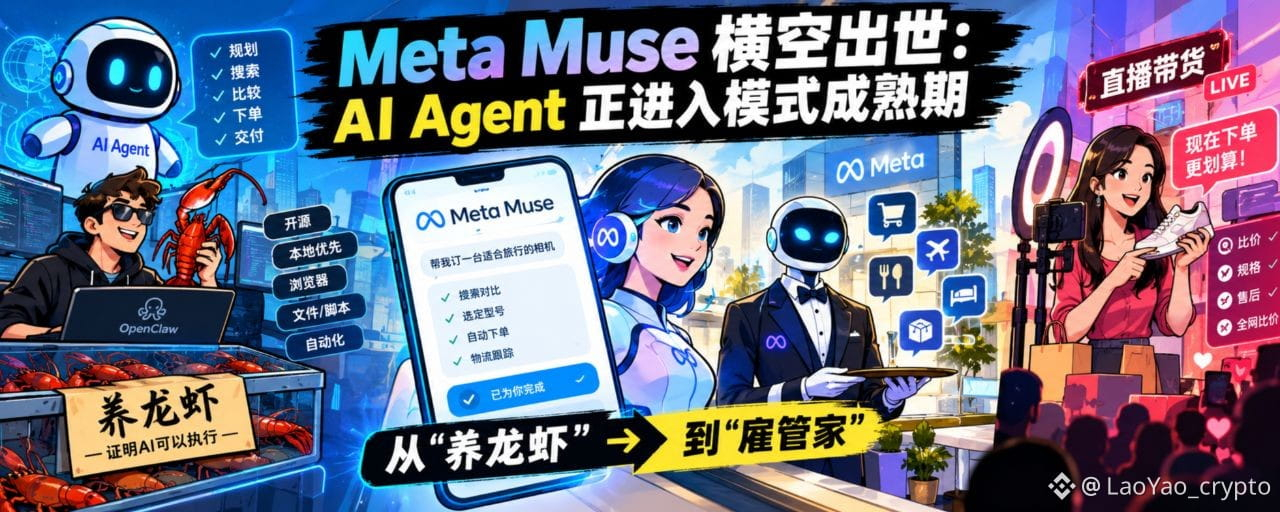
9月8日,Meta 推出個人 AI Agent Muse。
不到兩週,Muse 下載量已超過250萬,並一度登頂美國 App Store 免費榜;
9月21日, $META.US 股價單日上漲約11.3%,創下階段性強勢表現。
資本市場真正交易的,可能並不只是一個新 App。
而是一個更重要的判斷:
AI Agent,正在從“會聊天的模型”,進入“替你辦事的入口”。
Meta 給 Muse 配置了獨立 Secure VM、瀏覽器、後臺執行、權限確認和一次性支付卡。
用戶只需要提出目標,Muse 就可以自己規劃、搜索、填表、下單,必要時再回來找用戶確認。
這意味着,AI 的交互邏輯正在發生變化:
過去:打開網站 → 搜索 → 比較 → 決策 → 下單。
未來:告訴 Agent 目標 → Agent 完成搜索、比較和執行。
真正被改變的,不是聊天窗口,而是用戶與互聯網之間的入口。
從養龍蝦到僱管家:Agent開始走向大衆
年初 OpenClaw 掀起的“養龍蝦”,證明了一件事:
AI 不只是回答問題,它可以真正動手。
瀏覽器、文件、腳本、自動化任務,都可以交給 Agent 執行。OpenClaw 的瀏覽器能力本身就已經支持獨立瀏覽器環境、點擊、輸入、頁面讀取以及後臺任務。
但問題也很明顯:
能做到,不等於普通人願意自己部署。
服務器、模型、權限、技能、安全、Token、維護成本……
對於極客、小團隊和專業用戶,這是一套生產力工具;
對於普通消費者,可能只是一個更復雜的聊天窗口。
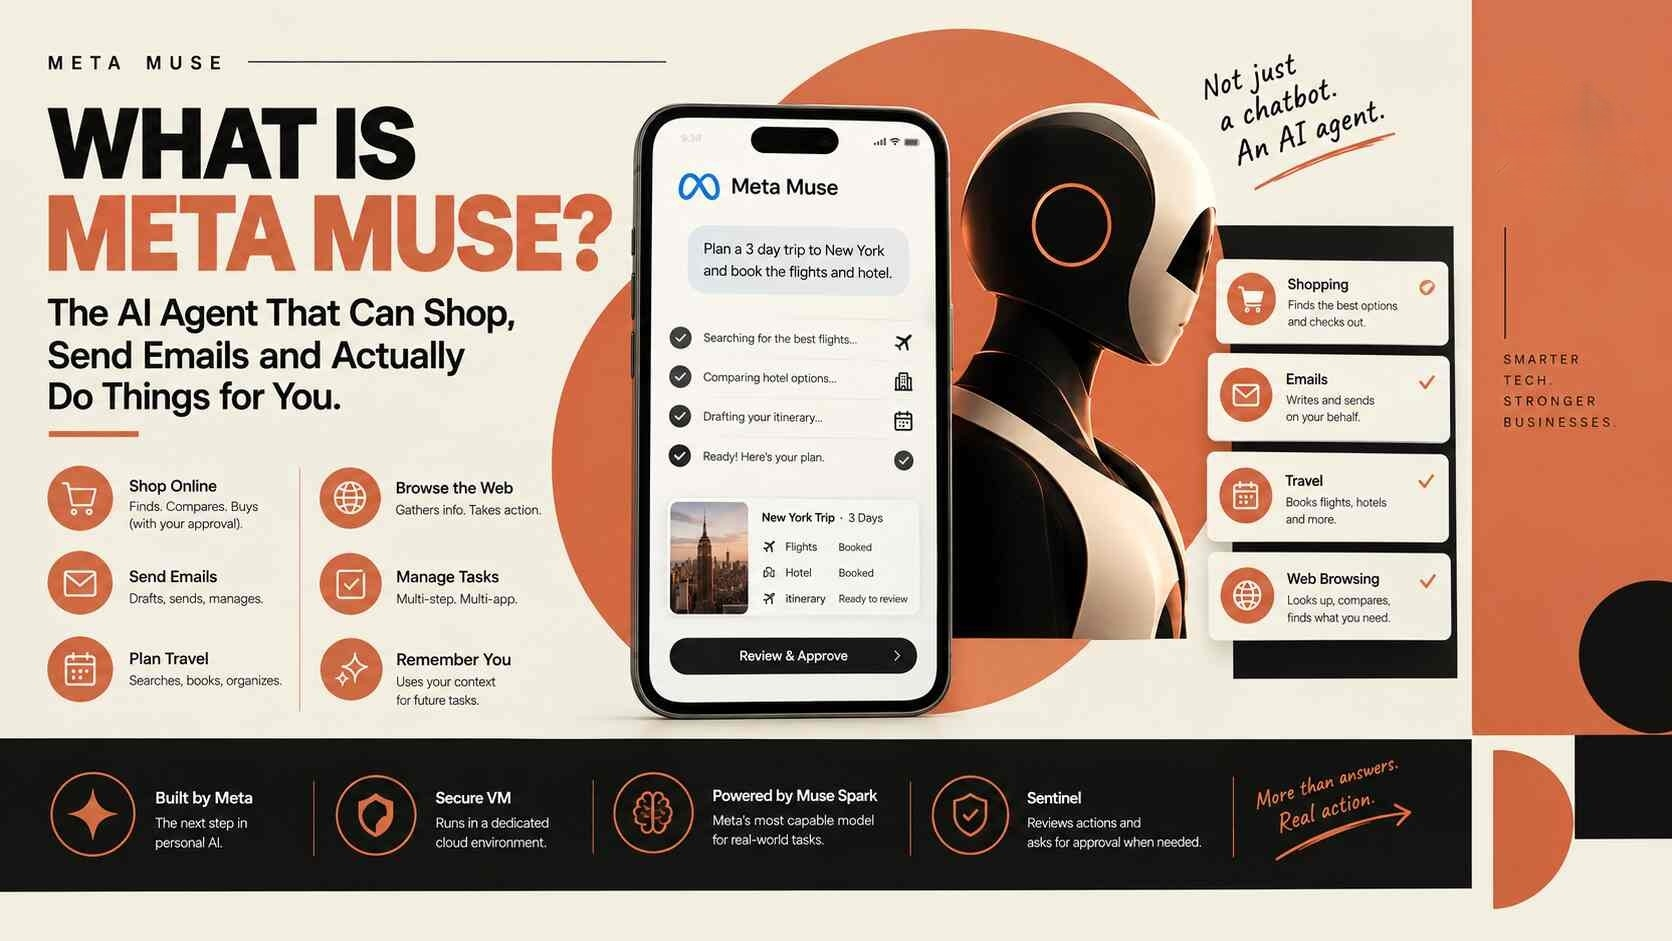
Muse 的變化在於:
用戶不再養 Agent,而是直接僱一個 Agent。
Meta 把基礎設施、瀏覽器、權限、安全環境和支付體系封裝起來,讓用戶只需要說一句:“幫我把這件事情辦了。”
OpenClaw 更像是證明了“Agent 可以工作”。
Muse 則開始證明:
——Agent 可以成爲大衆消費產品。
真正的決賽,是誰拿到那句“幫我辦”
未來的競爭,可能越來越不像過去的 AI 模型大戰。
因爲常駐會話、工具調用、瀏覽器操作、確認流程、虛擬支付,這些能力最終都會被快速複製。
真正難複製的,是:入口 + 用戶習慣 + 商業貨盤 + 履約協議。
Meta 的優勢,是 WhatsApp、Instagram 以及龐大的社交關係鏈。
用戶本來就在聊天、刷內容、發現商品。
如果下一步直接變成:“這個東西不錯,幫我買。”
那麼發現、決策、執行就被壓縮成了一句話。
Grok + X 則更接近另一條路線:公域信息 → 討論 → 判斷 → Agent 執行。
谷歌同樣擁有搜索、Android、Chrome、商家數據和支付體系。
但問題在於,過去搜索的核心是“我去找答案。”
Agent 時代可能變成:“我告訴你目標。”
搜索逐漸從前臺入口,退到 Agent 背後的基礎設施。
所以未來真正稀缺的,不一定是“搜索能力”,而是:
——誰能成爲用戶默認交代任務的那個入口。
內地:字節搶跑,騰訊阿里依舊有機會
中國內地市場的特殊之處在於:內容、社交、支付、電商、履約已經高度成熟。
字節系的優勢,是把“發現—推薦—成交”已經做成了用戶習慣。
如果 Agent 長在這條鏈路上,用戶甚至不需要重新學習消費方式:
刷到內容 → 產生需求 → Agent 比價 → 下單 → 售後。
騰訊的優勢則在微信。微信是中國最強的日常會話入口之一。支付、社交、視頻號、小程序、公衆號都在同一生態裏。
騰訊未必需要重新造一個“超級購物 Agent”,更可能把 Agent 變成微信生態裏的執行層。
阿里則擁有另一套資產:商品、商家、物流、支付、售後。
如果未來消費者把需求交給 Agent,那麼淘寶未必一定要繼續成爲用戶親自逛的地方,也可能逐漸成爲:
Agent 背後的商品與履約基礎設施。
所以:入口可以換,貨盤不會消失。
真正的博弈:Agent 到底能不能進入貨盤?
這也是 Muse 上線之後最值得觀察的地方。
9月21日,亞馬遜 已經阻止 Muse 繼續訪問其網站,並稱未經授權的 AI Agent 訪問違反其使用條款。
與此同時,Shopify 則選擇與 Meta 合作,讓 Muse 接入 Shop Pay。
這恰恰說明:AI Agent 的最大阻力,可能不是技術,而是利益分配。
一筆 Agent 訂單,至少涉及幾層價值:
品牌:商品利潤
電商平臺:交易與履約
Agent:發現、比較、決策
支付機構:支付與風控
用戶:最終消費決策
過去,電商平臺控制了整個鏈條。
未來,如果用戶先把需求交給 Agent,那麼平臺可能從:“消費入口”逐漸退到:“商品與履約基礎設施”。
這也是亞馬遜 與 Shopify 採取不同態度的根本背景之一。
一個選擇關門;
一個選擇接入。
雙方實際上都在回答同一個問題:如果消費者以後先找 Agent,我還要不要讓 Agent 帶着用戶來買我的東西?
但AI時代,平臺很難再綁架用戶消費習慣。需求先交給 Agent,進行全網自動比價,這是擋不住的。
宜疏不宜堵,那麼就是相互妥協,實現共贏。
直播帶貨,可能迎來真正的模式重構
直播帶貨過去賺的不只是貨,而是四層疊在一起:注意力、信任、決策、成交。
主播告訴用戶:
-這個產品怎麼樣;
-這個價格值不值;
-現在買最划算;
-錯過今天就沒有了。
Muse 模式普及後,比價、規格、售後對照會變成默認動作。
直播帶貨模式將產生顛覆性變化:
成交決策可能逐漸從主播手裏,被轉移到 Agent 手裏。
主播的價值收縮爲注意力:娛樂、明星、人設、陪伴、內容。
換句話說:Agent 管理性價比,直播管理注意力。
未來部分主播可能越來越接近:媒體 + 廣告 + 內容 IP。
真正擁有獨立流量和內容能力的頭部仍然可能存在;
但大量依賴話術、優惠券、信息差和臨門一腳的中腰部帶貨模式,可能面臨重新定價。
直播間還在,但模式從銷售提成變成廣告位。
廣告位養得起少數欄目,養不起層層分銷的帶貨網紅大軍。
大變局:從“頁面時代”進入“委託時代”
這是 Muse 最值得觀察的地方。
Muse 模式標出的不是一個 App,是一次入口變更:用戶從“打開網站去完成”,切到“交代目標去完成”。
未來的交易,可能只需要一句:“幫我買一臺適合這個預算、這個場景的電腦,綜合考慮價格、性能和售後。”
真正發生變化的,是人和互聯網之間的操作層。
-頁面依然存在。
-App 依然存在。
-電商平臺依然存在。
-支付依然存在。
但用戶可能越來越少親自操作它們。
Agent,成爲新的中間層。
OpenClaw 證明形態成立;
Muse 則完成了從實驗室到市場成熟產品的蛻變,證明它可以做成面向大衆的生意。
接下來的競爭,是少數入口平臺爭奪那句默認的“幫我辦”。
牌局會吵很久,牌桌不會很大。
誰先把用戶的一句話接到平臺的正式履約上,誰切走蛋糕中間那一塊;
誰還在死守舊入口不肯開放,誰就是在替別人養成習慣。