

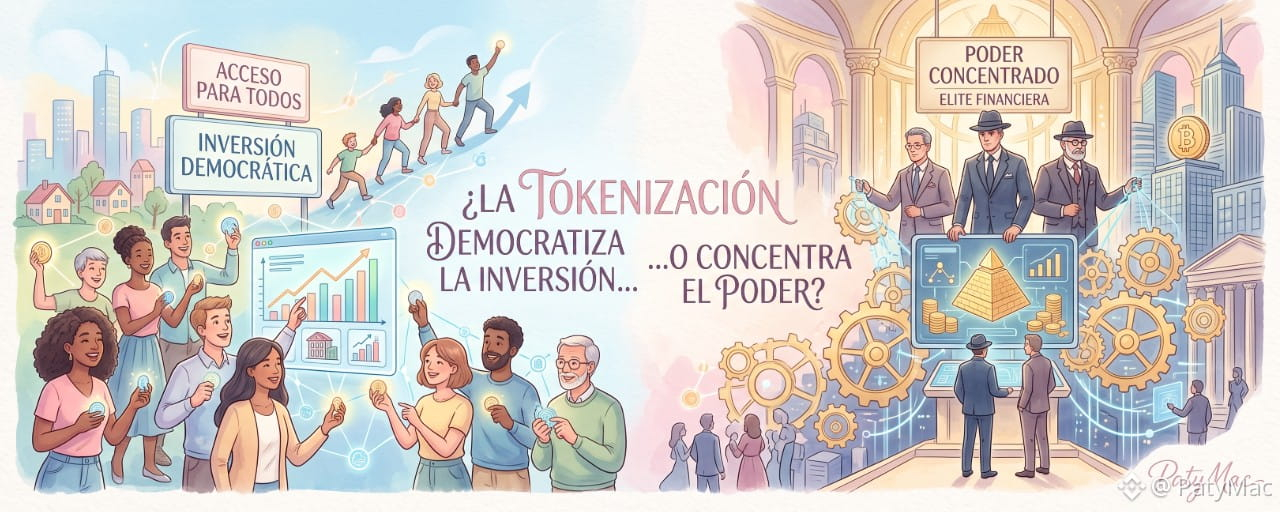
在解釋什麼是代幣化之後,一個更讓人不安的問題接踵而來:究竟是誰在控制所有這些代幣背後存在的東西?
不久前,我發佈了一份內容,解釋代幣化如何能夠將某些真實資產或經濟權利轉化爲數字化表徵。
而社區的迴應很有意思:提問、評論、保存以及討論,甚至在發佈之後很久仍在繼續。
但我們談論代幣化的越多,一道我認爲仍然更重要的問題就越頻繁地浮現出來:
如果現在有更多人能夠接觸到一項投資……這是否也意味著他們有更多權力?
因為有一件事是民主化取得方式。
而另一個則完全不同——把所有權、資訊與決策能力民主化。
從這裡開始,就會進入更深層的討論。
🧩 第一:當我們把資產代幣化時,到底改變了什麼?
想像一棟估值1,000,000美元的不動產。
在傳統模式中,經濟上取得那項資產可能需要相當可觀的資本。
現在想像:法律結構允許用這個專案相關的100,000個代幣來表徵某些權利。
投資可能被分成更小的單位。
一個先前需要籌集相當可觀資金的人,依據結構與適用規則不同,可能能取得該專案的經濟份額。
這是代幣化最重要的承諾之一:
將資產切分並降低某些進場障礙。
世界銀行正是把碎片化視為代幣化的潛在好處之一,因為它可能降低參與特定投資所需的初始支出。
但在這裡我們必須停一下。
因為出現了一個根本性的區別:
買下一個份額並不必然等於控制該資產。
⚖️ 代幣化並不等於自動轉讓所有權
這可能是整場辯論中最重要的幾個點之一。
當有人聽到:
「這棟不動產已被代幣化。」
你可能立刻會想到:
「那如果我買了一個代幣,我就是不動產的一部分的所有者。」
不一定。
取決於這個代幣在法律上代表什麼。
可能會依照結構而:
一份持股;
一項經濟權利;
一種債務工具;
一項合約權利;
一間擁有該資產的公司的持股;
或與資產直接連結的某些權利。
因此,在追問之前:
「代幣值多少?」
我們應該追問:
「這項權利代表什麼?」
差異可能會很巨大。
🏢 一個非常簡單的例子
假設有一家企業是某棟大樓的所有者。
我們有:
大樓
↓
所有權公司
↓
代幣發行
↓
投資人
一個人購買100個代幣。
是否自動等同於在登記層面成為共同所有者?
不一定。
可能是你正取得某些對公司或用來架構這項投資的載具的權利。
因此存在兩個不同的問題:
誰擁有該資產?
以及
誰持有代幣?
它們可能是不同的人或不同的機構。
於是代幣化出現了其中一個重大的法律挑戰:
正確地把數位權利連到區塊鏈之外存在的權利。
🌎 然後在背後出現了大承諾:民主化
代幣化可以讓以前很難做到的事變得可能:
把一筆大額投資在經濟上分成更小的單位。
這可能會打開通往:
小型投資人;
新的參與者;
企業專案;
某些中小企業;
那些傳統上流動性較低的資產;
新的融資模式。
世界銀行也指出,代幣化可能為中小企業融資帶來潛在好處,包括使用某些資產作為擔保,以及減少某些資訊不對稱。
而這對新興市場可能特別有吸引力。
但有個問題:
降低經濟進場門檻並不會消除所有其他障礙。
🧠 因為一項投資可能很容易取得…但仍然難以理解
假設明天我可以用50美元投資一項代幣化資產。
這比起需要50,000美元才能做到,便利得多。
但:
我是否確切知道我買了什麼?
我認識發行人嗎?
我能驗證那項資產嗎?
我知道我擁有哪些權利嗎?
我可以在任何時候賣出嗎?
有沒有二級市場?
誰來託管?
誰來管理?
如果出問題,誰負責?
進場價格可能會降低。
但法律與金融層面的複雜度可能仍然存在。
而這件事非常重要。
🔥 不舒服的問題現在來了
假設我們有:
100,000名投資人
而且每个人都擁有一小部分代幣。
乍看之下,像是一個極端分散的系統。
但在那些100,000名投資人背後可能還存在:
一個平台
一名發行人
一名託管方
一名營運方
一名開發者
一個技術基礎設施
把大部分操作性權力集中在少數人手中。
所以我們可能會有:
切分所有權
但是
權力集中。
而這並不自動代表存在什麼違規。
這只是市場結構與治理方式的問題,值得被分析。
⛓️ 區塊鏈不等同於去中心化
這是最常見的幾種混淆之一。
只因一項交易使用區塊鏈或DLT,並不表示整個系統就一定是去中心化。
我們可以同時擁有一條公有區塊鏈,並且:
單一發行人;
單一平台;
單一託管方;
受限的二級市場;
一種由小部分群體管理的智慧合約;
或是由某家公司控制的基礎設施。
登記的技術與商業的經濟結構是不同的事情。
而IMF也特別指出:代幣化可以降低某些成本與中介,但市場基礎設施可能會因網路外部性而變得更集中。
🔗 網路效應的力量
想像一個平台開始把資產進行代幣化。
起初有:
1,000名使用者。
接著:
10,000。
接著:
100,000。
隨著參與者數量增加,平台可能會變得更有吸引力,因為那裡已經存在:
更多投資人;
更多資產;
更多交易;
更多流動性;
更多資訊。
而這可能會形成一個循環:
更多使用者
↓
更多流動性
↓
更多資產
↓
更多使用者
↓
更多流動性
問題出現於某個基礎設施變得如此主導,以致於其他競爭者很難進入。
IMF正是在分析這個現象:網路效應可以提升一個被廣泛使用的基礎設施價值;而如果存在主導供應商,也可能進一步增強其市場力量。
🏦 中介會消失嗎?
這又是一個常被提出的承諾:
「有了區塊鏈就不再需要中介了。」
現實可能更複雜。
代幣化可以降低某些成本或中介功能。
但這不代表所有中介都一定會消失。
事實上,IMF指出:代幣化更可能是降低某些由中介執行的流程成本,而不是完全消除它們。最終有多少節省會落到投資人身上,還取決於其他因素,包含競爭程度。
接著出現了新的角色:
平台;
託管方;
技術供應商;
發行人;
營運方;
基礎設施供應商;
合規服務;
智慧合約開發者。
那麼也許正確的問題不該是:
「區塊鏈會消滅中介嗎?」
不是:
「哪些中介消失,哪些又取得了新的權力?」
🇵🇾 那在巴拉圭到底發生了什麼?
在這裡,事情就不再只是理論。
巴拉圭已透過第N.º 7572/2025號法律,建立了新的《證券與產品市場》框架。
該規範的目標是保護投資人並促進一個公平、健全、高效且透明的市場。
而且針對我們這個主題,有一個特別有趣的點。
第73條將那些代表(包括但不限於)債權、所有權、參與或可進行交易或轉讓的金錢給付的權利,視為證券。
此外,也明確涵蓋那些:
「透過分散式帳本技術或其他類似技術發行、登記、轉讓或儲存。」
這很重要,因為它證明巴拉圭的立法者在「證券」這個概念下,已經在法律上涵蓋了與DLT技術相關、且符合法律所預定特徵的工具。
但請注意:
這不代表所有存在的代幣都自動是證券,也不代表所有代幣化都一定落入同一個規範體系。
法律定性取決於該工具的具體性質與該交易。
🏛️ 巴拉圭正處於監管法規發展階段
2025年11月,巴拉圭中央銀行說明:在《新證券與產品市場法》之後,2026年將推進與創新相關的規範,包括群眾募資、代幣化與DLT。它也提到一項挑戰將是:當存在向公眾募集資金、預期報酬以及資訊不對稱時,如何正確劃定監管範圍。
這特別重要。
因為有一件事是:
創建一個技術型代幣。
另一個是:
利用該工具向公眾募集資金,並帶有預期報酬。
第二種情況可能會引發更重要的監管議題。
🏠 現在想像:在巴拉圭有一項代幣化的不動產
假設有一家公司持有一棟不動產。
它在法律上如何被架構。
創建一個代幣發行。
它把它們提供給投資人。
一個人購買。
而且把它收到在一個錢包裡。
問題不應到此為止。
我們應該繼續追問:
誰是該不動產的所有者?
哪一份文件把代幣連結到不動產?
投資人會收到哪些權利?
誰管理收入?
權利如何被分配?
能賣出自己的代幣嗎?
在哪裡?
誰控制二級市場?
如果公司進入破產/無力償債會怎樣?
如果該不動產有抵押權怎麼辦?
如果存在一項扣押怎麼辦?
適用哪個司法管轄?
哪個主管機關監督運作?
正是在這裡,代幣化不再只是單純的技術問題。
會變成:
權利 + 金融 + 技術。
⚠️ 代幣可能在區塊鏈上。但資產仍在真實世界。
這一點值得特別注意。
想像:
錢包X
↓
擁有
代幣#4587
與此同時:
公司Y
↓
被當作不動產的名義持有人。
我們有兩種現實:
數位現實
錢包X → 代幣
法律現實
公司Y → 不動產
基本問題是:
兩者之間存在哪一種法律關係?
因為區塊鏈可以在其自身基礎設施內,證明某些交易動作或記錄。
但它並不能自動取代所有外部的法律登記。
🔐 如果智慧合約失效怎麼辦?
另一個我們不能忽視的面向。
代幣化把軟體引入那些可能帶來經濟後果的流程之中。
而軟體可以包含:
錯誤;
漏洞;
程式故障;
整合問題;
外部依賴。
IMF警告:用在代幣化架構中的程式可能帶來源自缺陷程式碼與或有合約鏈條的風險。
於是就出現了一個非常有趣的法律問題:
如果一個技術錯誤導致經濟損失,誰負責?
發行人?
開發者?
平台?
託管方?
技術供應商?
答案不能只透過觀察區塊鏈來給出。
需要分析:
合約 + 適用法律 + 公司架構 + 監管 + 具體情況。
💧 代幣化也不保證流動性
另一個常見錯誤是以為:
「如果是代幣化的,我就能輕鬆賣掉它。」
不一定。
代幣化可以促進某些轉讓機制。
但要賣出,你需要:
一名買家。
你可以有:
100,000個代幣
而且幾乎沒有任何市場。
流動性取決於參與者、基礎設施、規則、信任與市場條件的存在。
此外,BIS也指出:選擇技術架構會在某種程度上形成平衡:共享網路可以減少碎片化;而多個可互通的網路則能增加基礎設施的競爭,但也可能碎片化流動性與資產。因此它認為共同標準與互通性很重要。
👥 那麼到底誰真正握有權力?
我們可以把一個代幣化系統分成六個層級來分析:
1. 資產的所有者
在法律上誰擁有這棟不動產、公司或資產?
2. 發行人
誰建立並提供代幣?
3. 基礎設施
誰控制用來發行或交易這些代幣的技術?
4. 託管方
誰保存資產、鑰匙或執行該架構所需的要素?
5. 市場
代幣在哪裡可以買賣?
6. 投資人
它實際上擁有什麼權利?
最後這個問題通常得到的關注比它應得的少。
💰 進場要花多少……退出又要花多少?
民主化通常用第一個數字來衡量:
「現在你可以用50美元進場。」
但我們也應該看看第二個:
「你能退出嗎?」
因為一項投資可能有極其容易的進場方式,卻有非常複雜的退出方式。
因此,在投資前必須分析:
價格;
費用;
流動性;
轉讓限制;
二級市場;
權利;
風險;
司法管轄;
託管。
一項可取得的投資不一定是流動性高的投資。
🌱 代幣化能讓中小企業受益嗎?
是的,理論上。
一間小企業可能擁有有價值的資產,但卻難以取得融資。
代幣化或許能讓某些關於資產或專案的權利以切分方式被結構化,並可能讓更多投資人能夠取得。
世界銀行認為代幣化可能為中小企業開啟融資可能性,並促進某些把資產作為擔保的使用形式。
但再次:
技術並不取代法律架構。
如果該資產是:
被抵押的;
被扣押的;
受限的;
估值錯誤的;
或在法律上與代幣脫鉤的。
問題依然存在。
⚖️ 代幣化不會消滅權利
這可能是我身為律師最感興趣的部分。
因為許多時候,人們談代幣化就好像區塊鏈能讓世界與傳統規範完全分離一樣。
不是這樣。
當一個代幣代表或連結到真實世界的資產時,以下問題仍然重要:
民法;
公司法;
合約權利;
登記法;
稅務法;
繼承法;
訴訟法;
洗錢防制;
投資人保護;
證券市場監管。
技術可以改變數位表徵如何被登記或被轉讓。
不過我們仍必須確定:
存在什麼權利?
屬於誰?
「怎麼被行使?」
那麼又能對誰主張?
🌎 拉丁美洲的挑戰
對像巴拉圭這樣的國家以及其他拉丁美洲經濟體而言,代幣化可能是一個值得關注的機會。
但討論不應該只限於:
「我們能代幣化嗎?」
問題應該是:
「我們能否在法律上安全地代幣化?」
這就需要思考:
金融教育;
數位教育;
投資人保護;
透明度;
互通性;
託管;
防止詐欺;
資產識別;
可追溯性;
流動性;
申訴/救濟機制;
監管。
因為如果技術進步的速度比投資者的理解更快,我們就可能擁有一個在技術上非常精密的市場,卻讓把錢投入的人難以理解。
🔥 最大的悖論
而且在這裡,我們走到了本文的核心。
代幣化可能讓一個原本無法在經濟上參與某個專案的人,也能取得其份額。
這確實能擴大取得範圍。
但同時,創建、管理、託管並交易這些代幣所需的基礎設施,可能會集中在少數參與者手中。
那麼我們可能會有:
更多人能夠取得
但
不一定是更多人掌握更多權力。
而這個差異非常關鍵。
🧠 取得 ≠ 權力
我們可以用四句話總結整場辯論:
切分資產 ≠ 切分權力。
降低進場價格 ≠ 消除風險。
區塊鏈 ≠ 自動去中心化
代幣 ≠ 標的資產的直接所有權
這四個差異應該陪伴任何對代幣化感興趣的人。
🏛️ 我們是在換中介嗎?
幾十年來,金融體系的相當部分是圍繞著:
銀行
交易所
基金
託管方
中介
代幣化可以改變其中一些功能。
但也可能創造新的權力中心:
平台
發行人
技術供應商
數位託管方
營運方
DLT基礎設施
代幣化市場
因此,未來幾年最有趣的問題之一將會是:
代幣化消除了中介……還是改變了由誰在中介?
🇵🇾 巴拉圭的投資人應該問什麼?
在購買任何一個表面上看似代表不動產、企業、專案或資產的代幣之前,我會先列出這份清單:
1️⃣ 我究竟在買的是什麼?
2️⃣ 這個代幣代表哪一項權利?
3️⃣ 標的資產的所有者是誰?
4️⃣ 哪一份文件在法律上把代幣與那項資產連結起來?
5️⃣ 是誰發行了代幣?
6️⃣ 誰管理平台?
7️⃣ 誰來保管?
8️⃣ 是否存在真正的二級市場?
9️⃣ 我可以在任何時候賣出嗎?
🔟 發行人破產會怎麼辦?
1️⃣1️⃣ 如果該資產有債務、抵押權或扣押(查封/扣押)怎麼辦?
1️⃣2️⃣ 適用哪一套法規?
1️⃣3️⃣ 我可以在哪裡提出申訴?
1️⃣4️⃣ 哪個主管機關監督運作?
1️⃣5️⃣ 所有的費用有哪些?
最後還有一個問題,應該用大字寫:
誰控制基礎設施?
🔥 那麼……代幣化是民主化還是集中化?
最誠實的回答是:
可以做到兩件事。
可以帶來民主化:
✔ 取得;
✔ 碎片化;
✔ 某些投資機會;
✔ 一些轉讓流程;
✔ 潛在地某些融資機制。
但也可能把資源集中:
⚠️ 基礎設施;
⚠️ 資料;
⚠️ 託管;
⚠️ 流動性;
⚠️ 發行;
⚠️ 技術;
⚠️ 決策能力。
IMF(國際貨幣基金組織)也提出這種兩面性:代幣化可能降低摩擦、成本以及某些中介需求,但也可能創造新的基礎設施集中形式與市場力量。
而且BIS也指出:現在就決定這些市場的架構所做出的決策,可能會影響代幣化的好處最後是被廣泛分配,還是被碎片化或主導的結構所牽制。
💭 或許問題的提法本身就不對
也許我們不該只問:
「代幣化讓投資民主化嗎?」
我們應該追問:
誰能進場?
誰可以退出?
誰來決定?
誰在控制?
誰掌握資訊?
誰來保管?
誰負責?
因為真正的金融民主化,不只是讓更多人能買到。
這也意味著這些人知道自己買的是什麼,以及他們有哪些權利。
🌐 代幣化的未來不會只是技術性的
接下來的討論不會只是:
「區塊鏈運作嗎?」
因為技術已經允許嘗試這些模型。
接下來的討論會複雜得多:
我們需要哪些規則,讓一個數位基礎設施能擴大取得而不會創造新的壟斷、新的資訊不對稱,或新的風險給投資者?
而在像巴拉圭這樣的國家,證券市場的框架正在明確納入基於DLT的工具;同時BCP也宣布了關於代幣化的監管進展——因此這場討論已經不再只是純粹的未來想像。
🔥 而我在這裡給出的結論
代幣化真正的革命,不只是把不動產、一家公司或某項資產變成成千上萬的代幣。
這只是技術層面的那一部分。
真正的轉變將是:確定那些成千上萬人目前得以參與的人,各自到底擁有哪些權利。
因為我們可能會有:
100,000名投資人
100,000個錢包
100,000個代幣
然而……
只有非常少數的參與者在做關鍵決策。
因此:
代幣化可以讓投資被切分,而不必然同時切分權力。
而這就是在這個新階段中,最重要的法律、經濟與技術問題之一。
💬 我留你一個問題
如果明天你可以拿100美元投資一棟1000萬美元大樓的代幣化份額……
你會覺得你真的擁有大樓的一部分嗎?
或者你會認為,你得先清楚知道這個代幣到底代表哪一種權利嗎?
因為最後……
代幣可以是數位的。
但它所代表的權利仍然需要在真實世界具備基礎。
而這也是為什麼區塊鏈、金融與法律開始講同一種語言。



#Tokenizacion #Blockchain #ActivosDigitales #CryptoLaw #FinanzasDigitales