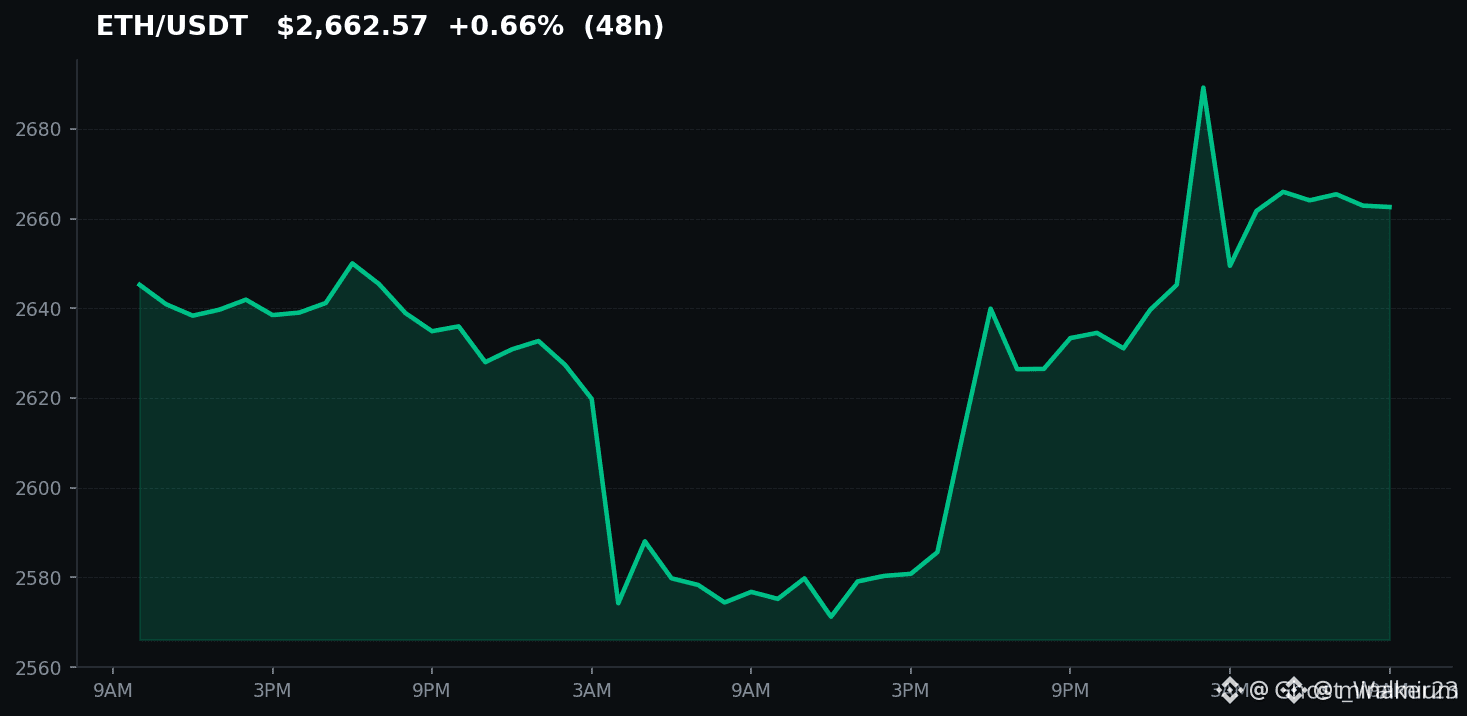
當以太坊突破其先前的上限、而散戶情緒迅速從觀望轉向極端貪婪時,這就是發生的事情。
在這些激進的擴張階段,大多數交易者最終都會把整個投資組合來回“倒騰”一遍,因爲他們把結構性動能誤認爲是永不停止的上漲。當市場快到這種程度時,真正的風險不再是錯過上漲,而是把流動性注入在最糟糕的執行時點買進去。
從主要的第 1 層與第 2 層生態的資金流來看,高成交量的輪動——流向 $ETH 以及配對資產如 $ARB ——往往會觸發局部的槓桿耗盡。隨着後來的參與者追逐動能,未平倉合約會出現飆升,導致各交易所訂單簿上的永續資金費率被拉得極薄。看似輕鬆的突破,往往在一輪激進的清算級聯發生前,實則掩蓋了巨大的流動性陷阱,最終將買賣雙方在訂單簿上同時“清掃”一遍。
像 $AVAX 這樣的第 1 層替代方案可能會吸收部分次級外溢,但當系統性槓桿以如此快的速度累積起來時,即便是紮實的技術面設置也會變得容易遭遇急劇的均值迴歸。在高亢的狂熱情緒中追逐拉長的綠色K線,通常正是聰明資金用來把風險轉移到散戶買盤上的精確機制。
在這種擴張階段,你是如何管理現貨和槓桿敞口的?
#EthereumSurpasses #CircleLaunchesInstitutionalBTCBackedBorrowing
在這些激進的擴張階段,大多數交易者最終都會把整個投資組合來回“倒騰”一遍,因爲他們把結構性動能誤認爲是永不停止的上漲。當市場快到這種程度時,真正的風險不再是錯過上漲,而是把流動性注入在最糟糕的執行時點買進去。
從主要的第 1 層與第 2 層生態的資金流來看,高成交量的輪動——流向 $ETH 以及配對資產如 $ARB ——往往會觸發局部的槓桿耗盡。隨着後來的參與者追逐動能,未平倉合約會出現飆升,導致各交易所訂單簿上的永續資金費率被拉得極薄。看似輕鬆的突破,往往在一輪激進的清算級聯發生前,實則掩蓋了巨大的流動性陷阱,最終將買賣雙方在訂單簿上同時“清掃”一遍。
像 $AVAX 這樣的第 1 層替代方案可能會吸收部分次級外溢,但當系統性槓桿以如此快的速度累積起來時,即便是紮實的技術面設置也會變得容易遭遇急劇的均值迴歸。在高亢的狂熱情緒中追逐拉長的綠色K線,通常正是聰明資金用來把風險轉移到散戶買盤上的精確機制。
在這種擴張階段,你是如何管理現貨和槓桿敞口的?
#EthereumSurpasses #CircleLaunchesInstitutionalBTCBackedBorrowing