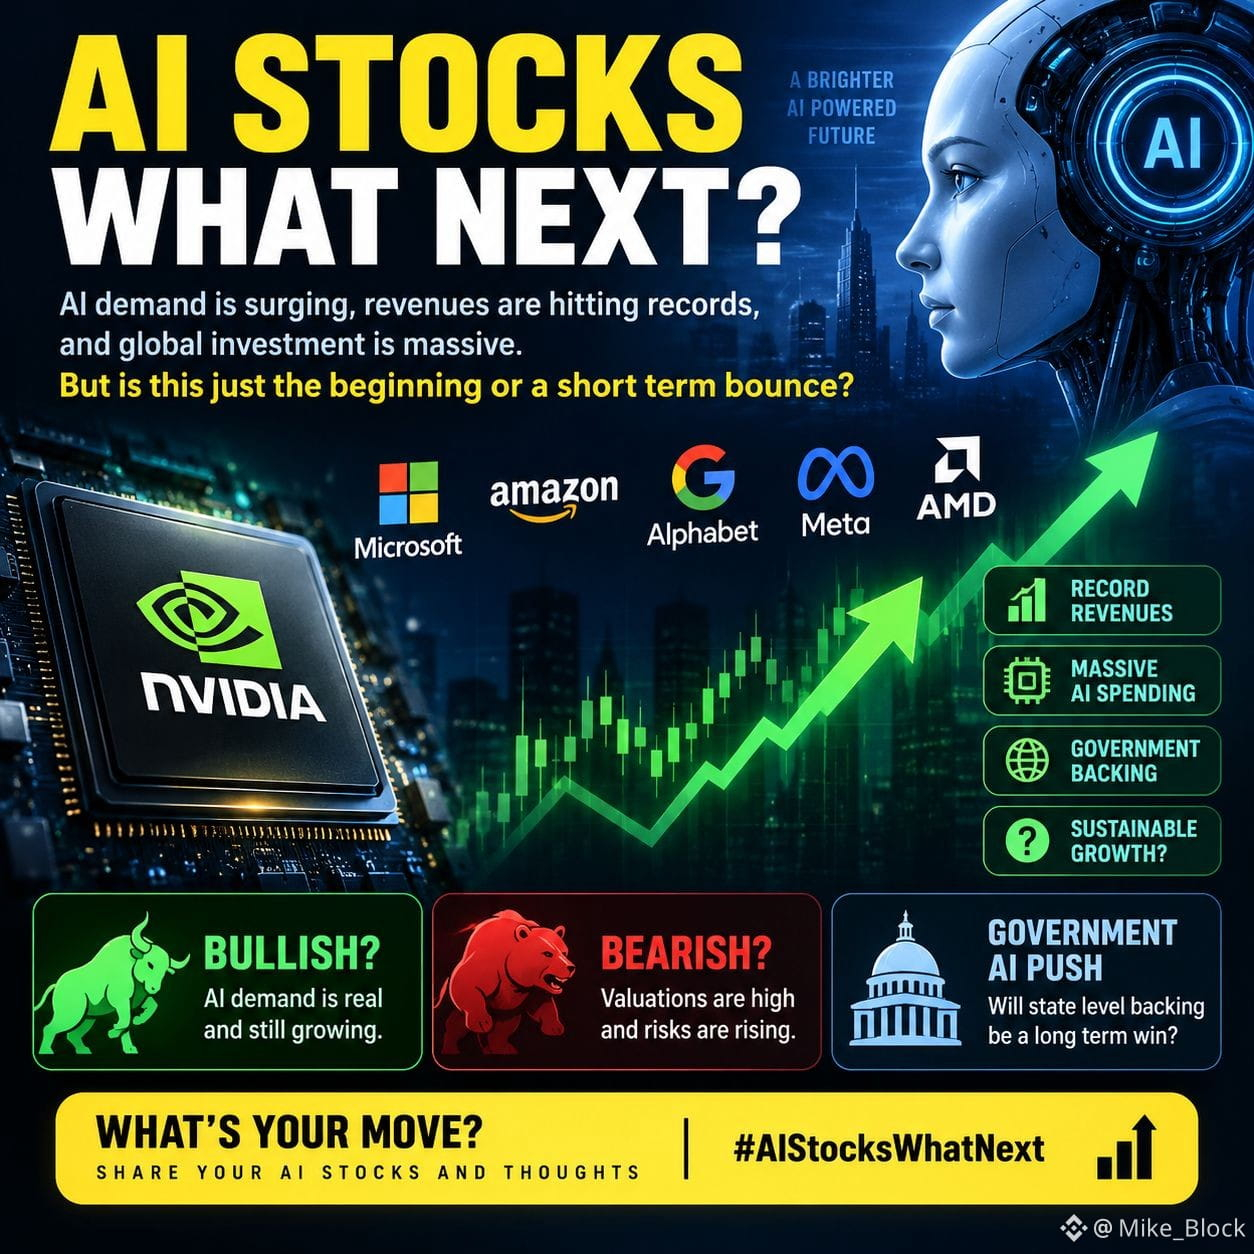

我一直密切關注AI股票,有一件事特別引人注意:這輪反彈的支撐來自真實的支出,而不只是新聞標題。
英偉達剛剛公佈了962億美元的季度營收,同比增長106%;其中數據中心業務營收達到890億美元,同比增長117%。黃仁勳也表示,英偉達的芯片銷量在2027年可能大致翻倍,這表明下一階段的AI基礎設施可能會變得更爲激進。
這些背後的投入規模巨大。路透社報道稱,到2027年,微軟、Alphabet、亞馬遜、Meta和甲骨文在AI相關基礎設施上的合計支出,可能會超過它們在自由現金流方面的產出。亞馬遜已將2026年的資本開支預期上調至約2200億美元;Alphabet則把預測上調至1950億–2050億美元;Meta預計爲1250億–1450億美元。
與此同時,市場又在升溫。9月21日,納斯達克收盤創下新高;AMD市值達到1萬億美元;Meta在其新的AI助手獲得強勁的早期採用後,股價大漲超過11%。
所以我的看法是:對AI主題我持謹慎偏多的態度,但不會對每一隻AI股票都盲目看多。需求看起來是真實的。更大的問題在於,這種支出增長能否持續時間足夠長,並且始終快於回報。
還有政策因素。特朗普總統宣佈了“AI Force”,並表示AI最終可能佔到美國GDP的25%。這是一種政治主張和未來預測,並非當前的經濟衡量指標。
我正在密切關注NVDA、AMD和META。對我而言,下一階段的關鍵在於營收、利潤率、電力產能以及真正的AI變現,而不僅僅是炒作。
#AIStocksWhatNext
英偉達剛剛公佈了962億美元的季度營收,同比增長106%;其中數據中心業務營收達到890億美元,同比增長117%。黃仁勳也表示,英偉達的芯片銷量在2027年可能大致翻倍,這表明下一階段的AI基礎設施可能會變得更爲激進。
這些背後的投入規模巨大。路透社報道稱,到2027年,微軟、Alphabet、亞馬遜、Meta和甲骨文在AI相關基礎設施上的合計支出,可能會超過它們在自由現金流方面的產出。亞馬遜已將2026年的資本開支預期上調至約2200億美元;Alphabet則把預測上調至1950億–2050億美元;Meta預計爲1250億–1450億美元。
與此同時,市場又在升溫。9月21日,納斯達克收盤創下新高;AMD市值達到1萬億美元;Meta在其新的AI助手獲得強勁的早期採用後,股價大漲超過11%。
所以我的看法是:對AI主題我持謹慎偏多的態度,但不會對每一隻AI股票都盲目看多。需求看起來是真實的。更大的問題在於,這種支出增長能否持續時間足夠長,並且始終快於回報。
還有政策因素。特朗普總統宣佈了“AI Force”,並表示AI最終可能佔到美國GDP的25%。這是一種政治主張和未來預測,並非當前的經濟衡量指標。
我正在密切關注NVDA、AMD和META。對我而言,下一階段的關鍵在於營收、利潤率、電力產能以及真正的AI變現,而不僅僅是炒作。
#AIStocksWhatNext