

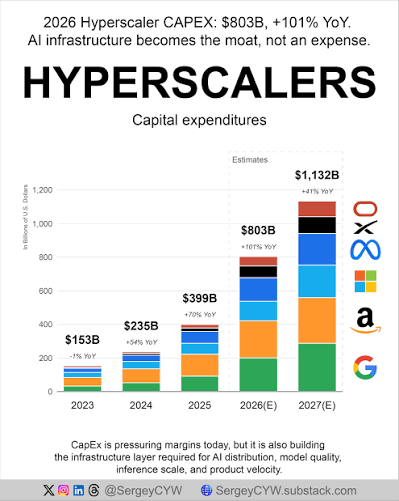
英偉達宣佈計劃在明年將芯片銷量翻倍。超大規模雲服務商(微軟、谷歌、亞馬遜、Meta)在每個季度都公佈創紀錄的收入,同時還宣佈不斷高得驚人的資本開支——有時僅用於AI基礎設施的資本開支,每個季度就可能高達數十億美元。令投資者分歧的是:這是否意味着需求出現了真正的結構性拐點,還是一個遠遠超過實際變現能力的投資週期?
看漲論點基於這樣的想法:企業對生成式 AI 的採用纔剛起步,生產力提升帶來的收益將逐步足以消化當前的支出;同時,政策層面的支持——圍繞美國“AI 力量”的相關表態,以及將 AI 視爲 GDP 中日益增長部分的預測——可能使這一週期延續數年。
看跌論點指向估值偏緊、市場高度極端地集中在少數幾隻股票上,以及行業內部分龍頭企業本身呼籲放緩開發的事實——這可能意味着連內部人士也對當前的進度存疑。鉅額 capex 與真實投資回報之間若持續錯位,可能引發嚴厲的回調。
在已爲人所知的海量 AI Mega-cap 之外,仍有多個角度值得密切關注:能源供應商與電力基礎設施,因爲模型的訓練與推理會消耗相當可觀的電力;位於 Nvidia 之前端的半導體設備商(光刻、先進封裝);網絡安全,因與 AI 相關的攻擊面不斷擴大;以及那些“採用方”企業——它們將 AI 集成以提升運營效率,而不是直接出售 AI。
NVDAB
175.77
-0.88%
MSFTB
534.88
-1.85%
TSMB
415.72
+6.73%