比特幣在61%關口的週期性陷阱?
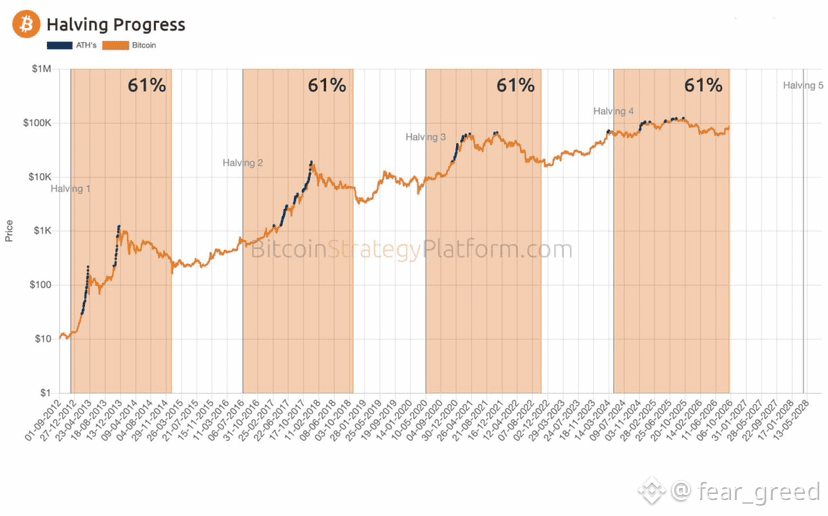
在分析今天的價格時,我發現了一個會在每個週期中重複出現的比特幣數學模式。我們說的是在每次減半之間,61%的進度點。
每當比特幣恰好跨過從一次礦工獎勵削減到下一次削減之間時間路徑的61%位置時(大約在減半後的500到550天),上漲趨勢就會面對一道強大的阻力牆。
例如,2013到2014年在這一節點處,市場出現反轉並陷入了持續的看跌趨勢。2017到2018年,61%點與接近2萬美元的歷史高點重合,隨後加密“熊市冬天”開始。2021到2022年跨過這一邊界,標誌着2021年末約6.9萬美元附近的最後一輪狂熱,並觸發了漫長的下行週期。
現在該期待什麼?此刻,行業再次接近這個危險的歷史區域。不過,這個週期有一個根本性的不同:通過現貨ETF帶來的機構資本大幅涌入。不同於以往市場主要由散戶恐慌主導,如今大型資金形成了更堅實的支撐基礎。也正因如此,當前的賣壓大概率不會導致災難性的80%暴跌,而是更可能引發較溫和的橫盤整固和中等幅度的回調。
你怎麼看?
在分析今天的價格時,我發現了一個會在每個週期中重複出現的比特幣數學模式。我們說的是在每次減半之間,61%的進度點。
每當比特幣恰好跨過從一次礦工獎勵削減到下一次削減之間時間路徑的61%位置時(大約在減半後的500到550天),上漲趨勢就會面對一道強大的阻力牆。
例如,2013到2014年在這一節點處,市場出現反轉並陷入了持續的看跌趨勢。2017到2018年,61%點與接近2萬美元的歷史高點重合,隨後加密“熊市冬天”開始。2021到2022年跨過這一邊界,標誌着2021年末約6.9萬美元附近的最後一輪狂熱,並觸發了漫長的下行週期。
現在該期待什麼?此刻,行業再次接近這個危險的歷史區域。不過,這個週期有一個根本性的不同:通過現貨ETF帶來的機構資本大幅涌入。不同於以往市場主要由散戶恐慌主導,如今大型資金形成了更堅實的支撐基礎。也正因如此,當前的賣壓大概率不會導致災難性的80%暴跌,而是更可能引發較溫和的橫盤整固和中等幅度的回調。
你怎麼看?