#Labs
究竟發生了什麼:
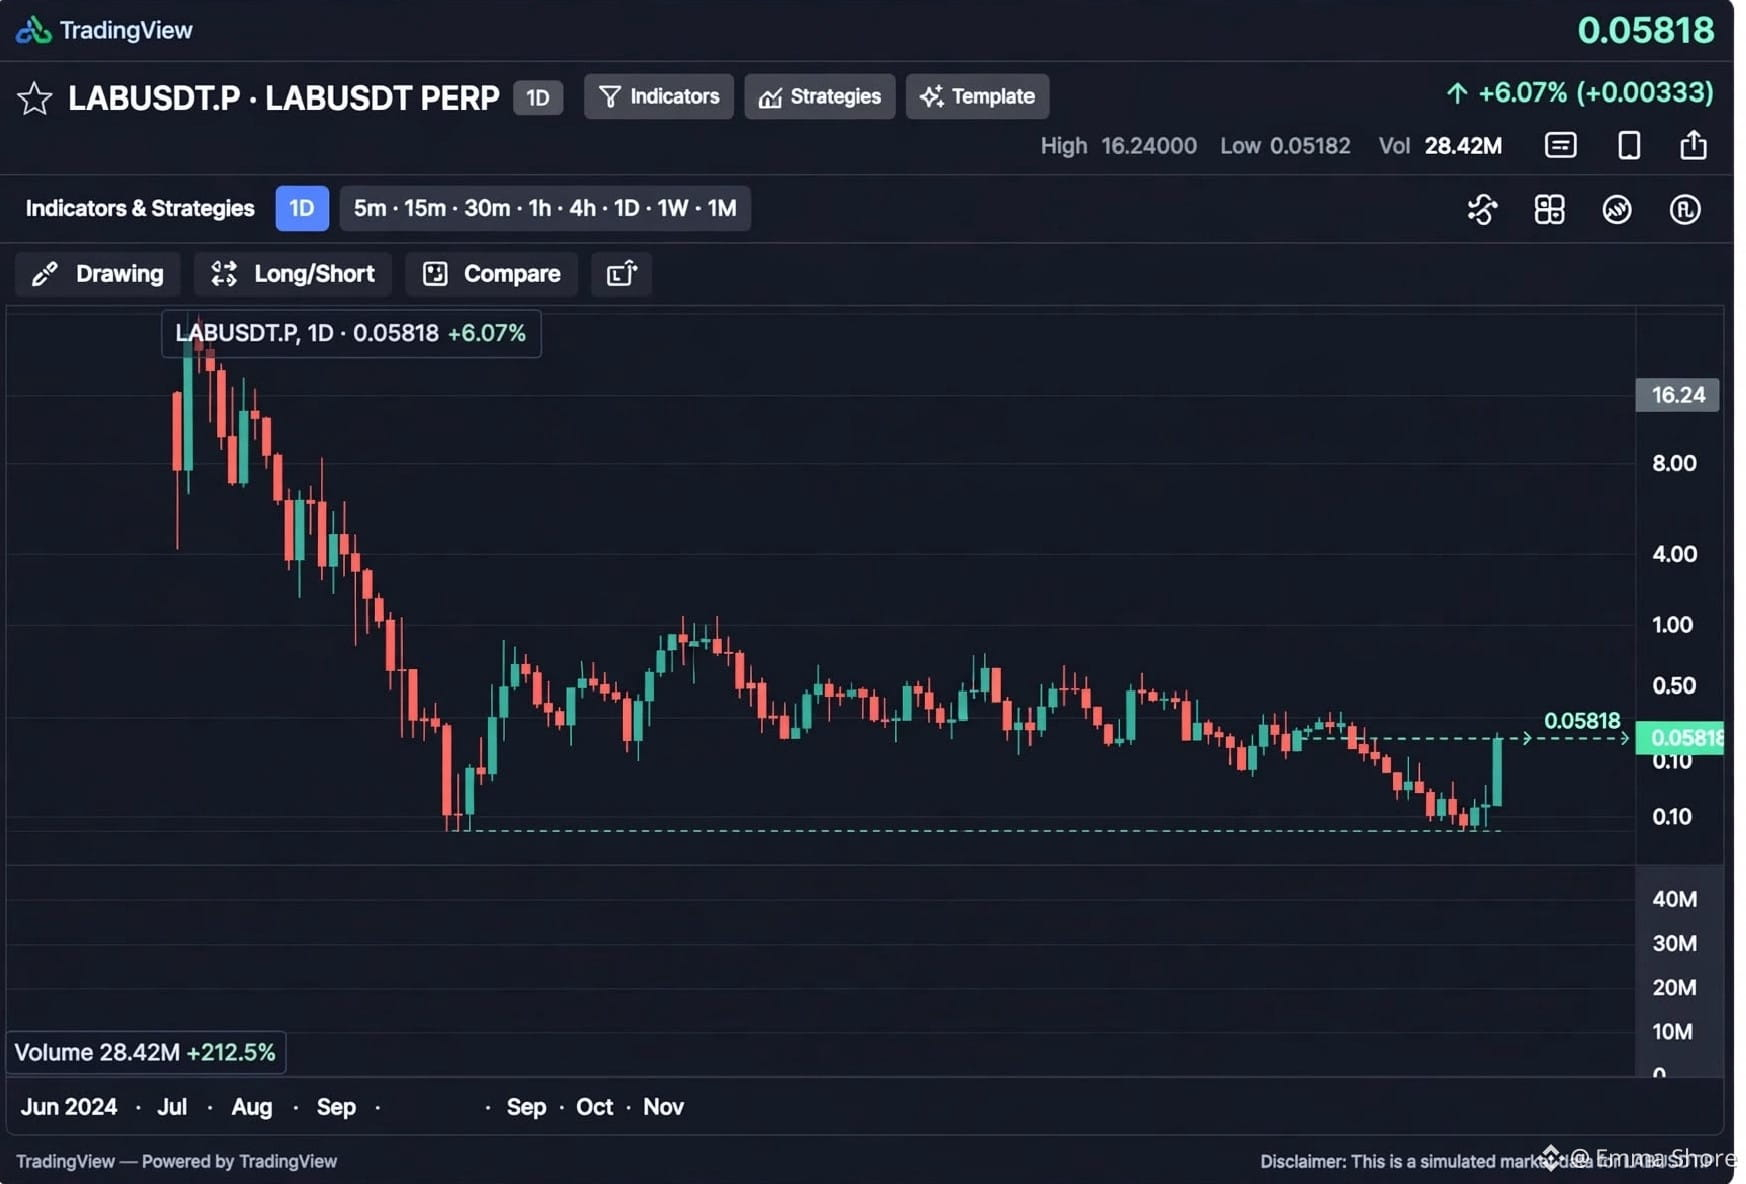
$LAB 在6月1日,該代幣在24小時內飆漲67%至創紀錄的16.24美元。儘管流通供應量只有約3.12億枚代幣(約佔10億枚上限的31%),這也把市值推高到了46億美元以上。
這是典型的低流通盤擠壓(low-float squeeze)——在薄得可憐的掛單簿上,7天內價格上漲了240%,30天內上漲了656%。大多數早期投資者、團隊以及公開售賣持有人仍處於鎖倉期,所以他們只能眼看漲幅,卻賣不出去。
隨後迎來了解鎖。代幣從24美元暴跌到約1.40美元,然後在48小時內,從7美元以上再跌到1.25美元左右。在這段回撤階段,你現在又能看到它在0.058美元附近交易。
從16.24美元到0.05818美元下跌了-99.64%。要從這裏重新回到16美元,需要做到:
16 / 0.05818 = 約275倍 或 +27,400%
技術上能做到嗎?在加密世界裏,低流動性條件下任何東西都可能被拉出“長影線”(wick)。LAB此前就已經證明它能在一天內實現173%的漲幅。但要想持續回到16美元:
解鎖現在已開始上線:7月/8月纔是大家盯着的窗口。那批供應如今已經進入市場,所以你不再擁有31%這類“流通盤被擠壓”的條件。
FDV問題:如果代幣在16美元時對應10億枚總量,那就是160億美元的完全稀釋估值(Fully Diluted Valuation, FDV)。而在0.058美元時,FDV大約只有5800萬美元。市場需要再帶來150億美元以上的新需求。
信任問題:這波上漲伴隨着關於分配不透明、單方面調整歸屬(vesting)規則,以及95%的供應量被通過OTC/私募錢包控制的指控。這會直接打擊新資金入場。
目前的持有人更多是在等下一輪由做市商協同的“拉盤”,而不是基於基本面。只要BTC進入完全牛市,且BNB的梗幣行情再度啓動,你確實可能看到50%-100%的反彈,甚至像你今天看到的+6.07%那樣,2-3倍也可能在短時間內出現。但要回到16美元,則需要一次徹底重塑品牌(re-brand)、更明確的回購/營收故事,以及再來一輪供應鎖倉——本質上是一個全新的代幣敘事。
不構成財務建議——如果你在持倉,請設定現實的目標($0.10、$0.25、$0.50這些心理關口),並在上漲過程中分批止盈,而不是等着回到16美元。
你是持有現貨LAB,還是用槓桿持有永續合約(perp)?$LAB
究竟發生了什麼:
$LAB 在6月1日,該代幣在24小時內飆漲67%至創紀錄的16.24美元。儘管流通供應量只有約3.12億枚代幣(約佔10億枚上限的31%),這也把市值推高到了46億美元以上。
這是典型的低流通盤擠壓(low-float squeeze)——在薄得可憐的掛單簿上,7天內價格上漲了240%,30天內上漲了656%。大多數早期投資者、團隊以及公開售賣持有人仍處於鎖倉期,所以他們只能眼看漲幅,卻賣不出去。
隨後迎來了解鎖。代幣從24美元暴跌到約1.40美元,然後在48小時內,從7美元以上再跌到1.25美元左右。在這段回撤階段,你現在又能看到它在0.058美元附近交易。
從16.24美元到0.05818美元下跌了-99.64%。要從這裏重新回到16美元,需要做到:
16 / 0.05818 = 約275倍 或 +27,400%
技術上能做到嗎?在加密世界裏,低流動性條件下任何東西都可能被拉出“長影線”(wick)。LAB此前就已經證明它能在一天內實現173%的漲幅。但要想持續回到16美元:
解鎖現在已開始上線:7月/8月纔是大家盯着的窗口。那批供應如今已經進入市場,所以你不再擁有31%這類“流通盤被擠壓”的條件。
FDV問題:如果代幣在16美元時對應10億枚總量,那就是160億美元的完全稀釋估值(Fully Diluted Valuation, FDV)。而在0.058美元時,FDV大約只有5800萬美元。市場需要再帶來150億美元以上的新需求。
信任問題:這波上漲伴隨着關於分配不透明、單方面調整歸屬(vesting)規則,以及95%的供應量被通過OTC/私募錢包控制的指控。這會直接打擊新資金入場。
目前的持有人更多是在等下一輪由做市商協同的“拉盤”,而不是基於基本面。只要BTC進入完全牛市,且BNB的梗幣行情再度啓動,你確實可能看到50%-100%的反彈,甚至像你今天看到的+6.07%那樣,2-3倍也可能在短時間內出現。但要回到16美元,則需要一次徹底重塑品牌(re-brand)、更明確的回購/營收故事,以及再來一輪供應鎖倉——本質上是一個全新的代幣敘事。
不構成財務建議——如果你在持倉,請設定現實的目標($0.10、$0.25、$0.50這些心理關口),並在上漲過程中分批止盈,而不是等着回到16美元。
你是持有現貨LAB,還是用槓桿持有永續合約(perp)?$LAB