如果 AI 的需求繼續爆炸式增長——但 AI 股票並不在下一個機會所在之處,會怎樣?
我正在關注的就是這個矛盾。
AI 熱潮正在加速,但每一個新模型、數據中心和 GPU 集羣都會帶來另一個問題:
所有這些所需的電力、硬件與基礎設施會從哪裏來?
更多 AI 意味着更多算力。
更多算力意味着更多數據中心。
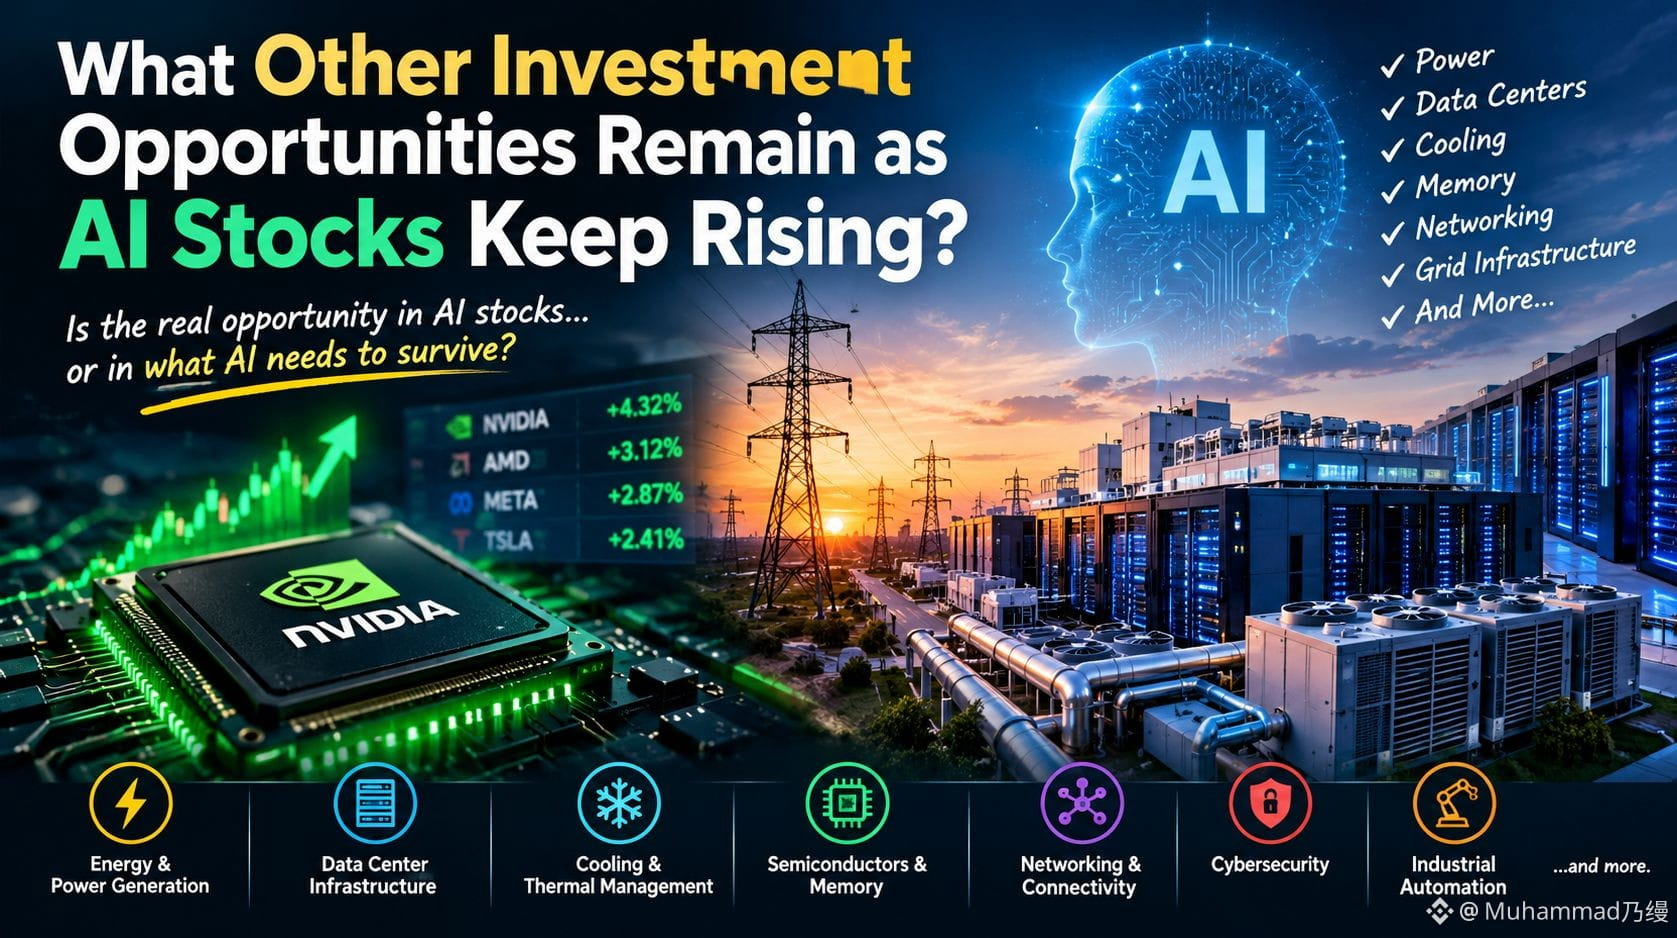
而更多的數據中心意味着對電力、散熱、內存、網絡、變壓器以及電網產能的巨大需求。
IEA 預計,全球數據中心的用電量將從 2025 年的 485 TWh 左右翻倍,到 2030 年約達到 950 TWh。
所以,AI 投資版圖可能要比那些真正構建 AI 的公司大得多。
想想看:
⚡ 發電與電網
🔌 變壓器與電氣設備
🏗️ 數據中心基礎設施
❄️ 冷卻與熱管理
💾 內存與半導體
🌐 網絡
🔐 網絡安全
🤖 工業自動化
但關鍵矛盾在於:
AI 公司需要基礎設施來成長。
基礎設施公司不一定需要押中某一家 AI 贏家才能成功。
這種差別很重要。
如果英偉達(Nvidia)、微軟(Microsoft)、谷歌(Google)以及其他巨頭繼續加大 AI 支出,那麼必然有人要在這筆支出背後供給電力、設備、芯片、冷卻以及實際的物理產能。
因此,與其只問:
“哪隻 AI 股票會漲得更多?”
我在問一個不同的問題:
“下一筆真正要花出去的 AI 資金,究竟會投到哪裏?”
因爲下一個機會未必是在賣“智能”。
它可能是在賣“讓智能得以運行所需的一切”。
能源 ⚡ | 基礎設施 🏗️ | 半導體 💾 | 其他 👀
#AIStocksWhatNext
$MUBARAK
$KERNEL
$NIL
我正在關注的就是這個矛盾。
AI 熱潮正在加速,但每一個新模型、數據中心和 GPU 集羣都會帶來另一個問題:
所有這些所需的電力、硬件與基礎設施會從哪裏來?
更多 AI 意味着更多算力。
更多算力意味着更多數據中心。
而更多的數據中心意味着對電力、散熱、內存、網絡、變壓器以及電網產能的巨大需求。
IEA 預計,全球數據中心的用電量將從 2025 年的 485 TWh 左右翻倍,到 2030 年約達到 950 TWh。
所以,AI 投資版圖可能要比那些真正構建 AI 的公司大得多。
想想看:
⚡ 發電與電網
🔌 變壓器與電氣設備
🏗️ 數據中心基礎設施
❄️ 冷卻與熱管理
💾 內存與半導體
🌐 網絡
🔐 網絡安全
🤖 工業自動化
但關鍵矛盾在於:
AI 公司需要基礎設施來成長。
基礎設施公司不一定需要押中某一家 AI 贏家才能成功。
這種差別很重要。
如果英偉達(Nvidia)、微軟(Microsoft)、谷歌(Google)以及其他巨頭繼續加大 AI 支出,那麼必然有人要在這筆支出背後供給電力、設備、芯片、冷卻以及實際的物理產能。
因此,與其只問:
“哪隻 AI 股票會漲得更多?”
我在問一個不同的問題:
“下一筆真正要花出去的 AI 資金,究竟會投到哪裏?”
因爲下一個機會未必是在賣“智能”。
它可能是在賣“讓智能得以運行所需的一切”。
能源 ⚡ | 基礎設施 🏗️ | 半導體 💾 | 其他 👀
#AIStocksWhatNext
$MUBARAK
$KERNEL
$NIL