

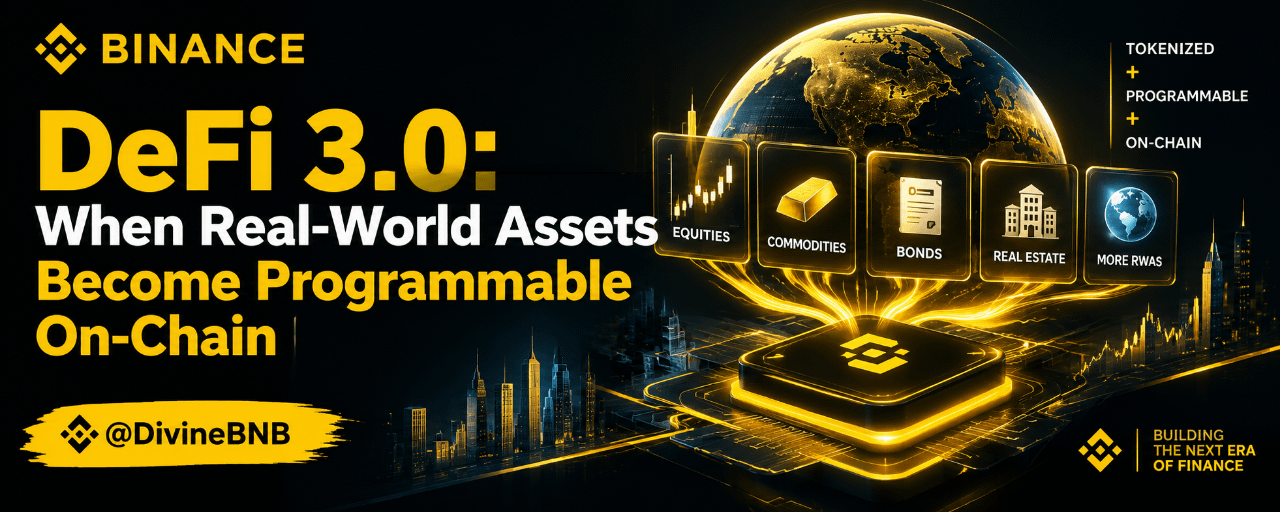
DeFi 3.0 也許已經在成形——而幣安正將自己定位爲從加密原生資產向可編程現實世界資產轉變的中心。
DeFi 1.0 構建了核心金融原語:去中心化交易、借貸。
DeFi 2.0 通過可組合性將這些原語連接起來。
下一個問題來了:
當資產本身變得可編程會發生什麼?
從加密原生走向現實世界資產
多年來,DeFi 在很大程度上都在自身的加密經濟中運作。下一階段可能會把股票、債券、基金、大宗商品以及其他現實世界資產帶到區塊鏈底層之上。
但僅有代幣化並不是終點。
更大的機會在於激活。
一種可與交易場所、借貸協議、抵押體系和智能合約交互的代幣化股票,不再只是資產的數字化表示。它會成爲可編程的金融基礎設施。
這就是我們所能稱爲 DeFi 3.0 的基礎。

爲什麼幣安重要
這就是幣安變得尤其相關的地方。
@Binance_Research 現在正在將轉型的重點放在 現實世界資產(RWA)激活時代 上,並認爲市場不僅需要衡量有多少價值被代幣化,還要衡量這些資產上鍊之後會發生什麼。
該框架的兩個核心指標是:
可編程資產比率(PAR)——底層資產市場中,有多少已經變成了鏈上的可編程形態。
資本激活率(CAR)——代幣化資產供給中有多少被實際部署到鏈上金融應用中,例如流動性、借貸和抵押市場。
這種差別很重要。
如果有一萬億美元的代幣化資產閒置着,那會講出一個截然不同的故事:與一萬億美元在可編程金融市場中積極流通相比。
幣安與可編程資產時代
幣安更廣泛地擴展到代幣化證券、股票、衍生品以及多資產基礎設施,使這家公司天然地與這一新興模式建立聯繫。
這個戰略想法不僅僅是把傳統資產引入加密平臺。
關鍵在於連接傳統資產 + 區塊鏈流動性 + 可編程金融。
在幣安近期的研究中,代幣化股票已經顯示出快速增長,但仍遠小於基礎的全球股票市場。幣安研究還發現,權益CAR(資本激活率)從年初的1.95%上升到7.54%,體現出從“簡單發行”向“真實的鏈上使用”的轉變。
這就是需要關注的 DeFi 3.0 信號。
下一輪 DeFi 週期可能會有所不同
加密原生資產可能極其波動,最終單個代幣也可能歸零。
現實世界資產(如股票)與底層公司以及成熟的金融市場相連接。因此,它們的代幣化會把一種本質不同的資產基礎引入到鏈上經濟中。
問題不再是:
“DeFi 能創造多少新的代幣?”
它變成:
“世界現有金融價值中,有多少可以變得可編程?”
這是一項更大的機會。
幣安的更大押注
如果 DeFi 1.0 創建了去中心化金融原語,而 DeFi 2.0 讓它們具備可組合性,那麼 DeFi 3.0 可能讓世界資產也具備可組合性。
而幣安已經在通過諸如 PAR 和 CAR 之類的概念,着手開發一個用於衡量這種轉型的框架。
下一階段的贏家未必只是擁有最多代幣的平臺。
他們可能是那些能在鏈上成功連接資產、流動性、結算與效用的平臺。
DeFi 3.0 不只是把現實世界資產上鍊。
關鍵在於讓它們變得可編程。
下一輪 DeFi 週期可能更少關注製造新一代投機性代幣,而更多關注把現有的金融價值帶到鏈上。
DeFi 1.0 建立了基礎原語。
DeFi 2.0 讓它們具備可組合性。
DeFi 3.0 可能讓世界的資產變得可編程。
而幣安正在搭建一個用於衡量這種轉型的框架。
#defi | @Binance_Square_Official | @Binance_Angels | @Binance_Research