📰 海外 AI 資本開支可能要降速了,但這次影響不會一下子傳遍中國市場。
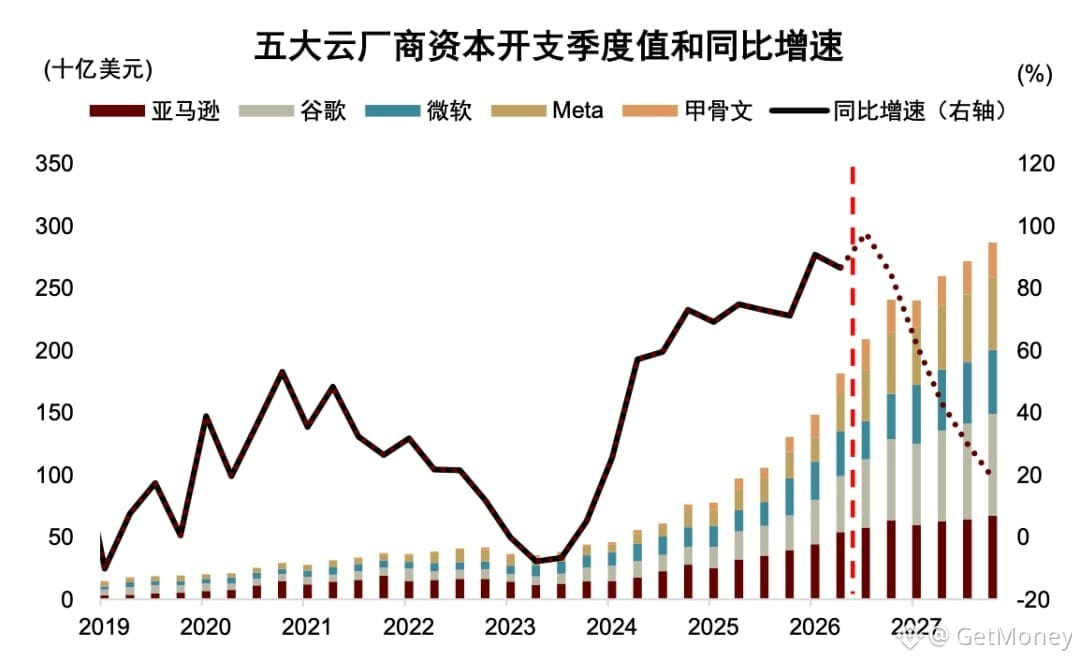
2026 年二季度,亞馬遜、Alphabet、微軟、Meta 和甲骨文五家雲廠商資本開支同比增長 86.5%,擴張還在繼續。不過按市場預期,主要雲廠商 AI 資本開支同比增速,可能從 2026 年的 89.9% 回落到 2027 年的 38.6%。
🔥 說實話,放緩不一定是需求突然沒了,更多是融資成本、數據中心用電用水、土地審批,還有 AI 安全治理這些限制開始變得更明顯。前面算力和服務器已經鋪得很快,企業也得重新算一遍投資回報。
💡 對中國經濟來說,出口渠道會先有感覺。海外 AI 資本開支大致領先中國出口和 AI 鏈產品出口一個季度,海外 AI 資本開支同比每提高 10 個百分點,中國 AI 鏈產品出口同比大約提高 2.8 個百分點。按當前預測,2027 年相關出口增速可能仍是正的,但邊際拉動或減少約 10 個百分點。
👀 投資端反而沒那麼快。海外 AI 資本開支對國內 AI 產業鏈投資大致領先一年,傳導係數約爲 0.49。也就是說,2026 年海外訂單帶來的擴產和設備投資,可能繼續支撐 2027 年;真正更明顯的壓力,或許要到 2028 年才體現。
🤔 當然,國內雲廠商、算力基礎設施和國產替代投資如果繼續擴張,也可能抵消一部分外部放緩。你覺得這輪 AI 投資降速,最先受影響的會是出口,還是產業鏈公司的擴產計劃?
#AI产业链 #算力 #中国出口 #宏觀經濟
2026 年二季度,亞馬遜、Alphabet、微軟、Meta 和甲骨文五家雲廠商資本開支同比增長 86.5%,擴張還在繼續。不過按市場預期,主要雲廠商 AI 資本開支同比增速,可能從 2026 年的 89.9% 回落到 2027 年的 38.6%。
🔥 說實話,放緩不一定是需求突然沒了,更多是融資成本、數據中心用電用水、土地審批,還有 AI 安全治理這些限制開始變得更明顯。前面算力和服務器已經鋪得很快,企業也得重新算一遍投資回報。
💡 對中國經濟來說,出口渠道會先有感覺。海外 AI 資本開支大致領先中國出口和 AI 鏈產品出口一個季度,海外 AI 資本開支同比每提高 10 個百分點,中國 AI 鏈產品出口同比大約提高 2.8 個百分點。按當前預測,2027 年相關出口增速可能仍是正的,但邊際拉動或減少約 10 個百分點。
👀 投資端反而沒那麼快。海外 AI 資本開支對國內 AI 產業鏈投資大致領先一年,傳導係數約爲 0.49。也就是說,2026 年海外訂單帶來的擴產和設備投資,可能繼續支撐 2027 年;真正更明顯的壓力,或許要到 2028 年才體現。
🤔 當然,國內雲廠商、算力基礎設施和國產替代投資如果繼續擴張,也可能抵消一部分外部放緩。你覺得這輪 AI 投資降速,最先受影響的會是出口,還是產業鏈公司的擴產計劃?
#AI产业链 #算力 #中国出口 #宏觀經濟