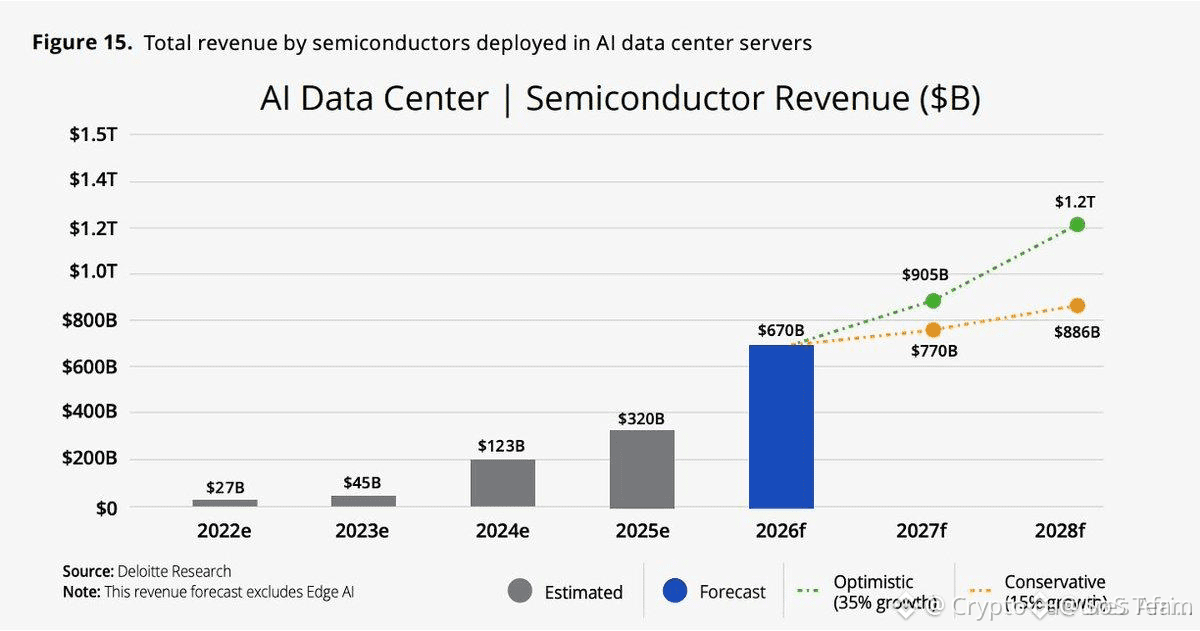
目前流入AI的零售資金,大多是在追逐滯後估值倍數,而不是實際的基礎設施增長。
大多數交易者會在大型科技股經歷“拋物線式”暴漲後,於本地高點買入,結果在市場流動性突然轉向時只能抱着虧損的籌碼。眼睜睜看着股票衝到泡沫化區域,卻還要因爲追逐那些“後進場”的高點而讓自己的投資組合不斷流血,這種感覺很痛。
當傳統科技的估值超出了可持續的營收倍數時,資金自然會在其他地方尋找非對稱的機會。我們已經看到算力瓶頸正在把注意力轉向像 $NEAR and $FET 這樣的去中心化生態:開放的基礎設施與數據層在運作時,不需要承擔傳統科技巨頭那種臃腫的溢價成本。
真正的風險在於:假設所有相關代幣都擁有可持續的需求。許多協議只是把API封裝了一下,本質上並沒有真實的網絡收入;而像 $RENDER 這樣的網絡,實際上是在結算去中心化GPU渲染等工作負載。如果你忽視鏈上真實的使用情況以及代幣分發的時間表,你本質上是在爲更早買入的人提供退出流動性。
你是在把股票上漲帶來的收益轉向去中心化算力,還是在場外等待更廣泛的市場降溫?
#AIStocksWhatNext #CryptoAI #BinanceSquare
大多數交易者會在大型科技股經歷“拋物線式”暴漲後,於本地高點買入,結果在市場流動性突然轉向時只能抱着虧損的籌碼。眼睜睜看着股票衝到泡沫化區域,卻還要因爲追逐那些“後進場”的高點而讓自己的投資組合不斷流血,這種感覺很痛。
當傳統科技的估值超出了可持續的營收倍數時,資金自然會在其他地方尋找非對稱的機會。我們已經看到算力瓶頸正在把注意力轉向像 $NEAR and $FET 這樣的去中心化生態:開放的基礎設施與數據層在運作時,不需要承擔傳統科技巨頭那種臃腫的溢價成本。
真正的風險在於:假設所有相關代幣都擁有可持續的需求。許多協議只是把API封裝了一下,本質上並沒有真實的網絡收入;而像 $RENDER 這樣的網絡,實際上是在結算去中心化GPU渲染等工作負載。如果你忽視鏈上真實的使用情況以及代幣分發的時間表,你本質上是在爲更早買入的人提供退出流動性。
你是在把股票上漲帶來的收益轉向去中心化算力,還是在場外等待更廣泛的市場降溫?
#AIStocksWhatNext #CryptoAI #BinanceSquare