
翻了一下今年AI股的數據,說說我的真實看法。
Jensen Huang說2027年芯片銷量大概率翻倍,然後Anthropic的Amodei說AI要放慢。
兩件事同時發生,股價漲了。
這說明市場現在更相信Jensen,而不是Amodei。
我覺得這個判斷短期是對的,長期存疑。
原因很簡單:Dell Q2財報顯示AI服務器訂單積壓$950億,New York Life這種管$8,070億的老錢把債券基金搬上了Avalanche,英偉達把GPU變成了金融資產讓華爾街來融資——這些都是真金白銀的行爲,不是敘事。
需求是真實的,目前沒有看到放緩的證據。
但有一件事讓我保持克制:
AI基礎設施投入越來越大,但真正用AI賺到錢的公司還很少。算力在燒,變現在哪裏是今年底最重要的問題。
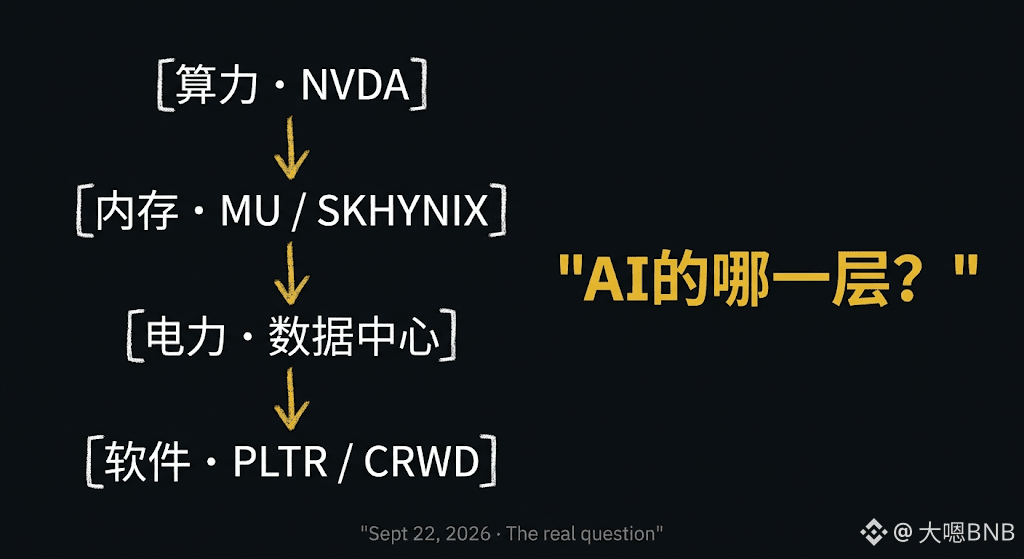
所以我的倉位是這樣分的——不只是押英偉達,而是沿着"誰在爲AI基礎設施買單"這條鏈往下找:內存(SK海力士、美光、閃迪),電力和散熱(誰給數據中心供電),以及真正用AI創造收入的軟件公司(Palantir、CrowdStrike)。
純硬件的故事已經很貴了,軟件和應用層的定價還沒有完全反映AI的滲透率。
這波AI股行情是強勢反攻還是短期反彈?我覺得這個問題問錯了。
真正的問題是:你佈局的是AI的哪一層?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会
Jensen Huang說2027年芯片銷量大概率翻倍,然後Anthropic的Amodei說AI要放慢。
兩件事同時發生,股價漲了。
這說明市場現在更相信Jensen,而不是Amodei。
我覺得這個判斷短期是對的,長期存疑。
原因很簡單:Dell Q2財報顯示AI服務器訂單積壓$950億,New York Life這種管$8,070億的老錢把債券基金搬上了Avalanche,英偉達把GPU變成了金融資產讓華爾街來融資——這些都是真金白銀的行爲,不是敘事。
需求是真實的,目前沒有看到放緩的證據。
但有一件事讓我保持克制:
AI基礎設施投入越來越大,但真正用AI賺到錢的公司還很少。算力在燒,變現在哪裏是今年底最重要的問題。
所以我的倉位是這樣分的——不只是押英偉達,而是沿着"誰在爲AI基礎設施買單"這條鏈往下找:內存(SK海力士、美光、閃迪),電力和散熱(誰給數據中心供電),以及真正用AI創造收入的軟件公司(Palantir、CrowdStrike)。
純硬件的故事已經很貴了,軟件和應用層的定價還沒有完全反映AI的滲透率。
這波AI股行情是強勢反攻還是短期反彈?我覺得這個問題問錯了。
真正的問題是:你佈局的是AI的哪一層?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会