
AI đang bước vào một giai đoạn mà câu chuyện không còn chỉ nằm ở những mô hình ngôn ngữ hay chatbot.
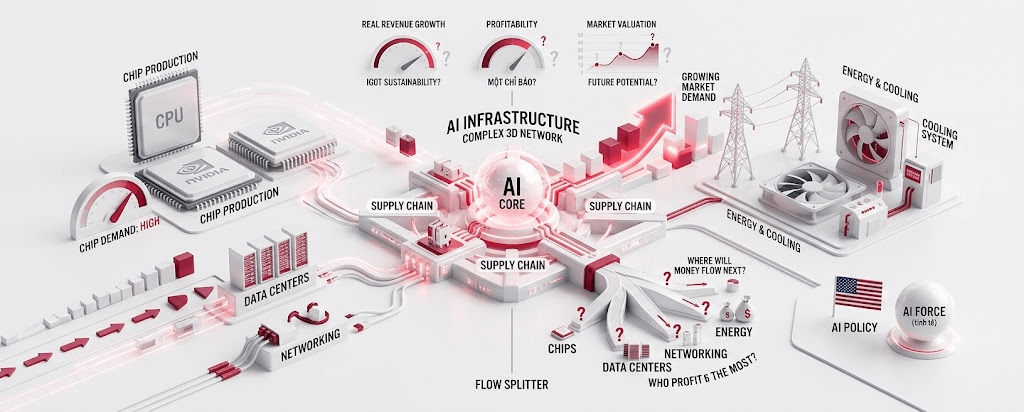
Phía sau sự phát triển của AI là cả một chuỗi hạ tầng khổng lồ gồm GPU, CPU, networking, data center, bộ nhớ, điện năng và hệ thống làm mát.
Điều đáng chú ý là nhu cầu cho toàn bộ hệ sinh thái này vẫn đang tăng lên khi các công ty công nghệ lớn tiếp tục mở rộng năng lực tính toán.
Nvidia là một trong những cái tên thể hiện rõ nhất xu hướng này.
CEO Jensen Huang cho biết ông kỳ vọng doanh số chip của Nvidia có thể tăng gấp đôi trong năm tới, cho thấy kỳ vọng về nhu cầu tính toán AI vẫn đang ở mức rất cao.
Nhưng đây cũng chính là điểm khiến mình bắt đầu đặt câu hỏi về giai đoạn tiếp theo.
Khi doanh thu và nhu cầu AI tăng mạnh, giá cổ phiếu cũng đã phản ánh một phần rất lớn kỳ vọng tương lai.
Vì vậy, câu hỏi quan trọng không còn đơn giản là “AI có tiếp tục phát triển hay không?”.
Mà là:
Tốc độ tăng trưởng thực tế có đủ nhanh để theo kịp mức định giá hiện tại hay không?
Nếu doanh nghiệp tiếp tục tăng doanh thu, lợi nhuận và dòng tiền mạnh, xu hướng tăng của cổ phiếu AI có cơ sở để tiếp diễn.
Ngược lại, nếu tốc độ tăng trưởng bắt đầu chậm lại trong khi kỳ vọng của thị trường vẫn quá cao, nhóm cổ phiếu này có thể trở nên nhạy cảm hơn với những thay đổi nhỏ trong kết quả kinh doanh.
Mình cũng chú ý đến việc dòng tiền AI đang lan rộng ra ngoài nhóm sản xuất chip.
Data center cần nhiều điện hơn.
Nhu cầu networking tăng.
Nhu cầu lưu trữ và bộ nhớ tăng.
Các công ty xây dựng hạ tầng AI cũng cần vốn đầu tư rất lớn.
Điều đó tạo ra một chuỗi hưởng lợi rộng hơn, nhưng đồng thời cũng khiến việc đánh giá từng doanh nghiệp trở nên quan trọng hơn.
Không phải công ty nào được gắn với chữ “AI” cũng có cùng mức tăng trưởng hoặc khả năng tạo ra lợi nhuận.
Một điểm khác đang được thị trường quan tâm là chính sách của Mỹ đối với AI.
Donald Trump gần đây nói về kế hoạch xây dựng “AI Force” và đưa ra nhận định AI có thể đóng góp tới 25% GDP Mỹ trong tương lai.
Đây là định hướng và nhận định chính trị được đưa ra, không phải một con số GDP đã được xác nhận.
Tuy nhiên, nó cho thấy AI đang ngày càng trở thành một lĩnh vực được chú trọng ở cấp chính sách.
Điều này có thể tạo thêm động lực cho đầu tư vào hạ tầng AI, nhưng mình vẫn cho rằng nhà đầu tư cần tách biệt giữa câu chuyện chính sách và kết quả kinh doanh thực tế của từng doanh nghiệp.
Quan điểm cá nhân:
Mình vẫn nghiêng về triển vọng dài hạn của AI, nhưng không nghĩ chiến lược đơn giản là cứ thấy cổ phiếu AI tăng thì mua theo.
Ở giai đoạn hiện tại, mình sẽ quan sát ba yếu tố nhiều hơn.
Thứ nhất là doanh thu AI thực tế có tiếp tục tăng mạnh hay không.
Thứ hai là doanh nghiệp có chuyển được mức tăng doanh thu đó thành lợi nhuận và dòng tiền hay không.
Thứ ba là định giá hiện tại đã phản ánh bao nhiêu phần tăng trưởng trong tương lai.
Nếu cả ba yếu tố cùng được duy trì, xu hướng tăng có thể tiếp tục có nền tảng.
Nhưng nếu giá tăng nhanh hơn tốc độ cải thiện của kết quả kinh doanh, rủi ro điều chỉnh cũng sẽ tăng lên.
Vì vậy, với mình, câu chuyện AI hiện tại không phải là “AI còn tăng hay không”.
Câu hỏi đáng quan tâm hơn là:
Trong hàng loạt doanh nghiệp đang hưởng lợi từ AI, ai thực sự đang tạo ra doanh thu và lợi nhuận từ làn sóng này?
Và nếu AI tiếp tục tăng trưởng trong vài năm tới, dòng tiền tiếp theo sẽ nằm ở nhóm chip, data center, networking, năng lượng hay một mắt xích khác trong chuỗi cung ứng?