

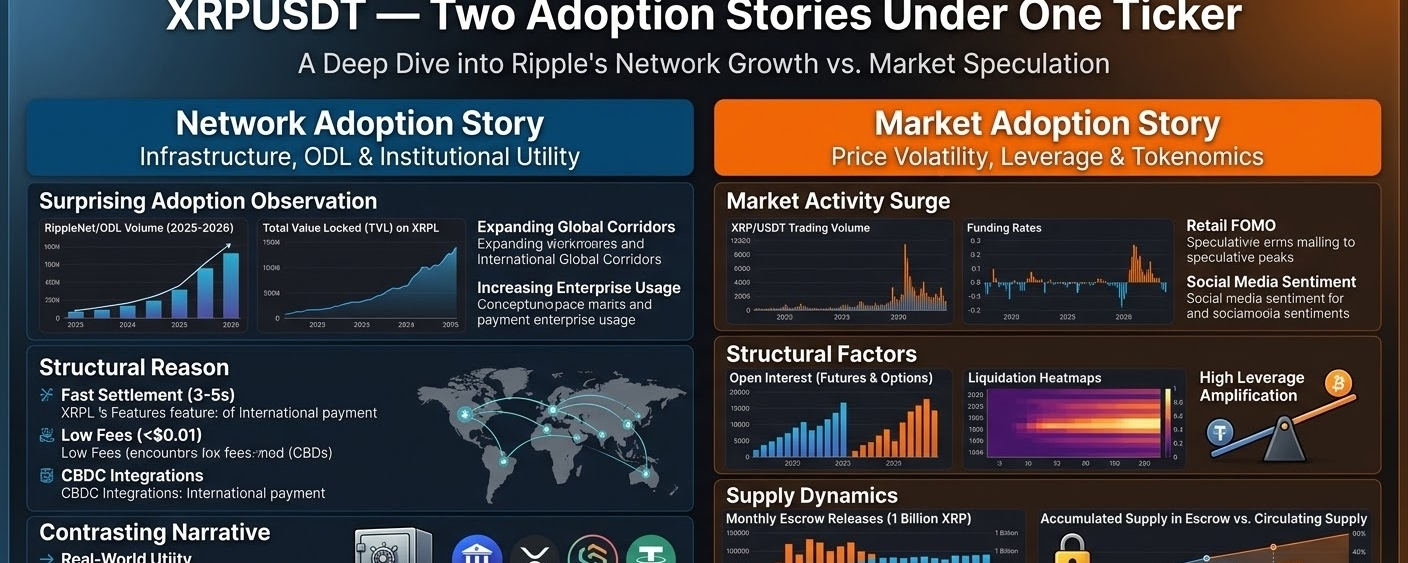
XRP 被持續定位爲跨境機構支付與企業流動性解決方案的主要結算資產。Ripple 的按需流動性(ODL)網絡,以及 XRP Ledger 上持續推進的進展——例如原生自動做市商(AMM)池、穩定幣集成(RLUSD)以及兼容 EVM 的側鏈——旨在提升現實世界的結算速度,並構建機構級金融基礎設施。近期平臺數據表明,賬本活動正在擴展,且在企業銀行產品中不斷增長的託管整合能力也在同步提升。
但與此同時,還有另一個XRP故事正在發生——而且它正在市場中上演。
該代幣經歷了顯著的波動性與反覆出現的投機性擴張。2026年9月下旬,XRP漲超1.50美元,單日漲幅超過6%到8%,使其市值重新逼近900億美元以上的級別,並引發了XRP/USDT的強烈衍生品交易熱潮。該走勢也讓機構與散戶對XRP的關注重新回到聚光燈下。
關鍵在於:機構基礎設施的採用與市場價格走勢,並不一定是同一件事。
XRP的“一面”是實際的XRP賬本(XRPL)效用故事:低成本的跨境結算、企業流動性橋樑、機構代幣化,以及不斷擴展的去中心化金融基礎設施。另一面則是圍繞該代幣本身的資本市場動態——在那裏,機構投資者通過現貨ETF入場(託管中持有超過11.2億枚XRP),而活躍交易者則在現貨、期貨與期權市場中表達方向性槓桿。
接着出現的是供應結構性問題。
XRP的最大供應上限爲1000億枚,其中相當一部分由Ripple的可編程每月託管賬戶持有。儘管每月解鎖的一大部分代幣會被定期重新託管,但可編程的每月釋放仍會持續向生態系統引入系統性的供應流。同時,中心化交易所的儲備餘額波動接近多年來的低位,形成了緊張的浮動供應,這會直接與現貨ETF增持以及機構金庫流入發生碰撞。
這就讓兩股力量在同一個交易代碼下並行運轉。
其一是需求:受監管的美國現貨ETF流入、機構支付通道、企業金庫託管,以及鏈上DeFi結算量的持續增長。
另一面是供應與分配:有結構的每月託管釋放、定期的金庫出售,以及交易所庫存儲備的變化。
所以,XRP的核心問題並不只是“XRP能漲到更高嗎?”
那是:
機構層面的效用,以及現貨ETF託管金庫的增持,能否吸收持續的供應釋放,並滿足市場流動性的需求?
這一點很關鍵,因爲成功的全球支付框架並不必然保證代幣價格持續上漲——除非消融資通的流通供應速度快於其被分發的速度。透明度報告和分析性申報文件強調,淨ETF資金流、支付成交量的週轉速度、託管鎖倉比例,以及二級交易所的流動性,仍是XRP經濟模型中的關鍵變量。
還有第三個因素:槓桿。
近期XRPUSDT衍生品數據表明,期貨持倉量飆升至超過35億美元,同時伴隨巨量期權的隱含波動率偏斜,以及數百萬美元級別的強平連鎖。數據顯示,無論是做空還是做多的倉位堆疊程度,都可能讓上漲擠壓與下跌回撤在短時間內被迅速放大。
因此,XRP目前有兩條並行推進的採用故事:
一方面是機構效用敘事——企業支付通道、現貨ETF,以及金融基礎設施的整合。
另一面是市場敘事——一種高流動性資產吸引大量投機性槓桿、結構性ETF流入,以及週期性託管發行。
下一個階段將揭示:結構性ETF需求與真實世界的支付週轉能否成爲主導的“地板”,還是投機性槓桿與市場供應分配仍然是價格的主要驅動因素。
對於XRPUSDT交易者,關鍵指標包括:現貨ETF淨流入/金庫儲備、XRPL跨境交易量、交易所儲備餘額、期貨持倉量、強平熱力圖,以及每月託管重新鎖倉(re-lockup)比率。
這是一份信息性市場分析,而非財務建議。