

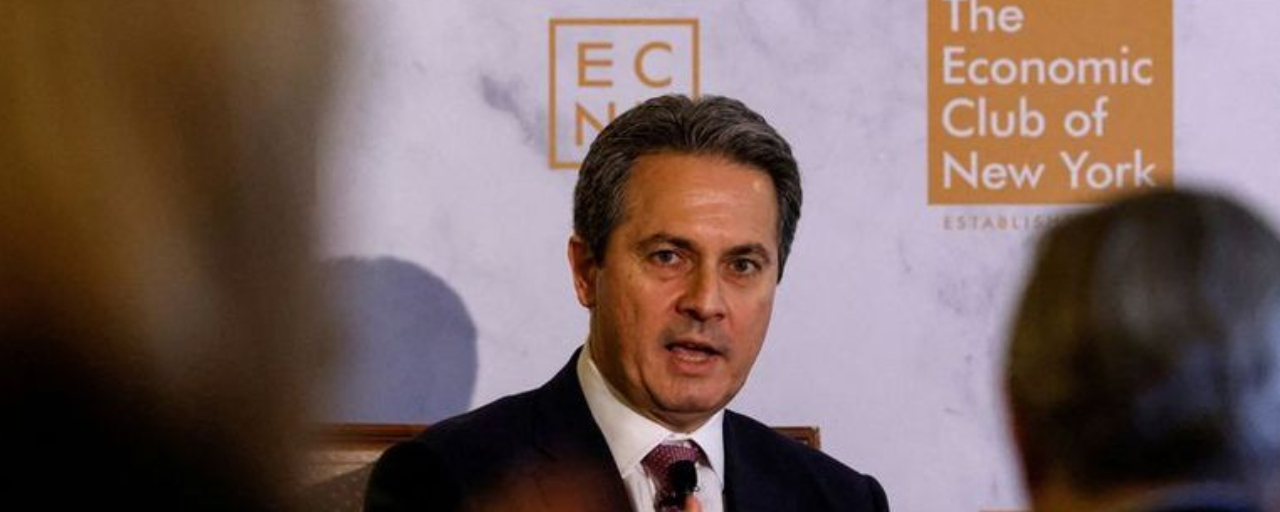

阿爾貝託·G·穆薩萊姆(Alberto G. Musalem),聖路易斯聯邦儲備銀行行長;他在2026年並非聯邦公開市場委員會(FOMC)的投票成員(由於聖路易斯在今年的輪值中不參與區域聯儲的投票席位),他就當前經濟前景提供了自己的見解。
關於物價,他幾乎不給出解釋空間:“通脹不是風險。它已經在這裏了,”他說。穆薩萊姆認爲,爲了遏制通脹,利率可能還需要進一步上調,因爲推動通脹的壓力正在同時來自需求與供給。他將當前3.75%–4.00%的政策利率視爲仍偏寬鬆的一側,尚不足以將物價壓回到理想水平。
他傾向的路徑是“更早且漸進地”推進,而不是“更晚但幅度更大”,等待並冒更大調整的風險——據他所言,這種情況在未來會帶來更具破壞性的調整。沒有這種剋制,他警告稱,從現在起18個月後,通脹更可能仍然顯著高於2%的目標,而不是回到目標。即使剔除與供給相關的因素,他也說基礎性通脹仍然“偏高”,最高可達3%,大約比目標高出整整一個百分點。
相比之下,勞動力市場並不是問題的一部分。穆薩萊姆將其描述爲穩定且接近充分就業,並表示即使強勁的居民消費和投資繼續爲物價壓力“加油”,也不需要放緩招聘以實現通脹目標。
從供給端看,他指出了一次超出石油範圍的商品衝擊,並提到了銅等基礎金屬,同時伴隨着關稅與地緣政治緊張局勢。這已經在現實中顯現出來:他告訴他,企業方面表示他們正計劃把價格上調到更接近3%的水平;同時,企業報告燃料、原材料、運輸、保險以及熟練勞動力等方面的成本顯著走高。綜合來看,穆薩萊姆表示,有充足證據表明:通脹仍然是當前困擾經濟的主要問題。
關鍵引述:
貨幣政策
爲遏制同時由需求和供給驅動的通脹,利率很可能還需要進一步上調。
當前3.75%–4.00%的政策利率仍偏寬鬆,尚未足夠緊縮。
更適合的加息方式是“更早且漸進,而不是更晚但幅度更大”。
在沒有進一步政策約束的情況下,未來18個月通脹更可能持續顯著高於2%,而不是回到目標。
至關重要的是,貨幣政策要對通脹提供有意義的抑制。
進一步的政策收緊並不必然要求更高失業率或引發衰退。
通脹
通脹不是風險。它已經在這裏了。
即便剔除與供給相關的因素,通脹仍然在“偏高”,最高可達3%。
基礎性通脹正朝着錯誤的方向演變。
近期在把通脹重新拉回2%方面幾乎沒有取得進展。
有充分證據表明,通脹是當前困擾經濟的主要問題。
勞動力市場
勞動力市場圍繞充分就業水平保持穩定,並非通脹壓力來源。
無需爲了實現通脹目標而冷卻勞動力市場。
增長與經濟
強勁的居民消費和投資正在加劇通脹壓力。
能源與外部風險
商品衝擊不只是石油;它還包括銅等基礎金屬。
來自關稅、地緣政治緊張局勢以及更高商品價格的供給衝擊也在推動通脹。
地緣政治發展增加了通脹上行風險。
現場/實體經濟反饋
商業人士表示,他們計劃將漲價的步伐推進到更接近3%的水平。
企業正在報告燃料、原材料、運輸、保險以及熟練勞動力等方面的投入成本大幅上升。