

我一開始看到 PancakeSwap 開放 $pPOLY 認購,第一反應也是:
Polymarket 要發幣了?
還是要 IPO 了?
怎麼連“股票”都能在 Pancake 打新了?
但我把 Binance、Pancake 和 Paimon 的資料繼續往下扒之後,發現事情根本不是這麼簡單。
先說結論:
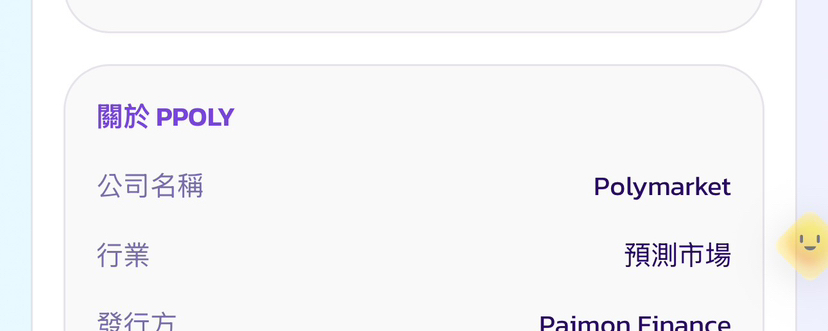
$pPOLY 不是 Polymarket 官方幣,
也不是 Polymarket 股票,
更不是 IPO 配售。
它更準確的定義是:
「Polymarket 私募股權相關 SPV 的鏈上經濟敞口。」
簡單理解就是:
我 → 買 pPOLY
↓
Paimon / SPV
↓
持有 Polymarket 相關私募權益
所以我並不會直接出現在 Polymarket 的股東名冊上,沒有直接投票權,也不能因爲持有 pPOLY 就要求 Polymarket 給我股票。
但真正有意思的是價格。
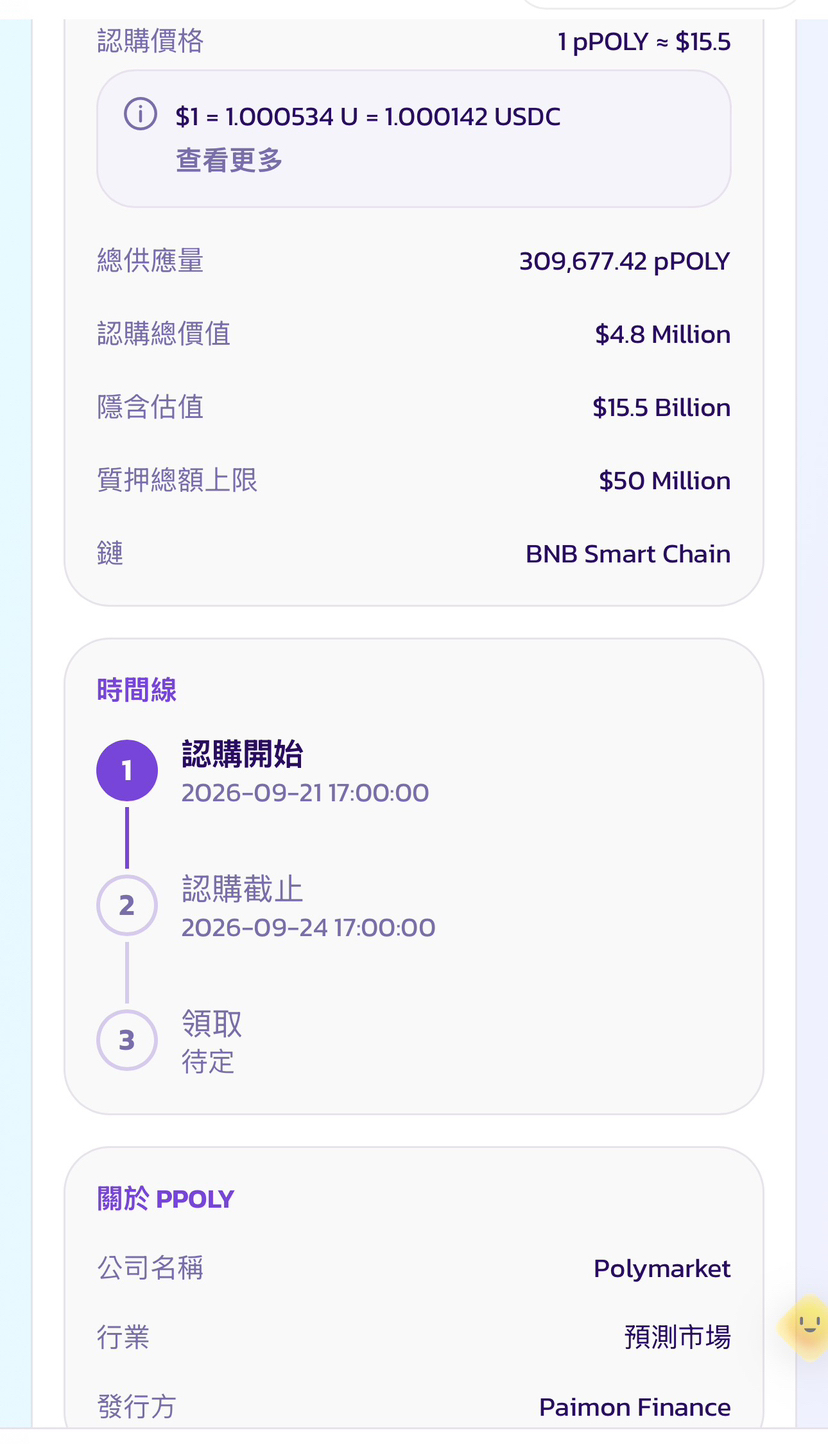
這次認購:
$pPOLY = $15.5
總規模約 $480 萬。
鏈上數據顯示最大供應量爲 10 億枚,所以現在市場普遍用:
15.5 × 10億 = 155億美元
把它理解成 Polymarket 的隱含估值。
而 Polymarket 最近一輪融資是什麼價格?
8月底最新一輪融資約 $10 億,報道的 post-money valuation 已經到了:
$210 億。
如果——注意是如果——pPOLY 的權益確實按照這 10 億枚完整映射 Polymarket 的 SPV 經濟權益,
那麼:
155億 vs 210億
相當於大約 26% 折價。
換一個更直觀的算法:
如果 $15.5 ≈ $15.5B,
那麼 $21B 對應的參考價格大約就是 $21。
也就是說認購價與最新私募估值之間理論上有大約 35% 的價格空間。
看起來是不是突然很香?
但這裏恰恰也是我覺得風險最大的地方。
因爲目前我還沒有看到 pPOLY 完整公開的專屬法律條款告訴我:
① 1枚 pPOLY 到底對應多少 SPV 權益?
② SPV 實際持有多少 Polymarket 股份?
③ 有沒有第三方資產證明?
④ Polymarket IPO 後,pPOLY 是換股票、換現金還是繼續交易?
⑤ 如果 Polymarket 3年都不 IPO,又怎麼辦?
Paimon 在 SpaceX、Kalshi 等其他產品裏,其實會把底層持股、SPV、轉換和贖回機制寫得比較清楚。
所以我現在最想等的不是 Polymarket 官宣發幣。
而是:
pPOLY 的完整 Term Sheet + Proof of Assets。
還有一個特別容易搞錯的地方。
Binance Wallet 現在又上線了:
POLYMARKET/USD1 永續合約。
市場價格一度到了 $27~28。
於是很多人馬上算:
15.5 打新 → 28 美元 → 接近翻倍。
這個邏輯我暫時不認。
因爲:
$pPOLY
≠ POLYMARKET/USD1 Perp
≠ Polymarket 股票
≠ 未來 Polymarket 官方 Token。
這是四個完全不同的東西。
尤其官方 Token,目前 Polymarket 依然沒有正式宣佈 TGE 或 Airdrop。
所以這件事情真正讓我感興趣的,不只是 Polymarket。
而是 Binance Wallet + Pancake + Paimon 正在嘗試乾的一件更大的事情:
把過去只有 VC、基金和高淨值才能參與的
SpaceX
OpenAI
Anthropic
Polymarket
這類 Pre-IPO 私募資產,
通過 SPV + Tokenization,
直接搬到鏈上交易。
如果這套模式真的跑通,
RWA 下一階段可能根本不只是“美債上鍊”。
而是:
「全球頂級未上市公司的私募市場上鍊。」
這個市場可能比我原先想象的要大得多。
至於 pPOLY,我現在不會只問:
“24號開盤能漲多少?”
我更關心:
“我手裏的這個 Token,法律和資產層面到底對應什麼?”
把這個問題搞明白,纔是真正的 Alpha。
#Polymarket #pPOLY #PancakeSwap #BinanceWallet #RWA #PreIPO